
Numeri Conto Corrente e Sicurezza: Rischi, Truffe e Precauzioni
Una volta comoda alternativa al contante, l'assegno bancario è oggi una potenziale miniera d'informazioni per i criminali.
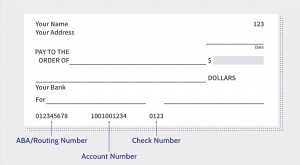
Il numero del conto corrente è stampato in basso su ogni assegno, quindi ogni commerciante o privato che riceve un assegno ottiene anche il vostro numero di conto. Sebbene possa sembrare logico assumere che, poiché "date fuori" il numero con ogni assegno, sia sicuro, la tecnologia che ha generato una nuova razza di truffatori rende quell'assunzione pericolosa. Non date mai il numero del conto corrente e usate estrema diligenza quando consegnate un assegno cartaceo.
Quando È Accettabile Rivelare il Numero di Conto
Il sistema Federal Reserve USA supervisiona, regola e fornisce servizi alle istituzioni finanziarie nazionali ma lavora anche per proteggere i diritti dei consumatori. Il suo consiglio nel mondo moderno è di non dare mai le informazioni del conto a compagnie sconosciute. Quando non è possibile evitarlo, fatelo solo quando una transazione è in corso - non prima. Non date mai il numero di conto per telefono, indipendentemente da chi dichiari di essere il chiamante.
La Combinazione Pericolosa
Ancora più pericoloso del dare il numero di conto è darlo insieme al routing number della banca - la stringa di 9 cifre che identifica ogni banca specifica. Troverete il routing number a sinistra del numero di conto in basso sull'assegno. Questi due insiemi di numeri sono tutto ciò che serve a un malintenzionato per potenzialmente accedere al vostro conto. Molti sistemi di pagamento online richiedono queste due informazioni per creare un "demand draft" - una forma di assegno elettronico. Se fate un pagamento con questo metodo, assicuratevi che sia con una compagnia affidabile, preferibilmente con cui avete uno storico.
Altri Modi per Rubare i Vostri Numeri
Email di phishing sono progettate per indurvi a rivelare numeri di conto o altre info personali così che il mittente acceda alle vostre info finanziarie. Creano link a siti falsi che, cliccati, eseguono software malevolo o "Trojan horse" - programmi che possono registrare i tasti premuti mentre accedete ai vostri siti bancari precedentemente sicuri. Truffatori telefonici possono cercare di spaventarvi per ottenere info del conto - es. spacciandosi per IRS con pretese tasse/penali dovute, o imitando un ente benefico chiedendo donazioni.
Modi Più Sicuri per Pagare
Le compagnie di carte di credito offrono protezione per addebiti non autorizzati, e potete contestare addebiti mentre sono in indagine. Molte banche offrono protezioni contro addebiti non autorizzati su carte di debito collegate al conto, ma possono impiegare fino a 45 giorni per indagare. Servizi di pagamento online affidabili come PayPal dichiarano di essere sicuri, ma richiedono l'inserimento di info bancarie o di carte, che comporta sempre qualche rischio. Contante, assegni circolari e vaglia postali sono tipicamente sicuri ma non sempre comodi o pratici.
Minimizzare il Rischio
Minimizzate le vostre informazioni personali online. I vostri record pubblici (guida, tribunali), combinati con info sui social media, possono bastare anche a un hacker amatoriale. Monitorate i conti finanziari per attività sospette e segnalatele subito. Cambiate le password frequentemente.
-
Comprendere i Numeri di Conto: La Chiave per i Tuoi Registri Finanziari
Un numero di conto è un codice univoco composto da numeri, lettere o altri caratteri, assegnato al titolare del conto per facilitare il riferimento nei registri contabili di unistituzione finanziaria.
-
Conto Corrente: Guida Completa per Scegliere e Gestire
Un conto corrente è un tipo di conto di deposito che gli individui aprono presso istituzioni finanziarie per lo scopo di prelevare e depositare denaro. Noto anche come conto transazionale o conto a vi
Articoli in Evidenza
- Recupero PIN TCF: Come Reimpostare o Recuperare il Tuo PIN
- Numeri Conto Risparmio vs Corrente: Perché Devono Essere Diversi
- Formati numero conto bancario USA e standard internazionali (IBAN)
- Verifica numero di conto: come funziona e perché è importante
- Codici Routing e Conto sugli Assegni: Guida Semplice
- Chiusura conto corrente cointestato: guida completa
- Conti Correnti: Guida Completa per la Banca di Ogni Giorno
- Conto corrente e conto deposito: differenze, vantaggi e come scegliere
- Come trovare il numero del tuo conto corrente: guida semplice
- Aprire un conto corrente online: è sicuro e facile?
-
 Trovare il Numero di Conto Corrente: Guida Semplice
Tutti i numeri stampati su un assegno hanno un significato per la banca emittente e per quelle che lo processano. Sono standardizzati negli USA per agevolare lelaborazione. Ovunque tu sia, la banca ri...
-
 Numeri di Conto: Cosa Sono, Come Funzionano e Come Proteggerli
Cosè un Numero di Conto? Un numero di conto è una stringa univoca di numeri, e talvolta lettere e altri caratteri, che identifica il titolare di un conto e ne consente laccesso. Negli USA, il Social S...