
Assegni Postdatati: Guida a Scrittura e Utilizzo
Alla base, scrivere un assegno postdatato significa solo indicare una data specifica nella riga "data pagabile" in alto a destra. Tuttavia, devi anche comunicare chiaramente alla banca la restrizione sull'assegno, o informare il beneficiario di attendere quella data per depositarlo o incassarlo. Altrimenti, di solito nulla gli impedisce di portarlo in banca prima e farselo onorare.
Parla con la Tua Banca
Una volta firmato l'assegno, può legalmente essere presentato alla banca emittente per il pagamento. Questo può essere evitato avvisando la banca prima di non incassare l'assegno prima della data richiesta. Se dai avviso orale, vale solo per 14 giorni. Dopo, la banca può legalmente incassarlo anche se la data sull'assegno non è ancora arrivata. La richiesta per iscritto estende il periodo a sei mesi. In entrambi i casi, la banca potrebbe essere responsabile per danni se incassa un assegno postdatato dopo che le hai detto di non farlo. È questo avviso – non la data in sé – a influenzare la decisione della banca di non incassare.
Rischio Frode
Scrivere un assegno postdatato può metterti in pericolo legale se l'assegno non viene pagato. Tutti i 50 stati rendono illegale scrivere un assegno senza copertura con l'intento di frodare. L'intento criminale è la chiave per far reggere l'accusa di frode. È difficile provare l'intento, ma se postdati un assegno e poi sposti tutti i soldi dal conto prima della data di deposito, il beneficiario avrebbe un caso contro di te.
-
Incassare un Assegno Senza Conto Bancario: Le Tue Opzioni
Essere pagati con assegno è meno comodo se non hai un conto bancario, o se ti servono i fondi più velocemente di quanto la banca li renderebbe disponibili. Tuttavia non serve un conto bancario per in
-
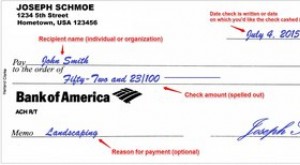
Come compilare un assegno: guida passo passo
Compilare correttamente un assegno riduce errori e tentativi di alterazione. Usa sempre una penna, preferibilmente a inchiostro nero o blu. Elementi principali Scrivi la data, il nome del beneficiario
Articoli in Evidenza
- Deposito Assegni da Mobile: Guida Completa e Requisiti delle Banche
- Annullare un Assegno Circolare: Guida Passo per Passo
- Guida alla Compilazione degli Assegni: Tutorial Semplice Passo dopo Passo
- Guida alla Scrittura di un Assegno: Come Compilarlo Correttamente
- Deposito Assegni ATM Bank of America: Guida Rapida e Facile
- Ottenere Copie Assegni Annullati: Guida Rapida e Facile
- Manifestare l'abbondanza: guida alla creazione di un assegno di prosperità
- Versare Assegni: Guida Passo-Passo per Conti Risparmio e Corrente
- Stampare Assegni da Casa: Guida alla Scrittura Assegni con il Computer
- Capire gli Assegni Bancari: Guida Completa alla Lettura
-
 Stampa su Assegni Bancari in Bianco: Guida Passo dopo Passo
Impara come compilare gli assegni bancari temporanei. Quando apri per la prima volta un conto corrente in banca, la banca ti consegna assegni temporanei da usare finché i tuoi assegni pre-stampati no...
-
 Numeri sugli Assegni: Guida Completa a Routing, Conto e Frazionario
I numeri stampati sugli assegni servono a identificare listituto bancario. I numeri sugli assegni sono stabiliti per aiutare banche e clienti nellelaborazione delle transazioni. Diversi numeri su ass...