
Da APR a Tasso Giornaliero: Conversione Semplice
Il credito ti permette di ottenere qualcosa ora promettendo di pagare dopo: mutuo, rate per elettrodomestici, prestiti studenteschi. Il costo sono gli interessi fino al rimborso del capitale.
La legge Truth in Lending obbliga il prestatore a comunicare il costo del prestito: APR (tasso annuo percentuale) e oneri finanziari (finance charge).
APR vs Oneri Finanziari
L'onere finanziario è il costo totale in dollari del credito: interessi, commissioni, premi assicurativi legati al credito. Esempio: prendi 100$ per un anno, interessi 10$ + commissione 1$ = onere finanziario 11$.
L'APR è il costo relativo su base annua. Stesso esempio: se restituisci 110$ a fine anno, APR = 10%. Se restituisci in 12 rate mensili, non hai disposizione dei 100$ per tutto l'anno e l'APR sale al 18%.
Cos'è l'APR
L'APR è l'interesse che il mutuatario paga al prestatore per l'uso di una somma per un certo tempo. Espresso in percentuale, è il costo del prestito per la sua durata. Per il prestatore, è il rendimento sul prestito (più eventuali fee).
L'APR non include la capitalizzazione degli interessi. È un tasso fisso per confrontare alternative di prestito.
Vantaggi di Conoscere l'APR
Permette di confrontare il valore dell'asset acquistato a credito coi benefici attesi, e valutare se un tasso alto mette a rischio altri impegni di budget.
Calcolo dell'APR
APR = (((Oneri + Interessi) / Capitale) / N) × 365) × 100
- Interessi = interessi pagati sulla durata del prestito
- Capitale = importo del prestito
- N = numero di giorni del periodo del prestito
Da APR a Tasso Giornaliero (Daily Periodic Rate)
Il tasso giornaliero è l'interesse che il prestatore applica quotidianamente sul saldo residuo. Si calcola: APR ÷ 365.
Esempio: APR 10% ÷ 365 = 0,0274% al giorno (non 2,739% come nel testo originale — era un errore: 10% ÷ 365 = 0,0274%).
La legge Truth in Lending impone la comunicazione di APR e oneri. Con questi dati calcoli il tasso giornaliero.
-
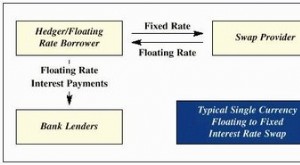
Valutazione Interest Rate Swap: Guida Completa
Gli interest rate swap equivalguno a scambiare flussi di cassa, uno basato su pagamenti variabili e laltro su pagamenti fissi. Per capire se uno swap è conveniente, gli investitori devono calcolare il
-

APR Explained: Come Funziona il Tasso Annuo Effettivo Globale
Hai probabilmente incontrato il termine APR (Annual Percentage Rate) quando finanzi un acquisto, che si tratti di un bene importante come un mutuo o un prestito auto o di qualcosa di piccolo come la s
Articoli in Evidenza
- Calcolare l'APR (TAEG): Guida Manuale Passo-Passo
- Calcolare il tasso annuo effettivo (TAEG) dal tasso giornaliero: una guida semplice
- Capire i Tassi di Interesse Giornalieri: Calcolo e Applicazioni
- Calcolo TAEG: Guida Semplice ai Tassi di Interesse Annui
- Comprendere e Calcolare il Fattore del Tasso di Interesse
- Calcolo Interessi: Semplice vs Composto - Guida Chiara
- Interessi Maturati Spiegati: Calcolo ed Esempi
- Calcolo del Tasso di Interesse Implicito: Guida Completa
- Come Convertire il Lease Rate Factor in Tasso di Interesse Effettivo
- APR (Tasso Annuo Effettivo): Guida Completa al Calcolo e Confronto
-
 Interpolazione dei Tassi di Interesse: Guida Completa Passo dopo Passo
Linterpolazione lineare stima valori tra punti di dati noti. È un processo matematico per stimare il valore di una variabile dipendente basandosi sui valori noti delle variabili dipendenti circostanti...
-
 Convertire USD in EUR: guida accurata al cambio valuta
Leuro è la valuta ufficiale di 19 paesi europei. Quando effettui operazioni finanziarie in questi paesi, come fare acquisti o pagare il conto di un hotel, potresti voler conoscere il costo effettivo d...