
Pianificazione Finanziaria di Lungo Termine: Guida al Budgeting Strategico
Nella pianificazione strategica, il budgeting di lungo termine è cruciale. Pianificare spese future è difficile per molti. Ecco i fondamenti per farlo con successo.
1. Definite Obiettivi Concreti e Scanditi nel Tempo
"Voglio essere ricco" non è un obiettivo. Obiettivi SMART finanziari:
- Tra 1 anno: €15.000 fondo emergenze + zero debiti consumo
- Tra 5 anni: €60.000 anticipo casa (20% valore €300k)
- Tra 10 anni: €150.000 investiti (ETF globali) per indipendenza parziale
- Tra 20 anni: Pensione integrativa €1.500/mese + casa pagata
2. Trasformate Obiettivi in Piano Operativo
Obiettivo €60k in 5 anni = €1.000/mese per 60 mesi. Scomponete:
- Quanto generare extra? (straordinari, side hustle, carriera, investimenti)
- Quanto tagliare spese correnti? (analisi zero-based su voci major)
- Quale rendimento realistco assumere? (4-5% reale per portafoglio bilanciato)
3. Analisi Costi Implacabile: Tagliate il Superfluo
Passate al setaccio ogni spesa. Domande chiave:
- Questa spesa mi avvicina o allontana dall'obiettivo 5/10/20 anni?
- Esiste alternativa 80% qualità a 50% costo?
- Posso eliminarla senza impatto su salute/relazioni/lavoro?
4. Grandi Decisioni Strutturali
A volte serve cambiare struttura, non solo tagliare caffè:
- Downsizing casa: affitto/mutuo > 30% reddito → spostarsi in zona più economica
- Cambio lavoro/carriera: se reddito attuale non permette obiettivi realistici
- Ristrutturazione debiti: consolidamento, surroga mutuo, piano rientro
5. Revisione e Adattamento Annuali
La vita cambia. Ogni anno (es. gennaio): ricalcolate obiettivi, aggiornate piano, celebrate progressi, corregete rotta. Il budget lungo termine è un documento vivo, non una lapide.
-
Assicurazione Cura a Lungo Termine: Ne Avete Davvero Bisogno?
Potrebbe non servirvi lassicurazione cura a lungo termine, nonostante il clamore che leggete da 20 anni. Cosè lAssicurazione Cura a Lungo Termine? In sostanza, è un tipo di assicurazione sanitaria che
-
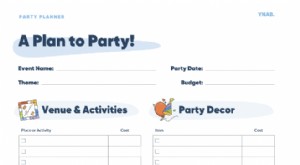
Modello Gratuito di Budget e Pianificazione per Feste di Compleanno - Risparmia!
Vuoi organizzare feste per bambini fantastiche senza spendere una fortuna? Tutto ciò che serve è un piano, una categoria di budget e il nostro pratico modello di pianificazione per feste di compleanno
Articoli in Evidenza
- Budgeting per Voci: Guida Semplice per la Finanza Personale
- Sblocca la Libertà Finanziaria: I Benefici del Budgeting Domestico
- Metodo delle buste (Envelope Budgeting): guida pratica per controllare le spese
- Strumenti Gratuiti di Budgeting per l'Organizzazione Finanziaria | 2024
- Finanze a Prova di Futuro: Budgeting Strategico per Grandi Spese Vita
- Padroneggia le Tue Finanze: 3 Consigli Essenziali per il Budget delle Spese
- Capital Budgeting per Imprenditori: Guida per Principianti
- Gestione del Patrimonio: Strategie di Budgeting per un'Agitevole Agenza
- Le Migliori App per il Budget 2024: Semplifica le Tue Finanze
- Investimento in Materie Prime a Medio Termine: Navigare Crescita e Volatilità
-
 Sviluppare un piano finanziario personale: guida passo dopo passo
Avere un solido processo di pianificazione finanziaria è il primo passo per raggiungere i vostri obiettivi finanziari. La buona notizia è che non dovete inventarvi un processo da zero. Potete sfruttar...
-
 Pianificazione Finanziaria: Il Primo Passo Essenziale per un Futuro Sicuro
È naturale pensare alle proprie finanze e a come influenzeranno il futuro. Se non sei preparato, soprattutto quando fattori imprevisti colpiscono salute, famiglia o business, le conseguenze possono es...