
Metodo Debt Snowball: Strategia Collaudata per Eliminare i Debiti
Pagare più debiti contemporaneamente è un compito scoraggiante, che può sopraffarvi se lo permettete. I progressi visibili sono spesso lenti, portando i debitori a sentirsi sconfitti quando vedono risultati minimi dai loro sforzi di rimborso.
Se vi riconoscete nelle affermazioni sopra, permetteteci di presentarvi il Debt Snowball (Palla di Neve dei Debiti).
Con il metodo di Dave Ramsey per l'eliminazione del debito al consumo, ottenete ciò che manca ad altre strategie di rimborso: risultati tangibili, slancio e motivazione per andare fino in fondo.
Intrigati? Di seguito abbiamo delineato come funziona il metodo debt snowball e fornito gli strumenti per usarlo.
Ora facciamo rotolare la palla di neve [figurativa] per vedere come la strategia di Ramsey può funzionare per voi.
Come Funziona il Debt Snowball
Il Debt Snowball, presente in modo prominente nella Financial Peace University di Dave Ramsey, presuppone che stiate usando un budget bilanciato e siate dedicati a uscire dai debiti.
Iniziare un Budget a Base Zero
Perché il metodo debt snowball funzioni, dovrete lavorare da un budget a base zero.
Un budget a base zero è semplice: Reddito - Spese = Zero
In altre parole, ogni euro che spendete dovrebbe corrispondere al vostro reddito.
Con un reddito a base zero, sapete dove vanno tutti i vostri investimenti, acquisti e risparmi mensili. Vi fa risparmiare tempo ed evita confusione, permettendovi di concentrarvi sull'uscire dai debiti.
Ecco i semplici passi di Dave Ramsey per iniziare un budget a base zero:
- Iniziate scrivendo il vostro reddito mensile. Questo importo dovrebbe includere tutto ciò che portate a casa.
Consiglio bonus: Ramsey suggerisce di includere risparmi e donazioni qui perché è molto meno probabile che doniate e risparmiate poi. È tutta una questione di priorità. - Poi, scrivete le vostre spese mensili. Questa categoria include tutto: affitto e utenze, bollette telefono, cibo, vestiti, soldi per spese personali. Siate specifici!
- Ora, includete le vostre spese stagionali. Parliamo di vacanze, festività, e costi un po' imprevisti come premi assicurativi. Aspettatevi l'imprevisto!
- Ora, applicate l'equazione sopra. Sottratte la lista spese dal reddito, e dovreste vedere zero. Se la sottrazione non dà 0€, assegnate i soldi avanzati da qualche parte.
Ramsey dà un saggio consiglio qui:
Quando ogni euro ha un lavoro, avrete un'idea chiara di quanti soldi potete mettere verso il rimborso debiti ogni mese, permettendovi di lavorare velocemente ed efficacemente.
Passi del Metodo Debt Snowball
Una volta che il vostro budget a base zero è a posto, potete iniziare il processo gratificante di pagare i debiti con il debt snowball.
Ecco cosa dovrete fare:
- Elencate tutti i vostri debiti (escluso mutuo) dal saldo più basso al più alto, indipendentemente dal tasso d'interesse. (Considerate il tasso solo quando due saldi sono essenzialmente uguali, poi mettete prima quello col tasso più alto).
- Scrivete saldo e pagamenti minimi.
- Fate il pagamento minimo su ogni saldo eccetto il più piccolo, su cui pagherete extra finché non è eliminato. Vorrete indirizzare ogni euro extra disponibile ogni mese a questo saldo.
- Estinto il saldo più basso, dirottate i fondi che pagavate su quello al saldo successivo più piccolo.
- Ripetete il processo.
Potete vedere come ogni pagamento minimo si aggiunge al precedente, creando l'effetto palla di neve.
Il Paradosso del Debt Snowball
Aspettate? Non ha senso! Non state pagando prima i tassi d'interesse più alti! Ci metterete di più a ripagare i prestiti!
Questa è la caratteristica più controversa del debt snowball.
È vero. A parità di condizioni, potreste pagare i debiti più velocemente ripagando prima quelli coi tassi d'interesse più alti.
Ma uno dei principi principali che Dave Ramsey predica è: "la finanza personale è 20% conoscenza e 80% comportamento."
Pagando prima i saldi più bassi, ottenete vittorie rapide, che creano slancio e motivazione.
Se il vostro tasso d'interesse più alto è anche il saldo più alto, vedrete un miglioramento minimo ogni mese sulla vostra bolletta più grande e pochi o nessun miglioramento sulle rimanenti.
Al contrario, se eliminate un paio di piccole bollette velocemente, non solo le vedrete estinte (che motiva!), ma vedrete un colpo più grande preso sui debiti rimanenti ogni mese mentre il vostro pagamento diventa una palla di neve in pagamenti mensili sempre più grandi.
Il Debt Snowball in Pratica
Guardiamo un esempio reale del debt snowball al lavoro.
Immaginate di avere questi tre debiti:
- Fattura medica 500€ (rata 50€)
- Debito carta di credito 3.000€ (rata 65€)
- Prestito studentesco 10.000€ (rata 98€)
Secondo il debt snowball, farete i pagamenti minimi su tutto tranne la fattura medica, che è la più piccola.
Diciamo che siete parsimoniosi e fate straordinari, combinando per darvi 500€ extra al mese da mettere sul rimborso. Ora potete pagare 550€ al mese sulla fattura medica, composti dai 50€ rata e i vostri 500€ extra. L'avrete estinta in un mese.
Cosa succede dopo? Prendete i vostri 550€ e metteteli sul debito carta di credito.
Con 615€ (ricordate, avete 550€ e i 65€ rata minima), la estinguerete in circa quattro mesi.
2 debiti estinti, 1 da fare.
Ora, siete pronti a conquistare il vostro debito più grande. Potete mettere 713€ al mese sul debito universitario, il che significa che lo estinguerete in poco più di un anno.
Perché avete prioritizzato e modificato il vostro comportamento di gestione del denaro, avete eliminato oltre 10.000€ di debiti. È così semplice.
Calcolare il Vostro Debt Snowball
Questo è solo un esempio ipotetico. Se volete vedere come usare il metodo snowball per i vostri scopi di libertà dai debiti, provate il nostro calcolatore debt snowball!
Potete anche creare il vostro Debt Snowball usando carta e penna, creando un foglio di calcolo con Excel o OpenOffice, usando un foglio Excel debt snowball gratuito, o un software di gestione finanziaria come You Need a Budget, che vi aiuta a creare un budget a base zero funzionante e include un foglio debt snowball gratuito.
Decidere se il Debt Snowball Fa per Voi
Come per qualsiasi metodo di gestione finanziaria, ci sono pro e contro al debt snowball.
Di seguito alcuni vantaggi e svantaggi, e domande da porvi mentre contemplate questa strategia.
Vantaggi del Debt Snowball
- Vantaggio psicologico delle vittorie rapide.
- Metodo organizzato per ripagare i debiti.
- Incoraggiamento al budgeting e taglio spese.
- Motivazione a restare senza debiti.
Svantaggi del Debt Snowball
- Non il metodo più efficace matematicamente.
- Può costare più interessi nel lungo periodo.
Il Fattore Decisivo
In definitiva, la decisione su quale strategia di rimborso debiti usare dipende da voi e dalle vostre tendenze.
Siete qualcuno altamente motivato da risultati visibili, disposto a mettere tempo, duro lavoro e risparmi per diventare senza debiti? Se sì, il metodo debt snowball potrebbe essere una scelta solida.
Provate le risorse sopra e date un'occhiata ai nostri altri articoli su come diventare senza debiti, e come pagare carte di credito e debiti influisce sul vostro punteggio di credito per decidere cosa funziona per voi.
Cosa ne pensate del Metodo Debt Snowball? L'avete usato? Ha funzionato per voi? Dite la vostra nei commenti qui sotto.

-

Baby Step 2 di Dave Ramsey: il metodo Debt Snowball spiegato
Che cosè il Baby Step 2 di Financial Peace University? Financial Peace University di Dave Ramsey è un percorso di educazione finanziaria di 9 settimane, di solito svolto in piccoli gruppi e spesso pro
-
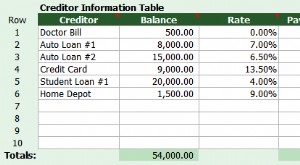
Metodo valanga o valanga inversa: scegli la migliore strategia per estinguere i debiti
Quindi sei pronto a estinguere i debiti, ottimo! Ora devi decidere quale metodo userai. La valanga (snowball) o la valanga (avalanche)? Qui parliamo della differenza tra i due e ti diamo uno strumento
Articoli in Evidenza
- Metodo della palla di neve: guida passo passo per liberarsi dai debiti
- Metodo Debt Snowball: Guida Passo-Passo alla Libertà dai Debiti
- Perché il budget in pareggio è essenziale: controllo, meno stress, zero errori
- Metodo Debt Snowball: Guida Passo dopo Passo per la Libertà dai Debiti
- Padroneggiare il Budgeting: Guida alla Libertà Finanziaria
- Metodo Debt Snowball: Pro, Contro e Funzionamento
- Prestiti Consolidamento Debiti: Guida Completa per Scegliere la Migliore Opzione
- Metodo Palla di Neve (Debt Snowball): Guida passo-passo verso la libertà dai debiti
- Debito studentesco dei Millennial: numeri, cause e soluzioni
- Fondi obbligazionari: guida completa per investitori in cerca di reddito
-
 Metodo Debt Snowball: Guida Passo-Passo + Foglio di Calcolo Gratuito
Quando si tratta di pagare il debito con le carte di credito, è facile sentirsi sopraffatti. Molte persone non sanno dove o come iniziare, specialmente se hanno più carte con creditori diversi, saldi...
-
 Metodo dell'identificazione specifica: guida completa per le scorte di alto valore
Il metodo dellidentificazione specifica delle scorte è utile per le aziende con prodotti unici o di prezzo elevato. Ecco come implementarlo nella tua attività. Abbiamo già trattato diversi tipi di ges...