
Sostegno Finanziario ai Familiari: Come Priorizzare la Vostra Stabilità

Vi siete mai chiesti perché gli assistenti di volo vi istruiscono a mettere la vostra maschera d'ossigeno prima di assistere gli altri?
Potrebbe sembrare egoista mettere i propri bisogni prima di quelli dei propri cari, ma questa regola fa in realtà parte di una filosofia più ampia: per aiutare qualcun altro, dovete essere su un terreno solido voi stessi. Questo è particolarmente vero quando si aiuta qualcuno finanziariamente.
Se sostenere i vostri genitori anziani vi costringe a indebitarvi solo per arrivare a fine mese, non potrete sostenerli per molto. Un approccio attento e sostenibile è l'unico modo per assicurare che il benessere di tutti sia tutelato.
Ecco perché abbiamo messo insieme alcune strategie semplici e pratiche da esperti finanziari che sono stati in questa situazione prima.
Iniziate un Budget
Anika Jindal invia denaro ai suoceri da cinque anni per aiutarli a pagare debiti dalla loro attività tessile in difficoltà. Lei e il marito pianificano di continuare ad aiutarli finché il debito non è pagato, sperabilmente entro fine anno.
Jindal dice che avere un budget ha reso possibile per la coppia restare fedeli ai propri obiettivi pensionistici e aiutare i suoceri allo stesso tempo. Prima di iniziare a mandare soldi ai genitori di lui, il loro approccio al budgeting era decisamente più lassista.
"Ma una volta deciso che andavamo all-in per aiutarli, abbiamo iniziato a preparare un budget mensile per assicurarci di spendere i nostri soldi saggiamente," ha detto Jindal.
Discutete i Problemi Presto
Se sospettate che un caro abbia problemi finanziari che potreste aiutare a risolvere, chiedeteglielo prima piuttosto che dopo. Il pianificatore finanziario R.J. Weiss dice di vedere molte persone aspettare finché non sono in situazioni disperate prima di menzionare la gravità della loro situazione. A quel punto, può essere incredibilmente difficile aiutarli.
Fissate un momento per parlare e chiedete con calma di eventuali problemi che avete notato. Evitate di essere giudicanti o critici, perché questo porterà solitamente l'altra persona a diventare difensiva. Volete che si aprano, non che evitino l'argomento perché si vergognano.
Costruite il Vostro Fondo Emergenza
Quando vi prendete cura di un caro, diventa ancora più importante avere un fondo emergenza perché siete responsabili per qualcuno oltre voi stessi.
Prendetevi tempo per rivalutare le vostre spese fisse e determinare se dovete aumentare il fondo emergenza. Potreste dover risparmiare 6-12 mesi di spese invece della raccomandazione standard di tre mesi. I caregiver spesso devono prendersi tempo non retribuito dal lavoro, quindi dovreste avere abbastanza per pagare le bollette durante quel periodo.
Valutate le Polizze Assicurative
Se siete finanziariamente responsabili per un'altra persona, potreste dover aumentare la vostra polizza vita per proteggerla se voi moriste per primi. Calcolate il costo annuo di cura per quella persona e moltiplicate questo numero per quanti anni probabilmente hanno ancora. Se avete già una polizza vita temporanea (term life), potete contattare l'attuale provider e chiedere come aumentare il capitale assicurato.
Dovreste anche considerare l'acquisto di una polizza invalidità (disability insurance) nel caso non possiate più lavorare, ma dobbiate ancora curare il vostro caro.
Iniziate a Risparmiare per Questo Adesso
L'educatrice finanziaria Athena Lent ha sempre saputo che sarebbe finita a prendersi cura di suo padre a un certo punto. Ma quando lui ha avuto un ictus l'anno scorso, ha capito che sarebbe successo prima del previsto.
Anche se non ha ancora dovuto trasferirsi da lei, Lent ha iniziato a prepararsi per l'inevitabile. Risparmia automaticamente una certa somma in un conto separato ogni mese per coprire le sue future spese.
"Se pensate anche solo di potervi trovare nelle mie scarpe in futuro, iniziate a risparmiare e a capirlo ora," ha detto.
Per recuperare quanto deve risparmiare, Lent ha lavorato per aumentare i redditi dal suo side hustle. Avere un altro flusso di reddito significa che non deve preoccuparsi di stringere la cinghia per far quadrare tutto.
Stabilite Confini Chiari
Prima di accettare di aiutare un parente, dovreste pensare ai vostri limiti e a quanto siete disposti a cedere. Ricordate che i vostri confini possono cambiare nel tempo, come se avete un figlio o sperimentate la vostra difficoltà finanziaria. Entrambe le parti dovrebbero essere disposte a rivedere l'accordo in futuro.
Se il vostro caro si trasferisce da voi, dovreste anche concordare chiaramente chi sarà responsabile per quali spese.
"Avendo confini, potete dire a voi stessi cose come: 'Sono disposto a diminuire l'importo risparmiato per la pensione per sei mesi, ma non sono disposto ad andare oltre il punto in cui non riesco a ottenere il match completo sul mio fondo pensione,'" ha detto Weiss.
Non Trascurate il Vostro Futuro
Quando sostenete un caro, cercate di ricordare il detto: "Non datevi fuoco per tenere gli altri al caldo."
Per quanto allettante possa essere mettere le vostre finanze in secondo piano, è importante dare ancora priorità ai vostri obiettivi maggiori. Ricordate, non potrete prendere in prestito denaro per la vostra pensione.
Ottenete una Detrazione Fiscale
Se fornite la maggior parte dell'assistenza finanziaria per un caro, potreste poterlo dichiarare come familiare a carico nelle tasse. Questo può anche rendervi eleggibili per un credito d'imposta speciale.
In Italia, potete detrarre familiari a carico (coniuge, figli, altri parenti conviventi con reddito ≤ 2.840,51€ o 4.000€ per figli sotto i 24 anni) e accedere a detrazioni per assistenza a persone non autosufficienti. Parlate con un commercialista se non siete sicuri.
Trovate Risorse Esterne
I vostri cari potrebbero essere eleggibili per aiuti finanziari che potrebbero alleviare il loro fardello. Contattate un assistente sociale che potrebbe mettervi in contatto con organizzazioni che possono aiutare.
In Italia, i servizi sociali comunali, l'INPS (assegni di cura, indennità di accompagnamento), le ASL e le associazioni di volontariato offrono supporto. Contattate il vostro Comune o il CAF per essere indirizzati alle risorse locali specifiche.
-
Finanze KonMari: Riordina i Tuoi Soldi per una Vita Gioiosa
Anche le tue finanze possono portare gioia nella tua vita. Tutto ciò che serve è un po di decluttering. Con un libro e ora una serie Netflix estremamente popolare a suo nome, Marie Kondo ha portato i
-
Priorità finanziarie: una guida passo passo per raggiungere i tuoi obiettivi
Quando le risorse sono limitate, stabilire priorità è essenziale. Esiste un ordine generale che può aiutare a costruire una base finanziaria solida. Massimizza il contributo aziendale al fondo pensio
Articoli in Evidenza
- Rischi dell'Esternalizzazione Contabile e Come Evitare Errori Costosi
- Checklist Finanze Personali: Raggiungi i Tuoi Obiettivi Finanziari
- Lavorare da Casa con i Figli: Strategie per Bilanciare Lavoro e Famiglia
- Sicurezza Finanziaria: Strategie Esperte per Proteggere le Finanze dalla Recessione
- Stabilisci Confini Finanziari Sani: Proteggi i Tuoi Soldi e il Tuo Benessere
- Recupero Finanziario: Passi per Riprendere il Controllo delle Tue Finanze
- Padroneggia le Tue Finanze: 19 Consigli Provati per la Gestione del Denaro
- Capire il bias di proiezione: come influenza le tue decisioni finanziarie
- Automazione delle finanze personali: semplifica budget e pagamenti
- Finanze per l'anno sabbatico: gestire i soldi per una pausa di successo
-
 Crea una Potente Vision Board Finanziaria: Raggiungi i Tuoi Obiettivi di Denaro
Imparare come fare una vision board può essere incredibilmente dimpatto quando si tratta di raggiungere i tuoi obiettivi finanziari. Questo perché, quando si tratta di obiettivi, il vecchio adagio su...
-
 Padroneggia il Tuo Umore: Strategie Pratiche per il Benessere Emotivo
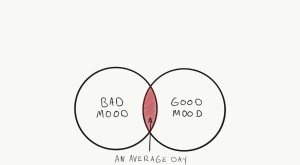
Sei attualmente di buon umore o di cattivo umore? Ora, fammi unaltra domanda: Comè la tua giornata? Scommetto che stai avendo una brutta giornata se sei di cattivo umore, e una buona giornata se sei ...