
Carte di debito: come funzionano e le differenze con le carte di credito

Una carta di debito collegata a un conto contenente fondi federali di emergenza fu uno dei modi con cui il governo statunitense erogò gli aiuti finanziari alle vittime dell'uragano Katrina nel 2005.
Non c'è nulla di misterioso nelle carte di debito. Con i loro loghi Visa e MasterCard possono sembrare travestite da carte di credito, ma non attingono denaro dalla stessa fonte. Le carte di debito, a volte chiamate carte bancomat, prelevano i fondi dal tuo conto corrente, non da una linea di credito.
Molte carte di debito sono in realtà carte "doppie", utilizzabili sia come debito sia come credito. Quando fai un acquisto con una carta di questo tipo, il lettore ti chiederà se vuoi usarla come carta di debito o di credito. Se la usi come carta di debito, digiti il tuo codice PIN per autorizzare la transazione; puoi anche avere l'opzione di ricevere contanti (cashback) al momento dell'acquisto. È come prelevare a un bancomat insieme al tuo acquisto: unifichi semplicemente le operazioni. Se la usi come carta di credito, invece, firmi lo scontrino invece di digitare il PIN.
Come vedi, il procedimento di base di una transazione con carta di debito non è complicato. Ma perché scegliere una carta di debito anziché una di credito? Confrontiamole.
Carte di debito e carte di credito a confronto

Le banche di Baghdad hanno iniziato a emettere carte di debito ai clienti, come pubblicizza questo dipendente della Warka Bank l'11 marzo 2008.
Carte di debito e carte di credito hanno ciascuna vantaggi e svantaggi. Il vantaggio più grande delle carte di debito è che non devi preoccuparti di tassi d'interesse, bollette mensili e oneri finanziari. Poiché una carta di debito usa solo il denaro che possiedi davvero, non accumulerai un debito ingestibile come potrebbe capitare con un uso sconsiderato della carta di credito. Le carte di credito, dopotutto, maturano interessi sui saldi non pagati: se non estingui il saldo ogni mese, finirai sempre per pagare un televisore più di quanto costava davvero.
I limiti delle carte di credito sono spesso piuttosto elevati, a volte molto più alti del saldo medio mensile del tuo conto corrente. Se non stai attento, il saldo della carta di credito può sfuggire di mano. Il limite della carta di debito, invece, è semplicemente ciò che hai sul conto.
Un altro vantaggio della carta di debito è la facilità con cui la si ottiene. Puoi averla praticamente con qualsiasi conto corrente, mentre la carta di credito si ottiene solo facendo domanda. La carta di debito non richiede un'indagine sulla tua storia creditizia; la maggior parte delle carte di credito sì.
Come il vantaggio della carta di debito è che attinge ai fondi reali, così lo svantaggio è che ne sei limitato. Puoi andare in rosso sul conto, con il rischio che la banca ti addebiti una commissione di scoperto, che può arrivare fino a 25 dollari. Ma anche superare il limite della carta di credito comporta una commissione simile, che per giunta matura interessi. Le carte di debito non ti autorizzano a essere irresponsabile nelle spese: dovresti sempre tenere d'occhio le transazioni e il saldo del conto.
Un vantaggio delle carte di credito rispetto a quelle di debito è che consentono acquisti molto grandi altrimenti impossibili, come quel televisore al plasma che desideri tanto. Con le carte di credito, però, è facile sentirsi liberi di comprare qualunque cosa, in qualunque momento. Vivi e spendi entro le tue possibilità.
Uno svantaggio delle carte di debito è la minore tutela per gli acquisti prevista dalla legge. Le transazioni con carta di debito somigliano molto ai pagamenti in contanti: il denaro cambia mano in fretta ed è difficile recuperarlo. Se vuoi restituire un articolo rotto o insoddisfacente acquistato con carta di debito, molti negozi ti concederanno solo un cambio merce o un buono acquisto.
Inoltre, va detto che le leggi a tutela delle carte di debito rubate sono meno favorevoli di quelle per le carte di credito. Potresti trovare più difficile recuperare il tuo denaro se un rapinatore ti ruba la carta di debito rispetto a quando ti ruba la carta di credito.
Quando scegliere di usare una carta di debito
Ci sono diversi aspetti da considerare nello scegliere se usare una carta di debito. Le carte di debito sono ideali per i piccoli acquisti di routine: la scatola di ciambelle per i colleghi o la bottiglia d'acqua presa al negozietto mentre vai in spiaggia in una giornata calda. Quando si tratta di articoli importanti come computer, televisori e mobili, di solito è meglio usare una carta di credito. Questi acquisti possono incidere pesantemente sulle tue finanze, un colpo che forse non puoi permetterti tutto in una volta. Dilazionato in diverse rate di carta di credito, il costo di un bene costoso diventa più gestibile.
Le carte di debito sono comode sia per il cliente sia per il commerciante. Gli assegni sono fastidiosi da compilare, scomodi da versare e lenti da incassare. Le transazioni con carta di debito di solito si completano entro 24 ore. Inoltre, gli esercizi commerciali accettano le carte di debito più spesso degli assegni, e in genere pagano meno per elaborare un pagamento con carta di debito che con carta di credito.
Un aspetto da tenere presente quando usi una carta di debito è che alcuni esercizi, come hotel e distributori di benzina, appongono una "preautorizzazione" (hold) sulla carta per assicurarsi di essere pagati. Per esempio, i distributori spesso bloccano 50 dollari sulla carta e poi ti addebitano il costo effettivo del carburante erogato. Appena ricevono quanto dovuto, sbloccano i 50 dollari. Se usi la carta di debito per il rifornimento, però, questa preautorizzazione può incidere sul saldo disponibile del conto, condizionando altri acquisti che potresti voler fare prima dello sblocco.
Se scegli di usare una carta di debito, assicurati di proteggere la carta e i dati del conto. Tieni al sicuro il PIN: non portarlo in giro su un foglietto infilato nel portafoglio, ma memorizzalo. Inoltre, non scegliere un PIN ovvio, un numero che un ladro potrebbe facilmente collegare ad altre informazioni identificative, come il tuo civico o una sequenza di cifre del tuo numero di telefono. Chiunque può reperire questi dati, quindi non facilitargli il compito.
Come abbiamo visto, se ti rubano la carta di debito può essere più difficile recuperare il denaro rispetto alla carta di credito. In base all'Electronic Fund Transfer Act, se denunci il furto entro due giorni, non perderai più di 50 dollari di quanto il ladro ha prelevato dal tuo conto. Se non denunci entro 60 giorni, potresti essere responsabile fino a 500 dollari. Oltre i 60 giorni... beh, speriamo che tu abbia una buona riserva di denaro su un altro conto. Per fortuna Visa, MasterCard e molte banche non ti riterranno responsabile per le transazioni con carta di debito che non hai autorizzato.
-

Carte di credito cash back: guida completa ai rimborsi
Ti sei mai chiesto come funzionano davvero le carte di credito con cash back? Tutti ne parlano, tutti ne vorrebbero una, ma in pochi sanno come usarle per massimizzare i rimborsi. Ecco una guida prat
-

Capire le Carte di Credito: Guida per Principianti all'Uso Responsabile
Avevo 18 anni quando ricevetti la mia prima carta di credito. Cera uno stand nel campus del mio college che regalava una t-shirt e un buono per il buffet della pizzeria locale se presentavi domanda. A
Articoli in Evidenza
- Decodificare i numeri della carta di debito: cosa significano davvero
- Capire i Premi Carte di Credito: Punti e Miglia Spiegati
- Frode Carta di Debito: Come Contestare Addebiti Non Autorizzati e Annullare la Carta
- Combinare Carte Prepagate per un Acquisto: Guida Pratica
- Carta di debito PayPal: come richiederla e usarla
- Blocchi sulla carta di credito: cosa sono e perché avvengono
- Restrizioni sulla Carta di Debito: Perché Avvengono e Come Risolverle
- Comprendere le Carte EBT: Guida ai Benefici SNAP
- Monitorare gli Addebiti sulla Carta di Debito: Guida Semplice
- Carte di Debito per la Disoccupazione: Come Funzionano e Come Usarle
-
 Capire le Carte di Credito: Guida Completa
Le carte di credito sono una presenza fissa nella vita americana. Ti è mai capitato di vedere qualcuno in fila alla cassa che fruga tra un mazzo di carte di credito? Chi ne possiede così tante è una m...
-
 Chip & PIN contro Strisciata: Capire la Sicurezza delle Carte di Credito
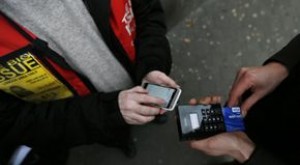
Un edicolante (a sinistra) usa il suo dispositivo Chip e PIN fuori dalla stazione della metropolitana di South Kensington, Londra, 2013. Le carte Chip e PIN sono ampiamente usate in Europa. Ogni titol...