
Rischio di Mercato (Market Risk): Guida Completa per Investitori
Punti Chiave
- Rischio di mercato = rischio sistematico: incertezza legata al mercato nel suo complesso.
- Tipologie: rischio tasso interesse, rischio materie prime, rischio cambio, rischio paese.
- Analisti usano Value at Risk (VaR) e coefficiente Beta per quantificare perdite potenziali.
Tipologie di Rischio di Mercato
1. Rischio Tasso di Interesse
Deriva da variazioni impreviste dei tassi per politiche monetarie (es. Federal Reserve). Aumento tassi → calo prezzi titoli (specie reddito fisso). Esempio: bond sovrano cedola fissa 6%. Se tassi mercato salgono all'8%, prezzo bond scende finché rendimento (cedola/prezzo) non eguaglia 8%. Viceversa, calo tassi → guadagno imprevisto.
2. Rischio Materie Prime (Commodity Risk)
Petrolio, grano, metalli sono input essenziali. Shock sui prezzi (es. crisi petrolifera) si propagano a tutta l'economia (supply-side crisis), riducendo utili, dividendi e capacità di rimborso del capitale.
3. Rischio Cambio (Currency/Exchange Rate Risk)
Possibile calo del rendimento in valuta domestica per deprezzamento della valuta estera. Rilevante per investimenti internazionali. Economie emergenti mantengono riserve valutarie elevate per controbilanciare deprezzamenti.
4. Rischio Paese (Country Risk)
Fattori macro fuori controllo del mercato: stabilità politica, deficit fiscale, disastri naturali, ambiente regolatorio, ease of doing business. Da valutare in investimenti internazionali.
Come Mitigare il Rischio di Mercato
Essendo sistematico, non si elimina con diversificazione, ma si può coprire (hedging) per esposizione minima. La volatilità (dispersione assoluta/percentuale prezzi) è misura comune. Metodi professionali:
- Value at Risk (VaR): stima perdita potenziale su un orizzonte temporale con data probabilità. Metodo standard ma richiede assunzioni che limitano accuratezza.
- Coefficiente Beta (β): misura volatilità di un titolo/portafoglio vs mercato (β=1). β>1 = più volatile; β<1 = meno volatile. Usato nel CAPM per calcolare rendimento atteso: R = Rf + β × (Rm – Rf).
Risorse Aggiuntive
- Bond Pricing – Calcolo prezzo obbligazione da cedola, valore nominale, rendimento, scadenza
- Rischio Idiosincratico – Rischio specifico di un singolo asset (non sistematico)
- Offerta e Domanda Aggregate – Macro-analisi domanda/offerta
- Rischio Sistemico – Rischio collasso sistema finanziario (perdita fiducia)
-
Comprendere i Mercati Secolari: Trend di Lungo Termine e Strategie di Investimento
Un mercato secolare è prevalentemente guidato e influenzato da elementi o forze che è probabile siano presenti nel prevedibile futuro. Le forze possono influenzare il prezzo o il valore di un asset fi
-
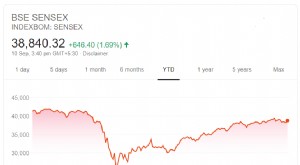
Sensex: Guida all'Indice Principale della Borsa di Bombay
Il Sensex (S&P BSE Sensex Index) è lindice di riferimento che traccia la Borsa di Bombay (BSE), la più antica borsa valori dellAsia. Composto dalle 30 azioni più grandi e liquide quotate sul BSE, misu
Articoli in Evidenza
- Rischio Sistematico (Systematic Risk): Fattori Fuori dal Tuo Controllo
- Mercati all'Asta (Auction Markets): Come si Determinano i Prezzi
- Comprendere il rischio di cambio: guida completa
- Pattern Doji Candlestick: Significato e Segnali di Trading
- Comprendere il Rischio al Ribasso (Downside Risk): Proteggere i Tuoi Investimenti
- Mercati "Frothy": Rischi, Segnali e Precedenti Storici
- Capire i Mercati Inefficienti: Cause e Implicazioni
- Cicli di Mercato: Trend e Ambienti Economici
- Profondità di Mercato: Guida per Trader
- Manipolazione di Mercato: Definizione, Tattiche e Ruolo della SEC
-
 Mercati Quote-Driven: Guida per Investitori
Un mercato quote-driven (o price-driven, dealer market) è una struttura di mercato secondario in cui gli investitori negoziano con i dealer. Quasi tutti i titoli di Stato, valute e commodity spot sono...
-
 Rally di Borsa: Definizione, Cause e Come Gestirli
Un rally è un periodo di aumento continuo dei prezzi di azioni, indici o obbligazioni. Il termine è usato spesso dai media finanziari (es. Bloomberg) per descrivere fasi di prezzi in salita. Scopri...