
Valore contante vs valore di riscatto: capire l'assicurazione vita
Le opzioni assicurazione vita includono scelta tra temporanea e permanente. La temporanea costa meno ma offre solo protezione. Le permanenti offrono accumulo di valore contante. Puoi accedere al contante mentre la polizza è in vigore, e puoi anche riscattarla ("incassarla").
Valore contante
Pagando premi su un piano permanente (vita intera, universale, variabile), una parte copre il costo assicurativo e commissioni. Il resto va in un fondo di accumulo che matura interessi. Puoi accedere al contante disponibile come prestito a basso interesse o prelievo diretto, secondo il tipo di polizza.
Valore di riscatto
L'assicuratore vende la polizza aspettando che tu paghi i premi fino alla morte. Se la riscatti prima, l'assicuratore recupera parte delle perdite con una penale di riscatto, detratta dal valore contante accumulato. L'entità della penale dipende da quanto tempo la polizza è in vigore. Il saldo residuo è il valore di riscatto.
Presenza della copertura
La differenza principale: con il valore contante puoi prelevare fondi e mantenere la copertura; il valore di riscatto significa terminazione della polizza. Prelevando dal valore contante, non sei obbligato a restituire, ma eventuali saldi in sospeso più interessi saranno detratti dal beneficio morte ai beneficiari. Se riscatti e poi vuoi nuova copertura, pagherai premi più alti per l'età avanzata.
Considerazioni fiscali
Un vantaggio del prestito sul valore contante invece del riscatto: oltre a mantenere l'assicurazione, tipicamente non sei tassato sull'importo del prestito. Se riscatti, generalmente paghi tasse su qualsiasi importo che supera il totale dei premi pagati negli anni. Se hai la polizza da molti anni, l'impatto fiscale può essere significativo.
-
Glossario Reddito Fisso: Termini Chiave su Obbligazioni e Bond
Questo glossario sul reddito fisso copre i termini e le definizioni più importanti su obbligazioni e bond, essenziali per gli analisti finanziari. I concetti sono trattati in dettaglio nel Corso Fixed
-
Creazione di Valore Sostenibile: Oltre l'Intuizione per gli Executive
Di Tim Koller, Richard Dobbs e Bill Huyett I limiti della saggezza intuitiva La maggior parte degli executive ha capito come creare valore per gli azionisti attraverso esperienza, osservazione e intu
Articoli in Evidenza
- Depositi Bancari vs Riserve Bancarie: Differenze Chiave
- MoneyGram vs Western Union: confronto costi, velocità e copertura
- Banche Commerciali vs Banche d'Affari: Differenze Chiave Spiegate
- Assegni Singoli vs Duplicati: Capire le Differenze
- Calcolare il VAN (NPV) con la calcolatrice: guida passo passo
- Equity vs. Profitto: Capire la Crescita degli Investimenti
- Riscatto polizza Boston Mutual Life: cosa sapere
- Assicurazione vs Riassicurazione: Differenze Chiave Spiegate
- Riscattare la Tua Assicurazione Vita Prudential: Cosa Devi Sapere
- Capitolo 7 vs Capitolo 13: Differenze Chiave Spiegate
-
 Riscattare una Polizza Vita: Guida Completa
Walt Disney, Ray Kroc e James Cash Penney hanno famosamente riscattato polizze vita per avviare le loro aziende o tenerle a galla nei momenti difficili. Se possiedi una di queste polizze, solitamente ...
-
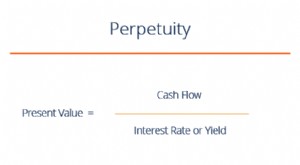 Perpetuità Spiegata: Capire i Flussi di Cassa Infiniti