
Ratio di Budget Personale: Linee Guida Consigliate dagli Esperti
Creando un budget, molti non sanno come suddividere il reddito in categorie di spesa. I ratio di budget possono includere spese per la casa, trasporti, risparmi. Esistono ratio specifici raccomandati da consulenti e istituti finanziari. Questi ratio entrano in gioco anche quando si richiede un prodotto di credito come mutuo o prestito personale.
Spese per la Casa
Il fattore maggiore è tipicamente il ratio per costi abitativi. Include mutuo/affitto, tasse, assicurazioni, fondi per riparazioni o miglioramenti necessari. Anche utenze: elettricità, gas, acqua, fognature, telefono. TV via cavo e Internet possono essere inclusi, ma molti li considerano lusso non necessità. Si raccomanda che la quota abitativa sia ≤35%.
Trasporti
Dopo la casa, i trasporti possono essere la voce più costosa. Include rate auto/leasing, carburante, assicurazione auto, manutenzione ordinaria, risparmi per riparazioni. Anche parcheggi e trasporti pubblici. Alcuni includono risparmi per futura auto se non c'è rata mensile. Raccomandato: 20% del budget.
Spese di Vita Quotidiana
I consumatori spendono molto in spese quotidiane. Include: spesa alimentare, ristoranti, intrattenimento (cinema, vacanze), spese mediche e farmaci. Anche abbigliamento, oggetti personali, regali, abbonamenti (noleggio film, riviste). Alcuni mettono TV/Internet qui invece che in spese casa. Raccomandato: 20% del budget.
Debiti e Risparmi
Dopo casa, trasporti, vita quotidiana, entrano in gioco rimborso debiti e risparmi. Rimborso debiti: carte di credito, prestiti personali non garantiti, prestiti studenteschi, altri debiti non legati a prestiti garantiti (mutuo, auto). Raccomandato: 15% del budget.
Anche se il risparmio è la quota minore, aiuta a preparare il futuro. Include: fondo emergenza, risparmi pensione, investimenti (azioni, obbligazioni, immobili). Raccomandato: il restante 10%.
-

Strategie di budget efficaci per il successo finanziario nel 2024
Rispettate il budget - e fate decollare i risparmi - con queste mosse chiave. Seguire un budget può giovarvi in molti modi. Prima di tutto, può aiutarvi ad aumentare i risparmi dandovi un senso di do
-
Bilancio personale: guida semplice per una finanza più sana
Creare un bilancio personale significa prendere consapevolezza di come guadagni e spendi. È uno strumento semplice, ma estremamente efficace per evitare debiti, risparmiare con regolarità e raggiunge
Articoli in Evidenza
- Crea un Budget: Raggiungi la Sicurezza Finanziaria e la Tranquillità
- Budget personale: guida step-by-step per prendere il controllo dei soldi
- Miglior Software Budget Personale: Funzionalità e Confronto 2024
- Combinare Budget Personali: Guida per Coppie e Coinquilini
- Padroneggiare le Finanze: Guida al Budgeting di Successo e Mantenere la Rotta
- Dai Priorità al Risparmio: Costruisci un Futuro Finanziario Sicuro
- Software Budgeting per Computer vs Strumenti Finanza Personale Online: Confronto
- Migliora le Tue Finanze: 3 Modi Semplici per Ottimizzare il Budget
- Software di Budgeting Gratuiti: Strumenti per Controllare le Tue Finanze
- Modelli di Budget Gratuiti: 12 Opzioni per Controllare le Tue Finanze
-
 Eleva il Tuo Stile: Consigli e Trucchi Accessibili
Se ami la moda, probabilmente hai passato molto tempo a pensare a come migliorare il tuo stile personale. Magari hai comprato lidea che i vestiti debbano essere costosi per sembrare belli o che indoss...
-
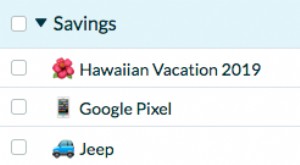 Budgeting per il Risparmio: Guida Semplice ai Tuoi Obiettivi Finanziari
Quando stai configurando un budget e cerchi di essere specifico sui tuoi obiettivi finanziari a lungo termine, potresti chiederti come trattare il tuo conto di risparmio nel tuo budget. Beh, fortunata...