
Numero di Routing vs Numero di Conto: Capire la Differenza
C'è una differenza fondamentale tra il numero di routing (ABA) e il numero di conto corrente. Entrambi svolgono ruoli bancari cruciali ma hanno funzioni nettamente distinte. Insieme, questi numeri hanno reso le operazioni bancarie più semplici, consentendo ai consumatori di gestire facilmente i propri fondi e ai commercianti di garantire i pagamenti per beni e servizi. Questi due numeri identificano il tuo conto in modo univoco e dirigono i fondi da e verso il tuo istituto bancario.
Sono Numeri di Identificazione
Il tuo numero di conto permette alla banca di sapere quale cliente possiede il conto legato a una transazione su conto corrente (ti identifica). Il numero di routing indica alle banche dove è stato aperto il conto (identifica la banca).
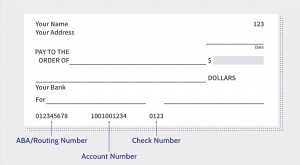
Gli standard del settore hanno reso possibile l'identificazione rapida del numero di routing e del numero di conto esaminando la parte inferiore di un assegno bancario standard. Negli Stati Uniti, il numero di routing è lungo nove cifre e si trova in basso a sinistra sull'assegno.
Sebbene gli standard differiscano tra le regioni del mondo, i sistemi bancari sono diventati uniformi in modo che i numeri di routing e di conto siano facilmente identificabili in modo simile, indipendentemente dal paese. I numeri di conto variano in lunghezza tra gli istituti, ma negli Stati Uniti è il secondo numero nella parte inferiore dell'assegno.
Il numero di routing dirige il flusso dei fondi da o verso una banca. Negli Stati Uniti questo codice uniforme aiuta la Federal Reserve e l'Automated Clearing House (ACH) a determinare dove richiedere o inviare fondi. All'interno della banca, il numero di conto indirizza l'istituto al conto appropriato per depositare o prelevare fondi. Negli accordi di addebito o accredito automatico, il numero di conto consente a terze parti di richiedere o depositare fondi da un conto specifico e il numero di routing di trovare facilmente l'istituto corretto.
La Storia di Questi Numeri
I numeri di routing sono stati sviluppati dall'American Bankers Association nel 1910 e si sono evoluti nel tempo per adattarsi a molti progressi nel settore bancario, come le camere di compensazione automatizzate e l'online banking. I conti correnti esistono dall'antichità. L'assegno moderno deriva dall'arabo "saqq", che era una promessa scritta di pagare beni, per evitare di trasportare contanti in aree pericolose.
Accuity Solutions crea e assegna i numeri di transito di routing ai nuovi istituti, garantendo che ogni entità bancaria separata sia facilmente identificabile rispetto alle altre. Nel 1911 Accuity divenne il Registrar ufficiale dei numeri di routing ABA, assicurando che ogni numero di routing ABA rimanesse univoco per ogni istituto. Le singole banche assegnano i numeri di conto a individui, aziende o gruppi attraverso le operazioni di apertura nuovi conti che variano tra gli istituti.
Cose da Controllare
Se guardi il tuo numero di conto (la seconda serie di numeri sul tuo assegno cartaceo), potresti notare che questa stringa sembra avere 16 cifre. Noterai che ci sono segni di separazione (non cifre) tra i primi 12 numeri e gli ultimi quattro. Le ultime quattro cifre sono il numero dell'assegno che stai guardando.
Se passi all'assegno successivo, noterai che le ultime quattro cifre sono una in più. Se guardi in alto a destra del tuo assegno, vedrai il numero dell'assegno, che corrisponderà a quelle ultime quattro cifre in basso a destra.
Non dare questo numero a un rappresentante della banca né inserirlo in un modulo online per assegni a meno che non vedi una casella separata che richiede il numero dell'assegno.
I numeri di routing presentano un cifra di controllo alla fine della stringa di numeri per verificare l'integrità del routing in modo che i fondi non vengano direzionati altrove. Tuttavia, i numeri di conto bancario sono stati facilmente manipolati nel corso degli anni per permettere ai criminali di ingannare i commercianti in transazioni fasulle.
Molti commercianti ora utilizzano servizi di verifica del conto bancario o conversione elettronica degli assegni per verificare lo stato dei conti prima di stipulare accordi con i clienti. Con l'ascesa delle carte di credito e debito, alcuni commercianti hanno smesso di accettare assegni del tutto per evitare di fare affidamento su informazioni bancarie scritte.
-
Codici Routing: Cosa Sono e Come Trovare il Tuo
Un codice routing (routing number) è un numero univoco che identifica una specifica istituzione bancaria. Ogni codice routing è composto da nove cifre. I codici routing sono talvolta indicati come n
-
Numero di Routing vs Numero di Conto: Differenze Chiave Spiegate
Quando apri un conto bancario, ti vengono assegnati sia un numero di conto che un numero di routing. Entrambi sono necessari per completare la maggior parte delle transazioni bancarie. Questi numeri l
Articoli in Evidenza
- Numeri di routing e conto: guida ai trasferimenti sicuri
- Numeri di routing per bonifici: guida ai trasferimenti sicuri
- Formati numero conto bancario USA e standard internazionali (IBAN)
- Inviare Denaro Online: Usare Routing e Numero Conto - Guida Rapida
- Codici Routing e Conto sugli Assegni: Guida Semplice
- Decodifica il Tuo Assegno: Trova Routing e Numero Conto
- Trovare la Banca dal Numero di Conto: I Numeri di Routing Spiegati
- Pagamento Assegno Online: Guida Passo-Passo
- Numeri di routing: guida al numero ABA e coordinate bancarie
- Codice di instradamento bancario: cos'è e come trovarlo
-
 Numeri di Conto: Cosa Sono, Come Funzionano e Come Proteggerli
Cosè un Numero di Conto? Un numero di conto è una stringa univoca di numeri, e talvolta lettere e altri caratteri, che identifica il titolare di un conto e ne consente laccesso. Negli USA, il Social S...
-
 Comprendere i Numeri di Conto: La Chiave per i Tuoi Registri Finanziari
Un numero di conto è un codice univoco composto da numeri, lettere o altri caratteri, assegnato al titolare del conto per facilitare il riferimento nei registri contabili di unistituzione finanziaria....