
Numero di Routing vs Numero di Conto: Differenze Chiave Spiegate
Quando apri un conto bancario, ti vengono assegnati sia un numero di conto che un numero di routing. Entrambi sono necessari per completare la maggior parte delle transazioni bancarie.
Questi numeri lavorano insieme per comunicare informazioni importanti sul tuo conto e sulla transazione, inclusa la banca che detiene il tuo conto.
Se ti sei mai chiesto qual è la differenza tra numero di routing e numero di conto, ecco cosa devi sapere.
- Qual è la differenza tra numero di routing e numero di conto?
- In che modo i numeri di routing e di conto differiscono
- Dove posso trovare il numero di routing della mia banca?
- Dove posso trovare il numero del mio conto bancario?
- Passi successivi: Cosa fare se sbaglio il numero di routing o di conto in una transazione?
Qual è la differenza tra numero di routing vs. numero di conto?
La maggior parte delle transazioni bancarie — come l'impostazione di un accredito diretto o l'esecuzione di un bonifico o trasferimento ACH — richiede il numero di routing della tua banca e il tuo numero di conto.
Il tuo numero di routing è specifico del tuo istituto finanziario, mentre il tuo numero di conto è specifico del tuo conto bancario. Insieme, questi numeri indicano da dove proviene il denaro o dove sta andando.
Cos'è un numero di routing?
Il numero di routing — noto anche come numero ABA — identifica quale istituto finanziario è responsabile del pagamento o della ricezione di pagamenti per assegni e transazioni elettroniche.
Per la maggior parte delle transazioni consumer e business, il numero di routing a nove cifre inizia con cifre comprese tra 01 e 12. Il numero 00 è riservato alle transazioni governative. Le cifre all'inizio del numero di routing si riferiscono al distretto della Federal Reserve dove si trova l'istituto finanziario. A partire dal 2020, si applicano i seguenti distretti:
- 01: Boston
- 02: New York
- 03: Philadelphia
- 04: Cleveland
- 05: Richmond
- 06: Atlanta
- 07: Chicago
- 08: St. Louis
- 09: Minneapolis
- 10: Kansas City
- 11: Dallas
- 12: San Francisco
Le banche potrebbero avere più numeri di routing. In effetti, una banca può avere fino a 10 numeri di routing. Per ottenerne uno, la banca deve fare domanda all'ABA Routing Number Administrative Board.
Cos'è un numero di conto?
Il tuo numero di conto bancario è unico per te, come le tue impronte digitali. È ciò che le banche usano per identificarti nei loro sistemi. Funziona insieme al numero di routing ogni volta che effettui transazioni bancarie, dicendo alla banca da dove prelevare o dove depositare il denaro.
I numeri di conto possono arrivare fino a 17 cifre, anche se ogni istituto finanziario ha la sua metodologia per decidere la lunghezza e il significato delle cifre.
In che modo i numeri di routing e di conto differiscono
Mentre i numeri di routing e i numeri di conto sono importanti per le transazioni bancarie, differiscono tra loro nei seguenti modi:
- Unicità — Mentre il tuo numero di conto è assegnato solo a te, l'istituto finanziario avrà gli stessi numeri di routing per tutti i suoi clienti.
- Regionalità — Le prime cifre del tuo numero di routing indicano la regione della tua banca. Al contrario, le cifre del tuo numero di conto non riflettono la tua posizione — il tuo numero di conto è creato attraverso una metodologia ideata dalla tua banca.
- Lunghezza — I numeri di routing sono sempre di nove cifre. I numeri di conto possono variare in lunghezza, con alcuni che arrivano fino a 17 cifre.
Come lavorano insieme
Il tuo numero di routing indica quale istituto finanziario è responsabile del pagamento, e il numero di conto mostra chi possiede il conto.
Se scrivi un assegno per pagare l'affitto e il tuo proprietario lo incassa, la banca del proprietario userà quelle informazioni per identificare da quale istituto finanziario e conto richiedere il pagamento.
Oppure, se ti iscrivi all'accredito diretto al lavoro, il reparto paghe del tuo datore di lavoro usa i numeri di routing e di conto per identificare dove depositare la tua busta paga ogni periodo di paga.
Dove posso trovare il numero di routing della mia banca?
Ecco tre modi diversi per trovare il numero di routing della tua banca.
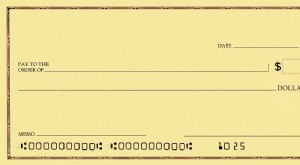
- Guarda i tuoi assegni. Se hai un conto corrente, guarda i tuoi assegni cartacei e vedrai una serie di numeri stampati in basso. Il numero di routing è stampato in basso sui tuoi assegni. È il primo gruppo di numeri sul lato sinistro dell'assegno.
- Contatta la tua banca. Se non hai accesso ad assegni cartacei, puoi contattare la tua banca per ottenere il tuo numero di routing.
- Accedi al tuo conto online. Se hai l'home banking, puoi accedere al tuo conto per visualizzare il tuo numero di routing. In genere si trova sotto i servizi del conto.
Dove posso trovare il numero del mio conto bancario?
Puoi trovare il tuo numero di conto con i seguenti metodi:
- Controlla online. Puoi visualizzare le informazioni del tuo conto bancario quando accedi al tuo conto online.
- Controlla i tuoi assegni. Il tuo numero di conto è il gruppo centrale di numeri in basso sul tuo assegno. È il numero che appare sul tuo assegno tra il numero di routing e il numero dell'assegno.
- Guarda il tuo estratto conto. La tua banca ti invierà tipicamente estratti conto mensili che delineano l'attività del tuo conto. L'estratto conto includerà anche il tuo numero di conto e informazioni su come contattare il servizio clienti.
Passi successivi: Cosa posso fare se sbaglio il mio numero di routing o di conto in una transazione?
Poiché i tuoi numeri di routing e di conto sono così importanti, trattali con cura. Mentre il numero di routing di una banca è informazione di dominio pubblico, il tuo numero di conto non lo è — e dovresti prendere provvedimenti per preservare la tua privacy quando usi quel numero. Scrivere il numero di routing o di conto sbagliato può causare ritardi, rifiuti o persino l'accredito su un conto sbagliato.
Se hai commesso un errore con il tuo numero di routing o di conto, la banca potrebbe rilevare il problema e rifiutare la transazione. Ma in alcuni casi la banca potrebbe non accorgersene, e il denaro potrebbe essere depositato sul conto sbagliato. Se ciò accade, contatta il tuo istituto finanziario per cercare di risolvere il problema.
-

CD vs Conti di Risparmio: capire le differenze chiave
Se stai cercando unopzione per far crescere i tuoi soldi con un tasso di rendimento più prevedibile di altre opzioni di investimento, un conto di risparmio o un certificato di deposito potrebbe fare a
-

IRA Spiegata: Guida Completa ai Conti Pensionistici Individuali
Cosè unIRA in parole semplici? E cosè una Roth IRA? Avrete sicuramente sentito parlare di IRA, ma potreste non essere certi di cosa sia esattamente. Molti si chiedono: Cosè unIRA?. Si tratta di un con
Articoli in Evidenza
- Trust vs Escrow Account: Differenze Chiave
- Sicurezza Conto Bancario: Rischi di Condividere Numero Conto e ABA
- Numeri Conto Risparmio vs Corrente: Perché Devono Essere Diversi
- Inviare Denaro Online: Usare Routing e Numero Conto - Guida Rapida
- Codici Routing e Conto sugli Assegni: Guida Semplice
- Trovare la Banca dal Numero di Conto: I Numeri di Routing Spiegati
- Conto corrente o conto di risparmio: differenze e utilizzo
- Conti Nostro vs Vostro: Capire la Differenza
- Open Interest vs Volume: Guida Completa per i Trader
- Codice di instradamento bancario: cos'è e come trovarlo
-
 Comprendere i Numeri di Conto: La Chiave per i Tuoi Registri Finanziari
Un numero di conto è un codice univoco composto da numeri, lettere o altri caratteri, assegnato al titolare del conto per facilitare il riferimento nei registri contabili di unistituzione finanziaria....
-
 Comprendere l'IBAN: Guida ai Numeri di Conto Bancario Internazionali
Il Numero di Conto Bancario Internazionale – tipicamente indicato come IBAN – è un sistema di identificazione per i conti bancari utilizzato oltre i confini nazionali. Concordato a livello internazion...