
Reddito Netto vs Flusso di Cassa: Capire la Differenza
Un'azienda può avere un reddito netto positivo ma un flusso di cassa negativo nello stesso anno se usa il metodo d'esercizio (accrual method) per registrare ricavi e spese. Nel metodo d'esercizio, il reddito netto può essere aumentato da ricavi non monetari che non influenzano il flusso di cassa, mentre il flusso di cassa può essere diminuito da reali esborsi monetari che potrebbero non essere considerati deduzioni di spesa per il reddito netto. Di conseguenza, mentre ricavi non monetari sufficienti possono aiutare a raggiungere un reddito netto positivo, abbastanza esborsi monetari non considerati spese possono portare a flusso di cassa negativo, a parità di condizioni.
Reddito Netto
Il reddito netto è un utile contabile non misurato da incassi e pagamenti monetari. Le aziende possono fare vendite a credito e non ricevere pagamenti dai clienti al momento, ma registrare comunque ricavi nel calcolo del reddito netto. Nel frattempo, le aziende non registrano afflussi monetari dalle vendite. Supponendo che un'azienda abbia pagato in contanti per spese sostenute e non abbia altri afflussi monetari per l'anno, dato che i ricavi superano le spese, l'azienda avrebbe un reddito netto positivo, ma un flusso di cassa negativo per l'anno.
Aumento degli Asset
Il flusso di cassa per lo stesso anno può essere ulteriormente ridotto da altri esborsi monetari non conteggiati come spese sostenute e, quindi, non riducono il reddito netto. Il contante pagato per aumentare certi asset operativi per l'anno, come acquisto di scorte, è una forma di deflusso monetario che, se abbastanza grande, potrebbe ridurre il flusso di cassa totale a negativo. Le aziende possono anche prepagare certe spese per il futuro che sono registrate come spese sostenute solo nel tempo. Di conseguenza, mentre i prepagamenti interi sono detratti per il flusso di cassa, solo una porzione, come spesa sostenuta per l'anno, è sottratta per il reddito netto.
Diminuzione delle Passività
Le aziende fanno anche pagamenti monetari per ridurre passività operative, ovvero vari debiti commerciali (payables). I payables sono il risultato di spese maturate da periodi precedenti non pagate in contanti. Al momento del sostenimento della spesa, il reddito netto era ridotto, mentre il flusso di cassa non era influenzato. Tuttavia, nell'anno del pagamento di un payable in sospeso, gli esborsi monetari non hanno impatto sul reddito netto, ma ridurranno il flusso di cassa per l'anno. Se grandi importi di payables sono tutti dovuti nello stesso anno, i loro totali esborsi potrebbero causare flusso di cassa negativo.
Flusso di Cassa (Cash Flow)
Il flusso di cassa totale include anche deflussi monetari da attività non operative, specificamente attività d'investimento e finanziamento. Acquisti d'investimento e rimborso di capitale preso in prestito sono due principali fonti di deflussi monetari. Mentre le perdite d'investimento da vendite in attività d'investimento e gli oneri d'interesse su fondi presi in prestito in attività di finanziamento sono sottrazioni per il reddito netto, l'importo degli acquisti d'investimento e l'importo del rimborso del capitale sono sottrazioni maggiori per calcolare il flusso di cassa. Più grande è la differenza tra i due tipi di sottrazioni nei loro importi relativi, più probabile che il flusso di cassa diventi negativo mentre il reddito netto rimane positivo.
-
Obiettivi Annuali Strategici: Pianificare un Anno Appagante
Il nuovo anno sembra sempre arrivare più velocemente di quanto pensiamo. Ma non è mai troppo presto né troppo tardi per pensare ai tuoi obiettivi per lanno — non cè nessuna regola che imponga di fare
-
Conto economico, stato patrimoniale e rendiconto finanziario: le differenze spiegate
Ecco cosa devi sapere sui tre principali prospetti finanziari emessi dalle aziende Tutte le società quotate sono tenute a pubblicare tre principali prospetti finanziari: il conto economico, lo stato p
Articoli in Evidenza
- Disoccupazione e conto bancario: puoi fare domanda?
- Normalizzazione dell'Utile Netto: Guida per una Valutazione d'Impresa Equa
- Conto Flussi di Cassa (Cash Flow Statement): Vantaggi e Limiti per Investitori
- Dividendi nel Rendiconto Finanziario: Guida alla Lettura
- Calcolo del Tasso di Crescita del Cash Flow: Guida Semplice
- Regole Wash Sale: Evitare Implicazioni Fiscali nel Reinvestimento Azionario
- Limiti del Conto Economico: Cosa Non Mostra il Report Profitti e Perdite
- Capire il Dividend Yield: Perché non può essere negativo
- Capire il Flusso di Cassa Operativo: Metrica Chiave per l'Investimento
- Reddito Operativo Netto (NOI) per la valutazione d'azienda: guida completa
-
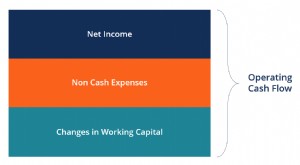 Formula del Flusso di Cassa Operativo: Calcolo e Spiegazione
La Formula del Flusso di Cassa Operativo serve a calcolare quanta cassa unazienda ha generato (o assorbito) dalle attività operative in un periodo, ed è esposta nel Rendiconto Finanziario. La formula ...
-
 Buoni Propositi Finanziari 2021: Consigli dai Top Finance Influencer
Siamo quasi alla fine dell’anno, il che significa che è ora di chiudere i conti in sospeso e puntare ai tuoi obiettivi per il nuovo anno. Per alcuni, questo potrebbe significare mangiare p...