Struttura del Capitale: Guida alla Lettura del Bilancio
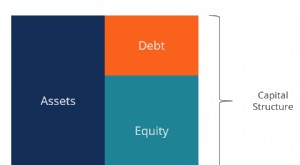
La struttura del capitale si riferisce al mix di finanziamento tramite debito ed equity che un'azienda utilizza per finanziare le proprie operazioni. I rapporti di struttura del capitale tendono a collocarsi in un intervallo ristretto all'interno di uno stesso settore. I manager, pertanto, usano i rapporti di struttura del capitale del settore come guida per ottimizzare la struttura del capitale della propria azienda. Una struttura del capitale ottimale massimizza il rendimento sul capitale investito e minimizza i rischi di credito, insolvenza e fallimento. Investitori e creditori utilizzano anche i rapporti di struttura del capitale come input nei loro modelli finanziari, rendendo la struttura del capitale una metrica critica con implicazioni reali.
Identificazione del Debito
La struttura del capitale si esprime come rapporto debito/equity o debito/capitale investito, dove il capitale investito è uguale a debito più equity. Il debito è pari a tutti i debiti che generano interessi, che puoi trovare nel bilancio nelle sezioni passività correnti e altre passività. Se i bilanci, incluso il bilancio d'esercizio, sono revisionati, le note allegate dovrebbero identificare gli strumenti di debito della società, insieme a informazioni descrittive come tassi di interesse e scadenze. Alcuni bilanci separano il debito a lungo termine in una propria sezione, rendendone facile l'identificazione. Non includere i debiti verso fornitori come debito, né eventuali debiti commerciali o spese maturate. Mutui, cambiali, linee di credito e leasing capitalizzati sono tutti elementi di debito.
Calcolo dei Rapporti di Struttura del Capitale
Il patrimonio netto degli azionisti è fornito come voce distinta nel bilancio. Pertanto, una volta ottenuto il debito totale, puoi calcolare facilmente il rapporto debito/equity o debito/capitale investito. Ad esempio, supponi che il debito totale sia pari a 100 $ e il patrimonio netto totale a 200 $. Ciò significa che il capitale investito è pari a 300 $. Di conseguenza, il rapporto debito/equity è pari a 100 $ di debito totale diviso 200 $ di patrimonio netto totale, ovvero il 50%. Allo stesso modo, il rapporto debito/capitale investito è pari a 100 $ di debito totale diviso 300 $ di capitale investito, ovvero il 33,3%. Queste sono le due misure della struttura del capitale.
-

Stato Patrimoniale (Balance Sheet): guida completa per professionisti finance
Lo Stato Patrimoniale (Balance Sheet) è uno dei tre bilanci fondamentali (con Conto Economico e Rendiconto Finanziario) ed è essenziale per financial modeling e analisi contabile. Mostra il patrimonio
-

Comprendere i Bilanci: Guida Completa allo Stato Patrimoniale
Hai mai fatto un ECG o un ecocardiogramma? Dice lo stato della tua salute cardiovascolare. Il paragone può sembrare troppo lontano ma in verità, uno stato patrimoniale (balance sheet) ha uno scopo
Articoli in Evidenza
- Calcolare i Tassi di Interesse Medi: Guida usando i Bilanci
- Calcolare il Prezzo per Azione: Guida dal Bilancio
- Debito Totale in Bilancio: Guida all'Identificazione e Calcolo
- Calcolo Dividendi Azioni Privilegiate (Preferred): Guida da Bilancio
- Cassa in Bilancio: Definizione, Componenti e Significato
- Calcolo dei Crediti Netti: Guida Passo-Passo dal Bilancio
- Ricerca Numero CUSIP: Trovare Informazioni Azionarie Velocemente
- Struttura di Capitale Ottimale: Bilanciare Debito ed Equità per il Massimo Valore
- Metodo Palla di Neve (Debt Snowball): Guida passo-passo verso la libertà dai debiti
- Conto Sopravvalore Azioni: Collocazione in Bilancio e Definizione