
Stato Patrimoniale (Balance Sheet): guida completa per professionisti finance
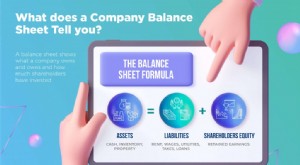
Lo Stato Patrimoniale (Balance Sheet) è uno dei tre bilanci fondamentali (con Conto Economico e Rendiconto Finanziario) ed è essenziale per financial modeling e analisi contabile. Mostra il patrimonio aziendale (attivo) e le sue fonti di finanziamento (passivo + patrimonio netto), secondo l'equazione base:
Attivo = Passivo + Patrimonio Netto
Struttura dello Stato Patrimoniale
Due sezioni principali:
- Attivo (lato sinistro): tutte le risorse aziendali, ordinate per liquidità decrescente
- Passivo + Patrimonio Netto (lato destro): fonti di finanziamento (debiti e capitale proprio)
Sia attivo che passivo si dividono in corrente (breve termine, ≤12 mesi) e non corrente (lungo termine, >12 mesi).
Principali voci dell'Attivo Corrente
- Cassa ed equivalenti: contante, depositi a vista, titoli a brevissima scadenza (≤3 mesi)
- Crediti v/clienti: vendite a credito non ancora incassate, al netto del fondo svalutazione
- Rimanenze (Inventory): materie prime, lavori in corso, prodotti finiti
Principali voci dell'Attivo Non Corrente
- Immobilizzazioni materiali (PP&E): terreni, fabbricati, impianti, macchinari (al netto ammortamenti). I terreni non si ammortizzano.
- Immobilizzazioni immateriali: brevetti, licenze, marchi, avviamento (identificabili e non)
Principali voci del Passivo Corrente
- Debiti v/fornitori (Accounts Payable): acquisti a credito non ancora pagati
- Debiti a breve / Ratei a breve: obbligazioni non commerciali in scadenza entro 12 mesi
- Quota capitale a breve di debiti a lungo termine: porzione in scadenza nell'anno di mutui/prestiti pluriennali
Principali voci del Passivo Non Corrente
- Obbligazioni (Bonds Payable): valore ammortizzato delle obbligazioni emesse
- Debiti a lungo termine: parte residua oltre i 12 mesi, derivante dal piano di ammortamento (debt schedule)
Patrimonio Netto (Shareholders' Equity)
- Capitale sociale (Share Capital): conferimenti dei soci
- Riserve / Utili portati a nuovo (Retained Earnings): utili non distribuiti accumulati
Esempio: Stato Patrimoniale Amazon 2017
L'esempio mostra la classica sequenza: Attivo corrente → Attivo non corrente → Totale Attivo → Passivo corrente → Passivo non corrente → Patrimonio Netto.
Utilizzo nel Financial Modeling
Lo Stato Patrimoniale serve a calcolare indici chiave:
- Liquidità: Current Ratio (Attivo Corrente / Passivo Corrente), Quick Ratio
- Leva finanziaria: Debt/Equity, Debt/Total Capital
- Efficienza: Asset Turnover (Ricavi / Attivo medio), Working Capital Cycle
- Redditività del capitale: ROE (Utile netto / Patrimonio Netto), ROA (Utile netto / Attivo totale), ROIC
Le variazioni delle voci patrimoniali alimentano anche il Rendiconto Finanziario (es. Capex = ΔPP&E netto + Ammortamenti).
Importanza strategica
Letto da solo o con Conto Economico e Cash Flow, lo Stato Patrimoniale offre una visione completa della salute finanziaria: solidità, rischio, efficienza operativa, capacità di generare rendimenti.
Approfondimenti
-
Stato patrimoniale classificato: guida completa per le aziende
Uno stato patrimoniale classificato può essere una risorsa importante per la tua azienda: suddivide attività, passività e patrimonio in categorie distinte. Scopri come crearne uno con la nostra guida.
-
Passività aziendali: guida tra debiti a breve e lungo termine
Le passività rappresentano gli obblighi finanziari che un’impresa deve soddisfare nei confronti di terzi. Così come le attività descrivono ciò che l’azienda possiede, le passività descrivono ciò che l
Articoli in Evidenza
- Codici R1 e I1 nel report di credito: significato
- Capire il Saldo Capitale del Mutuo: Guida Completa
- Bilancio Solido: Indicatori Chiave e Cosa Cercare
- Bilancio bancario commerciale: asset e passività chiave spiegati
- Riconciliazione del Bilancio (Balance Sheet Reconciliation): Guida per Imprenditori
- Comprendere i Saldi dei Conti: Guida Completa
- Il bilancio della Federal Reserve: asset, passività e quantitative easing
- Dow 30 Spiegato: Comprendere il Dow Jones Industrial Average
- Nifty 50: Storia, Significato e Azioni Chiave - Guida Completa
- Bilancio d'Esercizio (Balance Sheet): Guida alla Lettura per Investitori
-
 Capire lo Stato Patrimoniale: Guida per Imprenditori
Lo stato patrimoniale è uno degli strumenti più utili per un imprenditore perché mostra la reale salute di unazienda. È uno dei tre rendiconti finanziari che, tutti insieme, possono darti un quadro de...
-
 Segno di bilancio e conto economico: le differenze chiave
Lo stato patrimoniale e il conto economico raccontano aspetti diversi della storia finanziaria della tua impresa. Letti insieme, però, offrono un quadro molto più completo. La posizione finanziaria d...