
Riconciliazione del Bilancio (Balance Sheet Reconciliation): Guida per Imprenditori
Se vuoi tutelare gli asset aziendali, garantire l'accuratezza dei bilanci e conoscere la posizione finanziaria esatta in ogni momento, devi fare la riconciliazione del bilancio (balance sheet reconciliation). Eseguita mensilmente, offre un modo economicamente efficiente per migliorare i controlli interni e ridurre i rischi.
Cos'è un Bilancio (Balance Sheet)
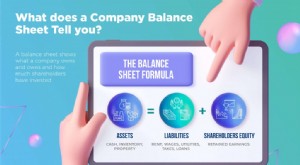
Prima di riconciliare, devi capire cos'è: uno statement degli asset, passività (liabilities) e capitale proprio (equity) a una data precisa. È uno dei documenti chiave della contabilità aziendale.
Manager, banche e investitori si basano sul bilancio per valutare la salute finanziaria. Errori portano a decisioni su dati sbagliati → perdite finanziarie.
Cosa Sono le Riconciliazioni di Bilancio
Un modo per assicurare l'accuratezza è riconciliare a fine mese o trimestre. La riconciliazione confronta ogni voce del bilancio con le transazioni che la compongono. Scopo: verificare che ogni operazione sia contabilizzata nel posto giusto.
Cosa Contiene un Bilancio
Tre sezioni principali + voci di dettaglio:
- Asset: cassa, magazzino, crediti clienti, ratei/risconti attivi, immobilizzazioni.
- Passività (Liabilities): debiti fornitori/creditori, stipendi, tasse.
- Patrimonio Netto (Shareholders' Equity): conferimenti soci + utili nati dall'inizio. Se l'azienda vendesse tutti gli asset a valore di libro e pagasse i debiti, l'equity è il contante residuo. Formula: Equity = Total Asset − Total Liabilities.
Classificare male le transazioni è errore comune, specie in piccole imprese che usano software di contabilità. La riconciliazione serve a scovare e correggere questi errori prima che influenzino decisioni.
Perché Riconciliare il Bilancio
Per riflettere correttamente l'efficienza (o inefficienza) della performance. Esempio: emetti assegno addebitando cassa, ma beneficiario lo presenta mesi dopo. Per quel periodo, la cassa in bilancio è sovrastimata → sembri più liquido di quanto sei. Moltiplicato per centinaia di operazioni/mese, l'errore esplode senza riconciliazione regolare.
Benefici della riconciliazione:
- Accuratezza posizione di cassa: verifica che la cassa in bilancio = saldo bancario (al netto assegni/depositi in transito). Senza questo, né tu né banche/credititori vedete la vera affidabilità creditizia.
- Individuare errori, duplicazioni, frodi: che resterebbero nascosti mesi. La riconciliazione è un doppio controllo → riduce rischio frode.
- Monitorare l'attività: vendite, acquisti, consumo materie prime.
- Accuratezza di tutte le voci: in partita doppia, ogni dare deve avere un avere corrispondente. Essenziale.
Tutorial: Checklist di Riconciliazione
Non esiste processo standardizzato: ogni conto richiede approccio diverso. Es.: inventario → confronto con schede magazzino o conteggio fisico; cassa → estratti conto bancari.
Conti tipici da riconciliare: cassa, crediti clienti, magazzino, debiti fornitori, passività stipendi, debiti/prestiti.
Riconciliazione Cassa
Saldo banca = cassa in bilancio ± assegni non incassati / depositi in transito. Assegni non presentati da settimane → indagare.
Riconciliazione Crediti Clienti (Accounts Receivable)
Mostra quanto i clienti devono su fatture emesse. Riconciliare evidenzia fatture scadute e crediti da svalutare (bad debt) o sollecitare.
Riconciliazione Magazzino (Inventory)
Confronta giacenze bilancio con schede magazzino o inventario fisico. Differenze = furto/frode o rifacimenti benintenzionati. Va indagato.
Riconciliazione Immobilizzazioni (Fixed Assets)
Verifica che l'azienda possieda ancora PC, veicoli, macchinari elencati. Se non li trovi → furto, cattiva reportistica, tasse pagate in eccesso.
Riconciliazione Debiti Fornitori (Accounts Payable)
Importi dovuti a fornitori per beni/servizi ordinati. Essenziale per pagare puntuali e non rovinare relazioni. Conto volatile → riconciliazione settimanale consigliata.
Riconciliazione Stipendi (Payroll)
Complesso se misto orario/salariato. Verifica che costi stipendi (straordinari, bonus, commissioni) siano imputati al periodo corretto.
Riconciliazione Prestiti/Debiti (Loans)
Se note payable, debiti, prestiti non sono registrati correttamente, la posizione finanziaria in bilancio è falsa. Riconciliare = confrontare contratti di prestito con le voci in bilancio.
-
Capire lo Stato Patrimoniale: Guida per Imprenditori
Lo stato patrimoniale è uno degli strumenti più utili per un imprenditore perché mostra la reale salute di unazienda. È uno dei tre rendiconti finanziari che, tutti insieme, possono darti un quadro de
-
Stato patrimoniale classificato: guida completa per le aziende
Uno stato patrimoniale classificato può essere una risorsa importante per la tua azienda: suddivide attività, passività e patrimonio in categorie distinte. Scopri come crearne uno con la nostra guida.
Articoli in Evidenza
- Fondi comuni d'investimento: guida per principianti all'investimento diversificato
- Obbligazioni Tier 2: Guida al Capitale Bancario di Secondo Livello
- Vendite in Indent (Indent Sales): Espandere il Mercato Tramite Agenti Locali
- Cassa in Bilancio: Definizione, Componenti e Significato
- Asset Investibili: Guida Completa per Investitori
- Bilancio Solido: Indicatori Chiave e Cosa Cercare
- Bilancio bancario commerciale: asset e passività chiave spiegati
- Capire il Formato del Bilancio GAAP: Guida Completa
- Market Pain: Cause, Impatti e Strategie per l'Investitore
- Valore dei Buoni di Guerra della Seconda Guerra Mondiale: Quanto Vale Oggi un Titolo Vintage?
-
 Stato Patrimoniale (Balance Sheet): guida completa per professionisti finance
Lo Stato Patrimoniale (Balance Sheet) è uno dei tre bilanci fondamentali (con Conto Economico e Rendiconto Finanziario) ed è essenziale per financial modeling e analisi contabile. Mostra il patrimonio...
-
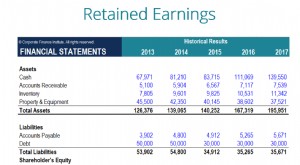 Utili Non Distribuiti: Definizione, Calcolo e Importanza
Gli utili non distribuiti (in inglese Retained Earnings) rappresentano la porzione accumulata degli utili di unazienda che non viene distribuita come dividendi agli azionisti, ma viene invece riservat...