
Sinistro Totale (Total Loss) e Aumento Premio RC: Quanto Incide
Quando l'assicurazione dichiara "perdita totale" il veicolo dopo un sinistro, non solo serve un'auto nuova, ma il premio RC potrebbe aumentare. L'entità dipende da: storico sinistri precedenti, responsabilità nel sinistro. Ogni compagnia usa criteri propri per quantificare l'aumento, con notevoli differenze tra assicuratori.
Identificazione della Perdita Totale
In generale, l'auto è "total loss" se i costi di riparazione superano il valore di sostituzione. L'indennizzo si basa sul valore di mercato attuale (Actual Cash Value) al momento del sinistro, deprezzamento incluso. Ogni compagnia ha il proprio metodo di stima.
Eravate Responsabili?
Fattore chiave: se foste ritenuti responsabili. Se non lo foste, la legge statale può vietare o limitare l'aumento. Regola pratica: un sinistro con colpa incide molto più di uno senza colpa (es. tamponati a uno stop).
Gravità e Frequenza
Una perdita totale implica danni estesi e indennizzi di migliaia di dollari. Alcuni assicuratori considerano l'entità del danno per decidere l'aumento: un total loss alza le probabilità. Se non è il primo sinistro, la compagnia può considerarvi rischio scarso e valutare la disdetta (se la legge statale lo permette). La disdetta costringe a coperture high-risk, ben più care.
Perdono del Primo Sinistro (Accident Forgiveness)
Molti assicuratori "perdonano" il primo sinistro con colpa, indipendentemente dall'importo pagato. Significa: nessun sovrappremio dopo il primo sinistro, se assicurati da almeno il periodo richiesto. Per i successivi, il sovrappremio scatta. La compagnia considera comunque la gravità del sinistro "perdonato" nella valutazione del rischio: più probabile la disdetta se continuate a fare sinistri.
-
Capire l'Impatto di un Sinistro Assicurazione Auto
Avete tamponato unauto parcheggiata. O forse avete frenato troppo tardi e avete tamponato lauto davanti a voi. Qualunque cosa sia successa, lincidente è chiaramente colpa vostra. Ora è il momento di c
-
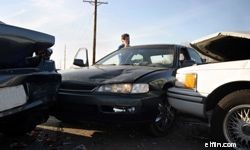
Cosa fare dopo un incidente auto: guida pratica per gestire il sinistro
Dopo un incidente, anche lieve, è facile sentirsi confusi o sotto pressione. Sapere cosa fare aiuta a proteggere la propria posizione e a rendere più semplice la gestione del sinistro.Mettere in sicur
Articoli in Evidenza
- Assicurazione Mutuo Privata (PMI): Costi, Requisiti e Come Risparmiare
- Assicurazione Auto Perdita Totale in Florida: Cosa Sapere
- Costi Assicurazione RC Auto: Medie, Requisiti Statali e Fattori Personali
- Trasferimento Titolo Veicolo all'Assicurazione: Guida Completa
- Compagnie assicurative mutualistiche vs per azioni: differenze chiave
- Gestire i sinistri assicurazione noleggio barca dopo un incidente
- Capire l'Assicurazione Infortuni: Coperture e Benefici
- Assicurazione veicoli aziendali: coperture, costi e requisiti
- Costi dell'Assicurazione Aziendale: Fattori e Tipologie - [Anno]
- Analisi Compagnie Assicurative: Guida per Investitori
-
 Costi Assicurazione Casa: Cosa Aspettarsi e Come Risparmiare
Troppo spesso i nuovi acquirenti di casa non considerano il costo dellassicurazione casa — e rimangono sorpresi quando lo scoprono. Lassicurazione casa sembra una bassa priorità per i nuovi proprieta...
-
 Calcolatore risparmi pensionistici: di quanto hai davvero bisogno?
Quanto costerà la pensione? Se questa domanda ti blocca, non sei solo. Un sondaggio Bankrate 2018 ha rilevato che il 61% degli americani non ha idea di quanto debba risparmiare per il futuro. È un dat...