
Fondi comuni vs ETF: Guida completa per investitori

pederk
Diversificazione: il vantaggio comune
Sia i fondi comuni che gli exchange-traded fund (ETF) sono progettati per offrire agli investitori un'ottima diversificazione. Ad esempio, invece di investire solo in pochi titoli tecnologici, acquistando un fondo comune o ETF tecnologico potreste possedere dozzine o più di 100 azioni tecnologiche contemporaneamente, così non avete tutte le uova in pochi panieri.
La diversificazione è una delle migliori regole per proteggere il capitale. Il calo di un titolo non influenza i vostri rendimenti quasi quanto accadrebbe con un fondo comune o ETF diversificato.
I fondi attivi performano meglio nei mercati ribassisti
Non mancano argomenti nel dibattito gestione attiva vs passiva, con menti brillanti da entrambe le parti.
Morningstar ha scoperto che i fondi azionari USA attivi hanno avuto successo quasi il doppio delle volte nei periodi ribassisti di 36 mesi rispetto a quelli rialzisti. La capacità dei gestori di apportare modifiche proattive durante fasi volatili e ribassiste ha funzionato storicamente. Undicesimo anno di questo mercato toro, la protezione dal ribasso ha molto senso per i nostri clienti pensionati.
Indipendentemente dalle ragioni, molti professionisti scelgono di credere nell'attivo o nel passivo, ma pochi in entrambi. Tuttavia, analizzando le caratteristiche di ciascuno, emergono pro e contro che vale la pena esplorare, ed è per questo che usiamo una combinazione dei due approcci per i nostri clienti.
Fondi comuni vs ETF: Attivo vs Passivo
Per l'investitore individuale, uno dei modi migliori per confrontare strategie attive e passive è attraverso i fondi comuni (spesso gestiti attivamente) e gli ETF (spesso passivi). Di default, i fondi comuni sono gestiti attivamente da un team di professionisti che decide quali azioni comprare e vendere. Questi gestori vanno compensati, quindi i fondi comuni hanno tipicamente costi interni più alti.
Al contrario, gli ETF hanno spesso spese molto basse perché sono solitamente passivi. Non c'è davvero un gestore di portafoglio o professionista dietro le quinte che prende decisioni giornaliere come nei fondi comuni.
Comprare un fondo comune è come assumere qualcuno per gestire i vostri soldi e comprare/vendere azioni per voi. La performance dipenderà largamente dai criteri d'investimento e dall'abilità di stock-picking del gestore. Comprare un ETF è come comprare l'intero indice S&P 500 o un altro "paniere" di azioni che cambia raramente. La performance sarà legata all'indice stesso e non devia, perché l'ETF è strutturato per possedere esattamente le azioni dell'indice che replica nelle stesse quantità. Gli ETF possono replicare un indice, un asset specifico o un paniere di asset come obbligazioni, valute, immobili, ecc. Il punto è che gli ETF danno diversificazione all'interno di quell'indice o tipo d'asset.
Mentre commissioni e attività d'investimento "dietro le quinte" sono due differenze chiave, ogni strategia ha attributi positivi e negativi.
Pro e contro
Oltre ad avere costi più alti, i fondi comuni sono spesso considerati meno efficienti fiscalmente degli ETF. Ogni volta che un gestore vende un'azione in guadagno all'interno del fondo, quel guadagno viene passato all'investitore, che deve pagare le tasse. In confronto, gli investitori in ETF pagano tipicamente tasse solo sul guadagno tra prezzo d'acquisto e prezzo di vendita dell'ETF.
Mentre costi inferiori sono un vantaggio primario, gli ETF potrebbero non avere la flessibilità di sfruttare movimenti di prezzo a breve termine come fa un gestore di fondi comuni. Le partecipazioni dell'ETF rimangono le stesse indipendentemente dalle condizioni a breve termine, mentre un gestore può vendere rapidamente un'azione e sostituirla per motivi strategici. O può ridurre l'esposizione azionaria se ritiene opportuno per le condizioni generali di mercato.
Un'altra differenza primaria: gli ETF si comprano e vendono come azioni durante la giornata, mentre le quote dei fondi comuni si acquistano o vendono solo a fine giornata di negoziazione. Sebbene né buono né cattivo in sé, la possibilità di comprare e vendere interi panieri d'azioni durante il giorno con gli ETF può essere allettante.
Investire in fondi comuni offre la possibilità di battere il mercato, specialmente durante i ribassi, mentre la maggior parte degli ETF non lo fa perché segue semplicemente i rendimenti dell'indice. Allo stesso tempo, i fondi comuni possono sottoperformare il mercato, e generalmente gli ETF renderanno sempre uguale all'indice o "mercato" che replicano, meno una piccola commissione.
Quale scegliere: la decisione finale
I fondi comuni tradizionali possono avere spese elevate; secondo Investopedia, il rapporto di spesa medio dei fondi large-cap è 1,25% annuo. I fondi comuni che preferisco usare, quando disponibili, sono di classe istituzionale, con investimento minimo di 200.000 dollari per fondo e tipicamente le commissioni più basse. Le relazioni strategiche della nostra società con vari fornitori e piattaforme spesso ci permettono di offrire soglie minime significativamente inferiori allo standard.
Gli ETF sono a basso costo e negoziabili durante il giorno. I fondi comuni possono avere commissioni più alte (ma molto inferiori con quote istituzionali) ma offrono la capacità di mosse strategiche nel portafoglio e l'opportunità di battere i benchmark nei momenti difficili.
La conclusione è che ETF e fondi comuni istituzionali sono entrambi strumenti utili. I fondi azionari attivi storicamente battono gli ETF nei mercati ribassisti, e nell'undicesimo anno di questo mercato toro preferiamo usare una combinazione delle due strategie. Riteniamo che sia un modo efficace per dare ai clienti ciò che vogliono: vera diversificazione, commissioni interne generalmente molto basse e la capacità di ottenere rendimenti con un livello di rischio confortevole.
Come fiduciario, devo agire nell'interesse dei clienti, mettendoli in portafogli con la quantità di rischio appropriata e che vogliono assumere. Poiché la maggior parte dei miei clienti sono pensionati milionari con un patrimonio elevato, la protezione del capitale è spesso la loro massima preoccupazione in questo momento.
I servizi di consulenza d'investimento sono offerti solo da individui debitamente registrati attraverso AE Wealth Management LLC (AEWM). AEWM e Stuart Estate Planning Wealth Advisors non sono società affiliate. Stuart Estate Planning Wealth Advisors è una società indipendente di servizi finanziari che crea strategie pensionistiche usando una varietà di prodotti d'investimento e assicurativi. Né la società né i suoi rappresentanti possono dare consigli fiscali o legali. L'investimento comporta rischi, inclusa la potenziale perdita del capitale. Nessuna strategia d'investimento può garantire un profitto o proteggere da perdite in periodi di valori in calo. Le performance passate non predicono risultati futuri. Qualsiasi riferimento a benefici di protezione o reddito vitalizio si riferisce generalmente a prodotti assicurativi a reddito fisso, mai a titoli o prodotti d'investimento. Le garanzie di prodotti assicurativi e annuità sono supportate dalla solidità finanziaria e dalla capacità di pagare i sinistri della compagnia emittente. Eventuali loghi e/o marchi mediatici qui contenuti sono proprietà dei rispettivi proprietari e nessuna approvazione da parte di questi di Craig Kirsner o Stuart Estate Planning Wealth Advisors è dichiarata o implicita. Le informazioni e opinioni in questo articolo sono fornite da terze parti e ottenute da fonti ritenute affidabili, ma accuratezza e completezza non possono essere garantite. Sono date solo a scopo informativo e non costituiscono una sollecitazione ad acquistare o vendere i prodotti menzionati. Le informazioni non intendono essere usate come unica base per decisioni finanziarie, né devono essere interpretate come consigli progettati per incontrare le esigenze particolari di una situazione individuale. 190170
Questo articolo è stato scritto da e presenta le opinioni del nostro consulente collaboratore, non dello staff editoriale di Kiplinger. Potete verificare i record del consulente presso la SEC o FINRA.
Chi è l'autore
Craig Kirsner, Rappresentante Consulente d'Investimento
Presidente, Stuart Estate Planning Wealth Advisors
Craig Kirsner, MBA, è un autore, speaker e pianificatore pensionistico riconosciuto a livello nazionale, che potreste aver visto su Kiplinger, Fidelity.com, Nasdaq.com, AT&T, Yahoo Finance, MSN Money, CBS, ABC, NBC, FOX e molti altri. È un Rappresentante Consulente d'Investimento che ha superato gli esami Series 63 e 65 ed è agente assicurativo licenziato da 25 anni.
Le apparizioni su Kiplinger sono state ottenute tramite un programma di PR. Il columnist ha ricevuto assistenza da una società di pubbliche relazioni nella preparazione di questo pezzo per la sottomissione a Kiplinger.com. Kiplinger non è stata compensata in alcun modo.
-
Scegliere i fondi comuni giusti in India: guida completa
La selezione di un fondo comune può basarsi su vari parametri come aspettative di rendimento, tolleranza al rischio, orizzonte dinvestimento, ecc. da parte dellinvestitore. Lasset può essere mappato s
-
ETF o fondi comuni? Quale investimento fa per te
Se hai un gemello o un fratello di età simile, probabilmente da piccolo ti sarà capitato di essere scambiato per lui. La stessa cosa succede con i fondi comuni e gli exchange-traded fund (ETF). Entra
Articoli in Evidenza
- Leva Finanziaria nei Fondi Comuni: Rischi e Opportunità
- ETF vs Fondi Comuni: Quale Investimento è Giusto per Te?
- I 25 migliori fondi comuni a basso costo: la lista consigliata da Kiplinger
- Investire in Fondi Comuni Esteri: Guida per Investitori USA
- Quando Vendere Fondi Comuni: Guida a un Investimento Intelligente
- Turnover Annuale nei Fondi Comuni: Impatto su Rendimenti e Tasse
- Fondi Comuni vs Hedge Fund: Possono Competere?
- Fondi Comuni: Strategia Intelligente per un Futuro Finanziario Sicuro
- Scegliere i Fondi Comuni Giusti: Una Guida Completa
- ETF vs fondi comuni: scegliere l'investimento giusto per la tua strategia
-
 Investi nei Tuoi Sogni: ₹15 Lakh per un Viaggio in 10 Paesi con i Fondi Comuni?
Sì, i fondi comuni realizzano i nostri sogni, di qualsiasi tipo: estinguere prestiti, istruzione dei figli, pianificazione pensionistica. La pianificazione sistematica attraverso i fondi comuni ci aiu...
-
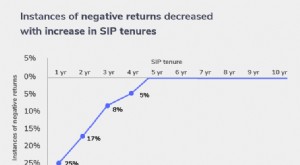 Gestire le perdite nei fondi comuni: guida strategica per investitori
Quando gli investitori in fondi comuni cercano rendimenti più alti, investono in fondi azionari. Questi fondi investono in borsa e, essendo legati al mercato, ne risentono quando questo scende — ed è ...