
Scegliere i fondi comuni giusti in India: guida completa
La selezione di un fondo comune può basarsi su vari parametri come aspettative di rendimento, tolleranza al rischio, orizzonte d'investimento, ecc. da parte dell'investitore. L'asset può essere mappato su parametri come spese correnti (expense ratio), performance passata, esperienza del gestore, asset in gestione (AUM), ecc. Una volta completata la ricerca, avrete un'idea chiara di dove investire.
Ecco gli aspetti chiave da considerare nella scelta del fondo comune giusto:
Obiettivi
Quando investite in un fondo comune, il vostro obiettivo in termini di data target, orizzonte temporale e aspettative di rendimento deve essere il punto di partenza. Senza un obiettivo chiaramente definito, potreste essere tentati di fermarvi, uscire o dimenticare l'investimento.
Un obiettivo può essere a breve termine — acquisto beni, acconto casa, vacanza all'estero — o a lungo termine — pensione, istruzione universitaria dei figli.
A seconda del perché investite in quel fondo, potrete selezionare correttamente il tipo di fondo: obbligazionario, azionario, ibrido. Ad esempio, per alcuni l'obiettivo principale è l'apprezzamento del capitale, per altri il risparmio fiscale. A seconda di ciò che cercate, la scelta del fondo varierà.
Potete separare obiettivi a breve e lungo termine e poi selezionare i fondi giusti basandovi sull'orizzonte temporale.
Rischio
"Il rischio nasce dal non sapere in cosa ci si sta mettendo". Prima di scegliere un fondo, l'investitore dovrebbe analizzare il rischio associato e se si allinea al proprio profilo di rischio.
Gli investimenti in fondi azionari sono soggetti a volatilità e il portafoglio può vedere alti e bassi nel breve termine. Tuttavia, i rendimenti possono essere sostanzialmente più alti di altri tipi. Possono essere adatti a investitori aggressivi con orizzonte ragionevolmente lungo.
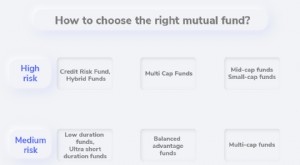
I fondi obbligazionari, d'altra parte, sono più stabili ma danno rendimenti inferiori a quelli azionari. Possono adattarsi a investitori conservatori. Potete seguire la tabella sotto per capire in quale categoria rientrate in base a orizzonte e profilo di rischio, per selezionare il fondo appropriato.

Liquidità
Primariamente, un investitore dovrebbe poter stabilire quando servirà il capitale investito.
Se i soldi servono nel breve futuro, non dovrebbero essere investiti in fondi azionari.
Il denaro che può essere messo da parte per un periodo ragionevolmente lungo senza preoccuparsi troppo degli alti e bassi di mercato dovrebbe essere destinato ai fondi azionari. Questo è importante anche perché l'interesse composto funziona meglio quando i soldi restano intoccati per lunghi periodi. Quindi, se dovete raccogliere fondi per un breve periodo, andate sui fondi liquidi.
Strategia d'investimento
La maggior parte degli investitori ignora questo aspetto, ma ha un posto cruciale nel successo del portafoglio. La strategia d'investimento (o approccio) è il metodo che la casa del fondo adotta per fare tutti gli investimenti e le partecipazioni nello schema. Se la strategia del fondo non è in linea con la vostra filosofia d'investimento, nascerà un conflitto d'interessi che vi porterà a vendere a prezzi indesiderati.
Performance del fondo
La performance conta, ma non da una prospettiva a breve termine di 6-12 mesi o anche 1-2 anni. Va considerata per un orizzonte ragionevole. Questo per assicurare che gli investimenti del fondo abbiano attraversato più cicli di mercato e i rendimenti siano stati costanti. Se il fondo non è riuscito a battere il suo benchmark su 3, 5, 7 o 10 anni, è ragionevole credere che potrebbe non essere un buon investimento anche in futuro. Valutando la performance, è importante controllare i dettagli del gestore o del team di gestione. Un team forte, stabile, esperto, con anzianità ragionevole e track record comprovato si rivelerà vantaggioso.
Expense Ratio (Rapporto spese)
L'expense ratio è la commissione o fee addebitata agli investitori per la corretta gestione dei loro investimenti. È essenzialmente la fee del gestore che viene ripartita su tutti gli investitori per garantire profitti. Come investitore, dovete puntare a fondi con expense ratio più basso: la percentuale può sembrare piccola ma calcolata su tutto il portafoglio ha un impatto profondo. L'expense ratio deriva dagli Asset Under Management (AUM) e si ritiene che più alto l'AUM, più basso l'expense ratio.
Entry Load e Exit Load
Entry load è la fee addebitata dalle case del fondo agli investitori per iniziare a investire nel loro schema. Exit load è la fee addebitata all'uscita dallo schema. L'entry load è stata però rimossa dalla maggior parte delle case; l'exit load rimane. Potrebbero esserci condizioni, come l'exit load solo se l'investitore esce prima di un limite temporale prestabilito.
Come investitore, dovete cercare schemi con entry ed exit load zero o minimali.
Tasse
L'aspetto fiscale è qualcosa che gli investitori dovrebbero guardare attentamente prima di investire. Come veicolo d'investimento, i fondi comuni sono abbastanza efficienti in termini di rendimenti post-tasse. Quando le quote di fondi azionari vengono riscattate, i rendimenti generati sono tassati secondo il periodo di detenzione e l'aliquota applicabile.
Per i fondi azionari:
- Plusvalenze a lungo termine (LTCG) (detenzione ≥ 12 mesi): tassate al 10% oltre la soglia di esenzione di 1 Lakh.
- Plusvalenze a breve termine (STCG) (detenzione < 12 mesi): tassate al 15%.
Per i fondi obbligazionari: il beneficio dell'indicizzazione è disponibile per le plusvalenze realizzate. (Per questi fondi, detenzione ≥ 36 mesi = lungo termine. Detenzione < 36 mesi = breve termine, i guadagni si aggiungono al reddito dell'investitore per il calcolo fiscale). Valutate gli aspetti fiscali della categoria che volete investire prima di decidere.
Piani Diretti
Esistono due tipi di piani per uno schema di fondo comune — diretto e regolare. Sono versioni diverse dello stesso piano: nel primo caso gli investitori comprano direttamente le quote NAV dall'AMC, nel secondo tramite un commissario/broker. Una differenza chiave: i fondi diretti generano solitamente rendimenti più alti perché non si sostengono spese di intermediazione.
Questa commissione varia tra 1-1,25%, a seconda di AMC e società di intermediazione. Nei fondi regolari, l'AMC paga la commissione al broker per aumentare la clientela. Questo riduce il capitale investito, riducendo i rendimenti totali. Confrontando gli expense ratio, quelli dei fondi diretti sono più bassi perché non hanno costi di intermediazione associati.
Quando i fondi comuni furono introdotti in India, la via regolare aveva senso per la mancanza di risorse educative. Ora ci sono molte piattaforme che offrono le risorse necessarie per decidere da soli e non dipendere da agenti, perdendo denaro in commissioni.
In sintesi
Selezionare un fondo comune è cruciale per il successo complessivo del portafoglio e il raggiungimento degli obiettivi. Con tante opzioni, è facile confondersi e finire in una situazione difficile. Tenere a mente tutti i fattori rilevanti e mappare l'investimento target su di essi prima della decisione finale è la mossa giusta.
Buon investimento!
Disclaimer: Le opinioni espresse in questo post sono dell'autore e non di Groww.
-
Scegliere i fondi comuni giusti in India: guida completa
La selezione di un fondo comune può basarsi su vari parametri come aspettative di rendimento, tolleranza al rischio, orizzonte dinvestimento, ecc. da parte dellinvestitore. Lasset può essere mappato s
-
Fondi comuni di investimento: guida completa
I fondi comuni di investimento sono strumenti finanziari che consentono di investire in modo diversificato affidando la gestione a un professionista. Il fondo raccoglie il denaro di più investitori e
Articoli in Evidenza
- Investire in Fondi Comuni: Guida per Principianti a Diversificazione e Crescita
- Performance dei Fondi Comuni: Le Strategie di Asset Allocation
- Capire i Fondi Comuni: Guida Completa
- Fund of Funds: vantaggi e rischi spiegati
- Fondi Comuni vs Hedge Fund: Differenze Chiave per l'Investitore
- Fondi Comuni "Peccaminosi" (Sin/Vice Funds): Rischi, Rendimenti ed Etica
- Investire in Fondi Comuni: Guida Pratica per Principianti
- Fondi Comuni Spiegati: Guida per Principianti all'Investimento
- Fondi Comuni: Guida per Principianti - Vantaggi, Rischi e Funzionamento
- Capire il Pricing dei Fondi Comuni: Guida per Investitori
-
 Fondi Comuni: Guida per Principianti all'Investimento Diversificato
Molte persone pensano di non avere abbastanza denaro per investire. Ma è possibile creare un portafoglio diversificato senza svuotare il portafoglio. Uno dei modi più popolari è con i fondi comuni. Se...
-
 Investire in fondi comuni: guida completa per principianti
I fondi comuni sono un modo facile per investire in un ampio portafoglio di azioni, obbligazioni e altri titoli. Non hai bisogno di passare molto tempo a scegliere azioni individuali e fare operazioni...