
Capire il Pricing dei Fondi Comuni: Guida per Investitori
Molti neofiti assimilano acquisto/vendita quote fondo a quello delle azioni. Errato per due motivi:
- Quote fondo = titoli riscattabili (solo presso sponsor/gruppo collocamento). Azioni = titoli negoziabili (borsa/OTC).
- Pricing giornaliero del fondo = Forward Pricing, meccanismo totalmente diverso.
Il Meccanismo del Forward Pricing
- NAV calcolato e pubblicato solo dopo la chiusura mercati (16:00 ET). Nessun pricing continuo intraday.
- Ordini eseguiti al NAV del giorno dell'ordine, indipendentemente dall'ora.
- Se controlli il prezzo a metà giornata, vedi il NAV del giorno precedente.
Perché Forward Pricing?
Il portafoglio fluttua tutto il giorno; arrivano ordini di acquisto/riscatto continuo; il numero di quote in circolazione cambia quotidianamente. Dopo le 16:00 ET ogni fondo deve calcolare NAV:
- Mark-to-market del portafoglio (chiusure).
- Sottrarre spese, fee, costi trading.
- Dividere per quote in circolazione (aggiornate con ordini del giorno).
- Risultato = NAV per quota. Report a NASD entro 17:30 ET → diffusione pubblica.
NAV come Valore di Liquidazione Approssimato
Tutti i riscatti avvengono a NAV. L'importo per quota ≈ contante che riceveresti vendendo (meno eventuali back-end load/fee).
Attenzione: forward pricing è solo una convenzione industriale su quando calcolare e diffondere il NAV. Non è uno strumento per decidere quando comprare/vendere. Le decisioni vanno basate su obiettivi, orizzonte, aspettative di performance.
-
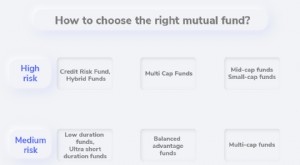
Scegliere i fondi comuni giusti in India: guida completa
La selezione di un fondo comune può basarsi su vari parametri come aspettative di rendimento, tolleranza al rischio, orizzonte dinvestimento, ecc. da parte dellinvestitore. Lasset può essere mappato s
-
Fondi comuni di investimento: guida completa
I fondi comuni di investimento sono strumenti finanziari che consentono di investire in modo diversificato affidando la gestione a un professionista. Il fondo raccoglie il denaro di più investitori e
Articoli in Evidenza
- Dividendi dei fondi comuni: guida completa per investitori
- Fondi Comuni Vanguard: Liquidità e Trading Spiegati
- Performance dei Fondi Comuni: Le Strategie di Asset Allocation
- Capire i Fondi Comuni: Guida Completa
- Come Acquistare Quote di Fondi Comuni: Guida Passo per Passo per Principianti
- Scambio Quote tra Fondi Comuni nella Stessa Famiglia (Fund Family): Vantaggi e Costi
- Fondi Obbligazionari: Un Investimento Affidabile a Lungo Termine?
- Comprendere i Rating dei Fondi Immobiliari: Guida Completa
- Investire in Fondi Comuni: Guida Pratica per Principianti
- Investire in fondi comuni online: guida passo-passo per l'India
-
 Investire in fondi comuni: guida completa per principianti
I fondi comuni sono un modo facile per investire in un ampio portafoglio di azioni, obbligazioni e altri titoli. Non hai bisogno di passare molto tempo a scegliere azioni individuali e fare operazioni...
-
 Fondi Comuni di Investimento Spiegati: Guida per Principianti agli Investimenti
Non sapete come iniziare a investire da soli? Mettere i vostri soldi in un fondo comune significa che non sarete soli. Un fondo comune di investimento è una società che permette a un gruppo di persone...