
Valutare il Rischio-Rendimento dei Fondi Comuni: Le Metriche Chiave Spiegate
Uno dei principi fondamentali dell'investimento è il trade-off rischio-rendimento, definito come la correlazione tra il livello di rischio e il livello di rendimento potenziale di un investimento. Per la maggior parte di azioni, obbligazioni e fondi comuni, gli investitori sanno che accettare un grado più elevato di rischio o volatilità comporta un potenziale maggiore di rendimenti più alti. Per determinare il trade-off rischio-rendimento di un fondo comune specifico, gli investitori analizzano l'alfa, il beta, la deviazione standard e lo Sharpe ratio dell'investimento. Ciascuna di queste metriche è generalmente resa disponibile dalla società di fondi comuni che offre l'investimento.
Alfa del Fondo Comune
L'alfa viene utilizzato come misura del rendimento di un fondo comune rispetto a un particolare benchmark, rettificato per il rischio. Per la maggior parte dei fondi comuni azionari, il benchmark utilizzato per calcolare l'alfa è l'S&P 500, e qualsiasi importo del rendimento rettificato per il rischio di un fondo superiore alla performance del benchmark è considerato il suo alfa. Un alfa positivo di 1 significa che il fondo ha sovraperformato il benchmark dell'1%, mentre un alfa negativo significa che il fondo ha sottoperformato. Più alto è l'alfa, maggiore è il potenziale rendimento con quello specifico fondo comune.
Beta del Fondo Comune
Un'altra misura del trade-off rischio-rendimento è il beta di un fondo comune. Questa metrica calcola la volatilità attraverso il movimento dei prezzi rispetto a un indice di mercato, come l'S&P 500. Un fondo comune con un beta di 1 significa che i suoi investimenti sottostanti si muovono in linea con il benchmark di confronto. Un beta superiore a 1 indica un investimento con una volatilità superiore al benchmark, mentre un beta negativo significa che il fondo comune potrebbe avere meno fluttuazioni nel tempo. Gli investitori conservatori preferiscono beta più bassi e sono spesso disposti ad accettare rendimenti inferiori in cambio di una minore volatilità.
Deviazione Standard
Oltre ad alfa e beta, una società di fondi comuni fornisce agli investitori il calcolo della deviazione standard di un fondo per mostrare la sua volatilità e il trade-off rischio-rendimento. La deviazione standard misura il rendimento individuale di un investimento nel tempo e lo confronta con il rendimento medio del fondo nello stesso periodo. Questo calcolo viene eseguito più spesso utilizzando il prezzo di chiusura del fondo ogni giorno per un periodo di tempo definito, come un mese o un singolo trimestre.
Quando i rendimenti individuali giornalieri si discostano regolarmente dal rendimento medio del fondo in quell'orizzonte temporale, la deviazione standard è considerata alta. Ad esempio, un fondo comune con una deviazione standard di 17,5 ha una volatilità e un rischio maggiori rispetto a un fondo comune con una deviazione standard di 11. Spesso, questa misurazione viene confrontata con fondi con obiettivi di investimento simili per determinare quale ha il potenziale per fluttuazioni maggiori nel tempo.
Sharpe Ratio
Il trade-off rischio-rendimento di un fondo comune può essere misurato anche attraverso il suo Sharpe ratio. Questo calcolo confronta il rendimento di un fondo con la performance di un investimento privo di rischio, più comunemente il Treasury bill (T-bill) statunitense a tre mesi. Un livello di rischio maggiore dovrebbe risultare in rendimenti più alti nel tempo, quindi un rapporto superiore a 1 rappresenta un rendimento superiore a quello atteso per il livello di rischio assunto. Analogamente, un rapporto di 1 significa che la performance di un fondo comune è proporzionale al suo rischio, mentre un rapporto inferiore a 1 indica che il rendimento non era giustificato dall'entità del rischio assunto.
-
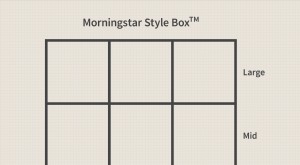
Style Box dei Fondi Comuni: Guida Completa per Investitori
Una style box (casella di stile) è una rappresentazione grafica delle caratteristiche di un fondo comune. Il fornitore di ricerche finanziarie Morningstar, Inc. ha reso popolare questo strumento affia
-
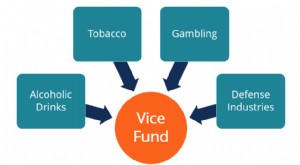
Vice Fund: investire in settori controversi
Il Vice Fund, gestito da USA Mutuals, è un fondo comune di investimento che concentra i propri asset in quattro settori spesso considerati viziosi: bevande alcoliche, tabacco, gioco dazzardo e industr
Articoli in Evidenza
- ETF vs. Fondi Comuni: Capire le Differenze Chiave
- Rendimenti dei Fondi Comuni: Cosa Si Intende per Buon Rendimento Annuale
- Fondi Load vs No-Load: Capire le Differenze Chiave
- Classi di Quote Fondi Comuni: Commissioni e Costi
- Scegliere il Fondo Comune Giusto: Guida per Investitori
- Calcolare il Cost Basis dei Fondi Comuni: Guida Completa
- Fondi Comuni e Interesse Composto: Capire il Legame
- Fund of Funds: vantaggi e rischi spiegati
- Fondi Comuni Spiegati: Guida per Principianti all'Investimento
- SIP vs Fondi Comuni: Capire le Differenze Fondamentali
-
 Penali per Prelievo Anticipato da Fondi Comuni: Cosa Aspettarsi
Non esiste una penale universale per il riscatto anticipato di quote di fondi comuni, ma possono applicarsi costi a seconda della classe di quote, del tipo di conto e delle regole della società di ges...
-
 Capire le Schede Informative dei Fondi Comuni: Guida per Principianti
I fondi comuni possono essere complicati. È facile perdersi in un dedalo di informazioni, soprattutto per i nuovi investitori che semplicemente non sanno da dove iniziare. Molti investitori scelgono d...