
Strategia Horizontal Spread: Sfruttare le Discrepanze del Valore Temporale
Lo horizontal spread è una delle tante strategie sulle opzioni. Tuttavia, poche strategie sono in grado di sfruttare le discrepanze del valore temporale nelle opzioni. La strategia horizontal spread, anche nota come calendar spread, è la migliore per catturare una discrepanza ovvia del prezzo medio delle opzioni di un mese di scadenza.
Ecco un esempio con mesi di scadenza Luglio e Settembre. Diciamo che la volatilità di mercato è 20% e le opzioni per Luglio e Settembre implicano una volatilità del 18% e 22%, rispettivamente. Prima, sapendo che la volatilità implicita dovrebbe essere al 20% o vicina, le opzioni di Settembre sono relativamente più care di quelle di Luglio. Tuttavia, c'è ancora più valore temporale per Settembre, quindi non è un segnale chiaro per scrivere opzioni di Settembre e comprare opzioni di Luglio.
Usando i calcoli analitici comuni, si esamina theta. Theta è la sensibilità del prezzo dell'opzione per giorno che passa. Se theta per l'opzione con strike price di Luglio è molto maggiore di quella di Settembre, significa che qualcuno potrebbe vendere l'opzione strike price di Luglio e comprare l'opzione strike price di Settembre per un horizontal spread a breve termine.
-
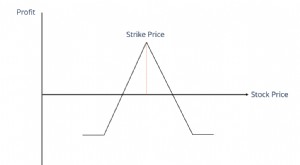
Comprendere gli Spread Orizzontali nel Trading di Opzioni
Uno spread orizzontale è un tipo di spread su opzioni che implica lacquisto degli stessi titoli sottostanti allo stesso prezzo, ma con diversa durata di scadenza. La strategia aiuta il trader a guadag
-
Strategie con Opzioni per Mercati Volatili: Navigare l'Incertezza
Il mercato azionario è un luogo molto diverso da quando ha segnato i massimi storici il 2 settembre. La volatilità è aumentata e abbiamo visto alcuni giorni che potrebbero far dubitare della saggezza
Articoli in Evidenza
- Spread bid-ask: guida per principianti
- Strategia di Stock Replacement: Guida Completa
- Rischi e Opportunità delle Opzioni Out-of-the-Money a Basso Costo
- Debit Spread: Comprendere e Calcolare il Rischio
- Strategia Bull Spread: Rischi e Potenziali Rendimenti
- Strategia Condor Spread: Guida per Mercati Volatili
- Capire gli Spread sulle Opzioni: Guida per Principianti
- Iron Condor Spread: Guida al Trading a Rischio Definito
- Strategia Box Spread: Guida per Principianti
- Credit Spread Opzioni: Strategia a Rischio e Rendimento Limitati
-
 Covered Call: Una Strategia Semplice con Opzioni per Reddito e Crescita del Portafoglio
La covered call è una delle strategie basate sulle opzioni più semplici e diffuse per gli investitori che vogliono generare reddito per migliorare i rendimenti. Di fatto, trader e investitori possono ...
-
 Covered Call: Guida per Principianti alla Strategia Opzioni
Scegliere e implementare una strategia opzionale come la covered call può essere come guidare unauto. Ci sono molte parti in movimento, ma una volta che avete familiarità con alcune basi, potete guida...