
Riconoscimento dei Ricavi: Guida Completa (IFRS e GAAP)
Il riconoscimento dei ricavi è un principio contabile che delinea le condizioni specifiche in cui i ricavi vengono riconosciuti. In teoria, esiste una vasta gamma di potenziali punti in cui i ricavi possono essere riconosciuti. Questa guida affronta i principi di riconoscimento sia per gli IFRS che per i GAAP statunitensi.
Condizioni per il Riconoscimento dei Ricavi
Secondo i criteri IFRS, affinché i ricavi possano essere riconosciuti, devono essere soddisfatte le seguenti condizioni:
- I rischi e i benefici della proprietà sono stati trasferiti dal venditore all'acquirente.
- Il venditore perde il controllo sui beni venduti.
- L'incasso del pagamento per beni o servizi è ragionevolmente certo.
- L'ammontare del ricavo può essere ragionevolmente misurato.
- I costi del ricavo possono essere ragionevolmente misurati.
Le condizioni (1) e (2) sono definite Esecuzione (Performance). Riguardo all'esecuzione, questa avviene quando il venditore ha fatto ciò che ci si aspetta per avere diritto al pagamento.
La condizione (3) è definita Incassabilità (Collectability). Il venditore deve avere una ragionevole aspettativa di essere pagato per l'esecuzione.
Le condizioni (4) e (5) sono definite Misurabilità. A causa della linea guida contabile del principio di competenza, il venditore deve essere in grado di abbinare i ricavi alle spese. Di conseguenza, sia i ricavi che le spese dovrebbero poter essere ragionevolmente misurati.
Riconoscimento dei Ricavi dai Contratti
L'IFRS 15, ricavi da contratti con clienti, stabilisce i passi specifici per il riconoscimento dei ricavi. È importante notare che ci sono alcune esclusioni dall'IFRS 15, come:
- Contratti di leasing (IAS 17)
- Contratti assicurativi (IFRS 4)
- Strumenti finanziari (IFRS 9)
Passi per il Riconoscimento dei Ricavi dai Contratti
I cinque passi per il riconoscimento dei ricavi nei contratti sono i seguenti:
1. Identificazione del Contratto
Tutte le condizioni devono essere soddisfatte affinché si formi un contratto:
- Entrambe le parti devono aver approvato il contratto (che sia scritto, verbale o implicito).
- Il punto di trasferimento di beni e servizi può essere identificato.
- I termini di pagamento sono identificati.
- Il contratto ha sostanza commerciale.
- L'incasso del pagamento è probabile.
2. Identificazione degli Obblighi di Esecuzione
Alcuni contratti possono coinvolgere più di un obbligo di esecuzione. Ad esempio, la vendita di un'auto con una lezione di guida complementare sarebbe considerata come due obblighi di esecuzione – il primo è l'auto stessa e il secondo è la lezione di guida.
Gli obblighi di esecuzione devono essere distinti l'uno dall'altro. Le seguenti condizioni devono essere soddisfatte affinché un bene o servizio sia distinto:
- L'acquirente (cliente) può beneficiare dei beni o servizi da solo.
- Il bene o servizio è identificato separatamente nel contratto.
3. Determinazione del Prezzo della Transazione
Il prezzo della transazione è solitamente facilmente determinabile; la maggior parte dei contratti coinvolge un importo fisso. Ad esempio, un prezzo di 20.000 $ per la vendita di un'auto con una lezione di guida complementare. Il prezzo della transazione, in questo caso, sarebbe 20.000 $.
4. Allocazione del Prezzo della Transazione agli Obblighi di Esecuzione
L'allocazione del prezzo della transazione a più di un obbligo di esecuzione dovrebbe basarsi sui prezzi di vendita autonomi degli obblighi di esecuzione.
Ad esempio, un contratto prevede la vendita di un'auto con una lezione di guida complementare. Il prezzo totale della transazione è 20.000 $. Il prezzo di vendita autonomo dell'auto è 19.000 $ mentre quello della lezione di guida è 1.000 $. L'allocazione del prezzo della transazione sarebbe la seguente:
La percentuale del totale è semplicemente il prezzo autonomo diviso per il prezzo autonomo totale. Ad esempio, la percentuale del totale per l'auto sarebbe calcolata come 19.000 $ / 20.000 $ = 95%.
5. Riconoscimento dei Ricavi in Conformità con l'Esecuzione
Ricordiamo le condizioni per il riconoscimento dei ricavi. Le condizioni (1) e (2) affermano che i ricavi sarebbero riconosciuti quando il venditore ha fatto ciò che ci si aspetta per avere diritto al pagamento. Pertanto, i ricavi sono riconosciuti o:
- In un momento specifico; oppure
- Nel corso del tempo
Nell'esempio sopra, i ricavi associati all'auto sarebbero riconosciuti nel momento in cui l'acquirente prende possesso dell'auto. D'altra parte, la lezione di guida complementare sarebbe riconosciuta quando il servizio viene fornito.
Principi di Riconoscimento dei Ricavi GAAP
Il Financial Accounting Standards Board (FASB), che stabilisce gli standard per i GAAP statunitensi, ha i seguenti 5 principi per il riconoscimento dei ricavi:
- Identificare il contratto con il cliente
- Identificare gli obblighi nel contratto con il cliente
- Determinare il prezzo della transazione
- Allocare il prezzo della transazione in base agli obblighi di esecuzione nel contratto
- Riconoscere i ricavi quando gli obblighi di esecuzione sono soddisfatti
-
Price Skimming: Definizione, Strategia e Quando Applicarla
Lo price skimming (o skim pricing) è una strategia che lancia un prodotto a prezzo alto iniziale, per poi ridurlo gradualmente e attrarre segmenti più price-sensitive. Tipica del first mover (primo en
-
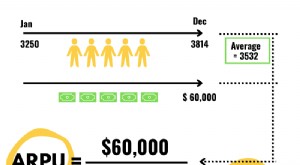
ARPU: Cos'è e Come Calcolare il Ricavo Medio per Utente
LARPU è limporto che unazienda incassa da ciascun utente. Più fatturi i clienti, più capire il tuo ricavo medio per utente diventa cruciale. Per le aziende SaaS, lARPU è fondamentale perché la maggior
Articoli in Evidenza
- Ricavi Maturati (Accrued Revenue): Definizione, Presupposti ed Esempi per Prestiti, Progetti e Milestone
- LTM Revenue (Ricavi LTM): Definizione, Esempio e Importanza nella Valutazione
- Divergenza nell'Analisi Tecnica: Guida Completa
- Prezzo Forward: Definizione, Formula e Funzionamento
- Strategie di Hedging: Guida Completa per Proteggere i Tuoi Investimenti
- Slippage nel trading: cause, effetti e come ridurlo
- Opzioni Strangle: Guida Completa alla Strategia di Trading
- Volatilità: cos'è, tipi e come calcolarla (con esempio)
- Il Prezzo di Chiusura (Clearing Price) nel Trading Azionario: Guida Completa
- Capire i Grafici a Candele: Guida al Trading di Criptovalute
-
 Price Discrimination: Tipologie, Esempi e Strategie di Massimizzazione Profitto
La price discrimination (discriminazione di prezzo) è una strategia che applica prezzi diversi a consumatori diversi per beni/servizi identici. Tre Gradi di Discriminazione di Prezzo 1. Primo Grado ...
-
 Price Fixing: Definizione, Illegittimità e Impatto sul Mercato
Il price fixing (fissazione dei prezzi) è un accordo tra operatori di mercato per alzare, abbassare o stabilizzare collettivamente i prezzi al fine di controllare domanda e offerta. Avvantaggia i coll...