
Budget con Reddito Familiare di 170.000$: Una Guida Realistica
Un reddito familiare di 170.000$ negli Stati Uniti ti colloca nel 20% più alto dei percettori, quello che molti considererebbero "ricco". Alla fine, la tranquillità dipende più da cosa fai con quei soldi che dal livello di reddito o dal patrimonio netto. Indipendentemente dal reddito, che sia 50.000$ o 500.000$, i redditi alti nella classe medio-alta possono comunque vivere di stipendio in stipendio.
Per B e K, il loro reddito familiare medio è al livello superiore secondo l'ufficio censimento, ma sanno che l'inflazione dello stile di vita, il costo della vita e come gestiscono i soldi influiscono sulla loro situazione finanziaria personale. Ora si sentono sicuri e in controllo del denaro, ma non è sempre stato così.
Scopri come questa famiglia di tre persone con un reddito annuo di 170.500$ ha speso i soldi ad aprile.
Chi Siamo
- Nomi: B & K
- Età: 37 e 37 anni
- Località: Virginia
- Lavori: Contabile e Libero Professionista
- Situazione abitativa: Sposati da 15 anni, un figlio in età scolare.
170.000$ Reddito Familiare
- (B) Contabile: 135.000$
- (K) Libero Professionista: 35.500$
Risparmi: 329.000$
- Contanti: 50.000$
- 401K: 91.000$
- Conti ROTH e IRA: 139.000$
- HSA: 40.000$
- Piano 529: 7.000$
- Conto investimenti: 2.000$
Debiti: 292.000$
- Mutuo: 292.000$
Entrate Aprile: 10.132$
- Stimolo IRS: 2.900$ (il nostro reddito dell'anno scorso rientrava nei limiti per il pagamento di impatto economico)
- Reddito lavoro autonomo: 1.500$
- Reddito contabilità: 5.732$
Una bella fetta di dollari viene trattenuta prima che lo stipendio arrivi sul conto. Contribuisco l'8% a un Roth 401K, il 4% a un 401K tradizionale, diverse centinaia di dollari al mese a un HSA, e copro una parte consistente del premio dell'assicurazione sanitaria.
Budget di Aprile
| Categoria | Importo Obiettivo | Note |
| Donazioni | ||
| Decime/Benedizioni | 700$ | |
| Bollette (Budget Fisso) | ||
| Mutuo | 1.948$ | Viviamo in una Cape Cod su due acri. Abbiamo appena rifinanziato! |
| Telefoni | 180$ | |
| Televisione | 87$ | |
| Assicurazione Auto | 129$ | |
| Abbonamento Palestra | 19$ | Abbiamo comprato attrezzatura per casa |
| Abbonamenti Mensili | 7$ | Amazon Prime, Apple Music, Disney+ |
| Propano | 139$ | |
| Disinfestazione | 97$ | |
| Spese (Budget Variabile) | ||
| Generi Alimentari | 663$ | |
| Ristoranti | 128$ | Solitamente spendiamo circa 450$/mese |
| Carburante | 37$ | Solitamente 250-300$/mese |
| Abbigliamento | 15$ | |
| Mediche | 92$ | |
| Manutenzione Casa | 297$ | |
| Sconti Target di K | 40$ | Soldi "per divertimento" di K (così chiamati perché gli sconti Target la rendono felice) |
| Soldi per Spese di B | 40$ | |
| Varie | 73$ | |
| Articoli per la Casa | 27$ | |
| Articoli per il Bambino | 92$ | |
| Prodotti per Pulizia | 15$ | |
| Articoli Animali/Varie | 759$ | È la spesa più alta mai fatta in un mese per gli animali! |
| Articoli da Toeletta | 16$ | |
| Festività Varie | 55$ | |
| Servizi | ||
| Scuola/Lezioni | 30$ | |
| Salvadanai (Savings Buckets) | ||
| Tassa Proprietà PERS | 744$ | |
| Progetti Casa SAV | 25$ | |
| Vacanze SAV | 0$ | (+700$ – un amico mi ha pre-pagato una vacanza per quest'anno) |
| Sostituzione Auto SAV | 1$ | |
| Investimenti SAV | 333$ | Questo è il piano 529 |
| Totale Necessario 6.788$ | ||
Le Mie Categorie di Risparmio
Prima di iniziare a usare YNAB nel 2014, gestivo io i soldi perché avevo la laurea in contabilità quindi ovviamente (font sarcastico qui) ero la scelta naturale e dotata. Sfortunatamente, buttavo tutto in un unico grande pasticcio di risparmi (un conto corrente separato). I fondi c'erano quasi sempre ma K non aveva la sensazione rassicurante che avessimo abbastanza accantonato per Natale, vacanze, ecc. perché era tutto un unico grande ammasso. K temeva che non avremmo avuto i risparmi quando servivano, ma io: "oh non preoccuparti tesoro... contabile, ricordi?" Si è scoperto che K aveva ragione fin dall'inizio. Lezione imparata.
Quando siamo passati a YNAB (e lontano dal mio cervello), abbiamo creato una categoria chiamata "Salvadanai" dove allocavamo soldi ogni mese per minimizzare le sorprese. Include cose da "adulti" come risparmi per tasse sulla proprietà e assicurazione vita, ma anche cose divertenti. Per esempio, circa 2 anni fa abbiamo preso la decisione intenzionale di dare priorità alle vacanze familiari, quindi mettiamo da parte risparmi consistenti per le vacanze. È anche dove mettiamo i soldi per futuri acquisti auto, Natale, ecc.
Ora che K può vedere quanto abbiamo in ogni salvadanaio, i nervi si sono calmati e abbiamo praticamente raggiunto lo zen del budget.
Il Mio Mese
Aprile 2020 è stato un mese incredibile. L'idea di "normale" è uscita dalla finestra con il COVID-19. La scuola per il bimbo è finita presto, K ha dovuto incastrare la gestione del bimbo nel suo programma, la mia carriera è passata da 50-60 notti all'anno in hotel al mio seminterrato, e gli animali non capivano perché avevano perso i loro 8 ore di sonno ininterrotto al giorno. L'adattamento è stato brusco per tutti.
E parlando di animali, diverse bollette veterinarie inaspettate sono spuntate sotto forma di un orribile occhio da zombie nel mio povero cane. Anche se le spese superavano di gran lunga l'importo budgetizzato, spese inferiori in altre categorie causate dal COVID ci hanno permesso di assorbire il colpo. Meno viaggi, meno cene fuori e meno corse casuali da Target ci hanno dato un bel cuscino per coprire bollette veterinarie, esami e medicine.
La Mia Storia
Va bene, lo ammetto. Siamo millennial. Quelli che ricordano vividamente l'11 settembre e hanno preso in prestito il 110% per comprare una casa nel 2005 perché lo facevano tutti. Abbiamo fatto il Financial Peace University di Dave Ramsey tramite la nostra chiesa e abbiamo imparato molto. Tuttavia, eravamo molto più bravi a parlare di budget che a farlo davvero.
L'obiettivo allora era semplice: vivere con un solo reddito così K poteva stare a casa a crescere il bimbo. Significava capire come uscire con grazia da un mutuo "sott'acqua" di 70.000$ sulla nostra casa "da sogno" per principianti.
Dopo la nascita del bimbo, K ha continuato volentieri il suo lavoro a tempo pieno mentre noi accantonavamo risparmi, tagliavamo debiti, tenevamo le auto qualche anno più del dovuto, e tagliavamo il cavo prima che fosse una cosa. Sai che danno ancora la TV gratis via etere? Lo so io. Raschiare e risparmiare ci ha permesso di vendere la casa senza pignoramento, poi affittare per accumulare ancora più risparmi, riorganizzarci, sognare un po', e pianificare la prossima mossa.
Qualche anno dopo abbiamo comprato una casa che potevamo permetterci con un solo reddito, liberando K per stare a casa – solo per scoprire che le mancavano le sfide del lavoro fuori casa. Ma con la libertà che deriva da un budget strategico, ora può fare lavori occasionali quando e come vuole, rendendo entrambi felici.
La vittoria di budget più significativa per noi è stata il giorno in cui abbiamo iniziato a budgetizzare il reddito del mese precedente. Era circa 6 mesi dopo aver iniziato a usare YNAB. Che sollievo sapere che i soldi che pianificavamo di spendere erano già bloccati e caricati sul nostro conto corrente.
A dire il vero, abbiamo goduto di carriere stabili e appaganti con redditi in crescita, anche durante mercati in calo e cambiamenti economici. Quella benedizione non ci è sfuggita per un minuto. Ma il crogiolo della Grande Recessione ora influenza tutte le nostre decisioni finanziarie. Compriamo sempre l'auto in contanti, sfruttiamo ogni beneficio della Target Red Card (carta di debito, ovviamente), e congeliamo le carni economiche in scadenza. E quando ventenni appiccicosi corrono a condividere come pianificano di comprare casa perché odiano pagare l'affitto, apprezzo i miei capelli grigi emergenti ancora di più.
I Miei Obiettivi Finanziari
- Pensione
- Finanziare un piano di risparmio per il college
- Una casa al mare (K ha insistito che la aggiungessi)
C'è stato un cambiamento strano nelle nostre conversazioni recentemente. Nei nostri 20 anni fissavamo obiettivi pensando a dove volevamo stabilirci, come prendere la prossima auto o roba varia. Ora, a metà dei 30, pensiamo a com'è essere genitori con il nido vuoto tra qualche anno. A meno che un evento "cigno nero" non ci mandi fuori rotta (Ciao, Coronavirus?), saremo più concentrati sulla riduzione delle tasse sul reddito e su come passare il tempo libero che sul prossimo acquisto. In effetti, non pensiamo molto agli "obiettivi finanziari" ormai. Mi piacerebbe essere un milionario del 401k a 40 anni, il che potrebbe essere possibile a seconda dei mercati, ma non mi preoccupo. Abbiamo tempo per continuare a risparmiare, tanto cibo da mangiare, e stiamo bene. Penso che un budget adeguato ti permetta di meditare su quelle cose più importanti.
Valuterei la mia situazione finanziaria attuale con 170.000$ di reddito familiare: 5/5
Vuoi ottenere il controllo totale dei tuoi soldi? Prova YNAB gratis per 34 giorni.
-
Errori di Budgeting e Come Evitarli: Una Guida Realistica
Il nostro budget dovrebbe servire come fonte di verità, la nostra Stella Polare della spesa, lallarme antincendio che avvisa di un inferno finanziario, il sismografo di — ok, sì, sto portando la metaf
-

Budget familiare efficace: guida pratica
Un budget familiare non è uno strumento di privazione, ma un modo per dare direzione al denaro. Ti aiuta a sapere dove vai, quali obiettivi vuoi raggiungere e come evitare debiti inutili. Perché fare
Articoli in Evidenza
- Reddito Lordo: Definizione, Fonti ed Esempi di Calcolo
- Creare un Budget: Guida Passo-Passo alla Sicurezza Finanziaria
- Pianificatore Budget Familiare: Serve un Professionista o Fai da Te?
- Padroneggiare le Finanze Domestiche: 5 Competenze Essenziali per la Stabilità
- Budget per Reddito da Mance: Guida Pratica
- Prosperare con un Unico Reddito: Strategie e Pianificazione Finanziaria
- Budgeting con Reddito Fisso: Strategie per la Stabilità Finanziaria
- Venduta la nostra casa a Portland, Oregon: aggiornamento di giugno
- Budget a Base Zero: Guida Semplice per il Controllo Finanziario
- Budgeting con entrate irregolari: guida passo-passo
-
 Strategie di budget per reddito variabile: guida completa
Ti stai chiedendo come fare budget con un reddito variabile? Fai fatica a gestire i tuoi soldi perché il tuo reddito è tutto fuorché stabile? Passi da un colpo di fortuna a una carenza di cassa in poc...
-
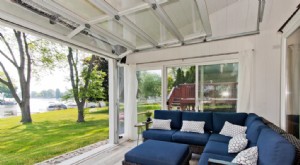 Idee per Veranda Economica: Crea uno Spazio Bellissimo con Meno di 15.000€
Anche tu cerchi idee per una veranda economica? Noi pure! Abbiamo costruito la nostra veranda con un budget complessivo di 15.000€: ecco come abbiamo fatto. Quando ci siamo trasferiti nella nostra ca...