
Limiti del risanamento debiti: 4 debiti che non risolve
Negoziare un risanamento del debito con i tuoi creditori può aiutarti a ridurre il carico del debito e offre un significativo sollievo dallo stress. Non tutti i debiti, tuttavia, possono essere estinti attraverso il risanamento del debito. In questi casi, devi pagare l'intero importo che devi, incluse eventuali commissioni aggiuntive addebitate sul conto.
Prestiti studenteschi federali
Quando accetti un prestito studentesco federale, devi rimborsare l'intero importo preso in prestito, più le commissioni. Il risanamento del debito semplicemente non è un'opzione. Il governo degli Stati Uniti non ha bisogno di accettare un risanamento del debito con i debitori a causa della sua notevole capacità di riscossione. Il governo può pignorare i tuoi salari, mettere un'ipoteca sulla tua casa e sequestrare i fondi nei tuoi conti bancari per recuperare il tuo debito studentesco. A differenza di altri creditori, il governo ha anche il diritto di pignorare fondi esenti, come i pagamenti della Social Security e le dichiarazioni dei redditi.
Debito ipotecario
Se rimani indietro con i pagamenti del mutuo, devi un debito al tuo finanziatore costituito da ogni pagamento in ritardo e qualsiasi commissione aggiuntiva che il tuo finanziatore addebita. La tua incapacità di ripagare il debito per intero non convincerà il tuo finanziatore ipotecario a offrirti un risanamento del debito — convincerà il tuo finanziatore ipotecario ad avviare procedure di pignoramento contro di te. Devi ripagare il tuo debito ipotecario per intero per prevenire un pignoramento.
Non confondere il debito ipotecario con il debito di carenza ipotecaria, che è l'importo che potresti dover dopo un pignoramento. Il debito di carenza ipotecaria si verifica quando il saldo del prestito è superiore al valore della tua casa e può spesso essere risanato con successo.
Debiti post-sentenza
Se un creditore o finanziatore ti fa causa per un vecchio debito e ottiene una sentenza del tribunale contro di te, questo spesso dà al creditore il diritto di pignorare i tuoi salari. Alcuni stati permettono il pignoramento solo da parte del governo federale, ma se vivi in uno stato che permette il pignoramento da parte di creditori privati a seguito di una sentenza, un risanamento del debito è probabilmente una causa persa.
Anche se risanare i debiti prima di andare in tribunale è comune, una volta che il tuo creditore possiede un ordine di pignoramento contro di te, è garantito che riscuoterà l'intero importo che devi finché rimani con il tuo attuale datore di lavoro. Questo dà al creditore poca motivazione ad accettare un accordo di risanamento da te. È nell'interesse finanziario del creditore continuare a pignorare i tuoi salari e riscuotere l'intero importo piuttosto che permetterti di pagare meno.
Alimenti per i figli
Anche se potresti avere successo nel negoziare un risanamento per gli arretrati di alimenti che devi, non puoi tentare di risanare i tuoi pagamenti mensili regolari di alimenti. Il tuo obbligo di pagare gli alimenti è continuo. Hai l'opzione di tornare in tribunale e chiedere alimenti più bassi, ma senza un ordine del tribunale che riduca il tuo obbligo di pagamento, non puoi risanare il debito degli alimenti.
Non farti ingannare pensando che una dichiarazione del genitore affidatario che ti dà il permesso di risanare il tuo debito di alimenti renda legale pagare meno di quanto devi. Non lo è. Devi ancora legalmente l'importo che il tribunale ha originariamente ordinato a meno che il tribunale non decida altrimenti.
-
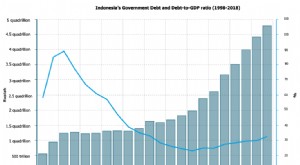
Elezioni Presidenziali Indonesia: Capire il Dibattito sul Debito
Lultimo round dei dibattiti presidenziali indonesiani per le elezioni generali di aprile discuterà questioni economiche e finanziarie. Possiamo aspettarci che i due candidati — il presidente in carica
-

Rinegoziazione del Debito (Debt Settlement): Definizione, Funzionamento e Vantaggi/Svantaggi
La rinegoziazione del debito (debt settlement) si riferisce a un accordo raggiunto tra un creditore e un debitore in cui un pagamento ridotto da parte del debitore è considerato come pagamento complet
Articoli in Evidenza
- Risanamento debiti e tasse: comprendere le implicazioni fiscali
- Capitolo 7: Quali Debiti Possono Essere Cancellati?
- Software per Debt Settlement: Pro e Contro - Fa per Te?
- Transazione Debito vs Gestione Debito: Quale Scegliere?
- Transazione del Debito: Vantaggi e Rischi - Guida Completa
- Rinegoziazione del debito vs. Consolidamento: Quale Scegliere?
- Lettera di Rinegoziazione Debito: Guida Passo-Passo per Negoziare con i Creditori
- Strategia di Rinegoziazione Debito: Guida Completa per i Consumatori
- Consulenza del Credito vs. Rinegoziazione Debito: Quale Scegliere?
- Aspetti Legali della Rinegoziazione del Debito: Guida per Navigare la Normativa
-
 Capire il Debito e le Opzioni di Regolamento
Poiché viviamo in una cultura del credito, è logico che risiediamo anche in una cultura del debito. È necessariamente così, perché se hai usato il credito per comprare, per definizione sei in debito. ...
-
Mutuo e debiti: come i debiti influenzano l’approvazione
Se stai pensando di acquistare casa, uno degli aspetti più importanti da considerare è il rapporto tra i tuoi debiti e il tuo reddito. Gli istituti di credito valutano questo parametro per capire se p...