
Rinegoziazione del Debito (Debt Settlement): Definizione, Funzionamento e Vantaggi/Svantaggi
La rinegoziazione del debito (debt settlement) si riferisce a un accordo raggiunto tra un creditore e un debitore in cui un pagamento ridotto da parte del debitore è considerato come pagamento completo. In altre parole, è un accordo di riduzione del debito tra creditore e debitore.
Comprendere la Rinegoziazione del Debito
Un debitore ricorre alla rinegoziazione quando non ha la capacità di pagare l'importo del debito in sospeso ai creditori. Invece di dichiarare fallimento, il debitore può tentare di raggiungere un accordo di rinegoziazione con i creditori.
Nel processo di rinegoziazione, il debitore può avvalersi di una società specializzata che agisce per suo conto. Il processo tipico è il seguente:
- Il debitore espone la propria situazione finanziaria alla società di rinegoziazione
- La società consiglia di sospendere i pagamenti ai creditori e di versare invece rate ridotte alla società stessa
- I pagamenti vengono accumulati in un conto di risparmio
- Una volta raggiunta una certa soglia, la società negozia con i creditori un accordo di saldo
- Se la negoziazione ha successo, la società trattiene una parte come commissione e versa il resto ai creditori
Esempio Pratico
Un debitore deve pagare $10.000 al mese per 3 mesi (totale $30.000). A causa di eventi imprevisti, non può pagare e ha un reddito disponibile di $8.000/mese.
Si rivolge a una società di rinegoziazione che propone pagamenti di $8.000/mese per 3 mesi (totale $24.000). Dopo 3 mesi, la società negozia un pagamento una tantum di $20.000 con il creditore, che accetta avendo già "scritto" il debito. La società versa $20.000 al creditore e trattiene $4.000 come commissione.
Vantaggi della Rinegoziazione del Debito
1. Riduzione dell'ammontare del debito
Il debito in sospeso viene ridotto. Nell'esempio, da $30.000 a $24.000 effettivamente pagati.
2. Evitare il fallimento
Permette di evitare il fallimento, che può durare fino a 10 anni danneggiando gravemente il punteggio di credito e potenzialmente l'occupabilità.
Implicazioni e Rischi
1. Nessuna garanzia di successo
Secondo la Credit Counselling Society, il tasso di successo delle società di rinegoziazione a scopo di lucro è inferiore al 10%.
2. Azioni legali da parte dei creditori
Mentre il debitore paga la società di rinegoziazione e non i creditori, questi potrebbero intraprendere azioni legali o affidarsi ad agenzie di recupero crediti.
3. Impatto negativo sul punteggio di credito
La rinegoziazione viene segnalata nel rapporto di credito e danneggia il credit score (FICO score).
4. Accumulo di ulteriore debito
Mentre non si pagano i creditori, gli interessi possono maturare. Se la rinegoziazione fallisce, il debitore si troverà con un debito maggiore di quello iniziale.
Risorse Correlate
- Amministrazione del Credito (Credit Administration)
- Patto di Debito (Debt Covenant)
- Accordo Intercreditori (Intercreditor Agreement)
- Gestione Prestiti (Loan Servicing)
-
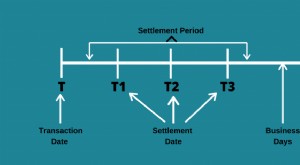
Periodo di Regolamento (Settlement Period): Storia, Regole e Differenze per Asset Class
Il periodo di regolamento (settlement period) è lintervallo tra la trade date (esecuzione ordine) e la settlement date (trasferimento proprietà e pagamento). Entrambe le parti devono adempiere: vendit
-

Crediti inesigibili (Bad Debt): definizione e impatto sui bilanci
I crediti inesigibili (bad debt) rappresentano la quota di crediti commerciali che lazienda ritiene non recuperabile a fine esercizio. La rilevazione avviene con due metodi: cancellazione diretta e fo
Articoli in Evidenza
- Comprendere il Debito Personale: Definizione, Tipologie e Impatto
- Capire il debito inadempiente: cause, conseguenze e soluzioni
- Capitale: Definizione, Tipologie e Creazione di Valore
- Comprendere il Debito: Tipologie, Obbligazioni e Implicazioni Finanziarie
- Capacità di Indebitamento (Debt Capacity): Guida per le Aziende
- Consolidamento Debiti: Semplificare i Pagamenti e Ridurre gli Interessi
- Default sul Debito: Cause, Conseguenze e Prevenzione
- Capire gli Structured Settlement: Una Guida Completa
- Transazione Debito vs Gestione Debito: Quale Scegliere?
- Capire il Debito e le Opzioni di Regolamento
-
 Debito a Margine: Capire i Prestiti del Broker per Investire
Il debito a margine (margin debt) rappresenta limporto che un investitore deve a un broker nel proprio conto a margine. Quando un broker approva un conto a margine per un investitore, al conto viene c...
-
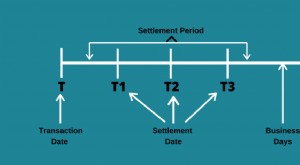 Data di Regolamento (Settlement Date): Guida Completa per Titoli e Derivati
La data di regolamento (settlement date) è il giorno in cui una transazione su titoli o derivati si considera conclusa: il venditore trasferisce la proprietà del titolo allacquirente contro il pagamen...