
Capire gli Structured Settlement: Una Guida Completa
Uno structured settlement (accordo di pagamento strutturato) è un accordo per pagamenti periodici da parte di una compagnia assicurativa. Ad esempio, fai causa a un supermercato dove sei scivolato e caduto. Il supermercato è ritenuto responsabile per le tue lesioni, ma ha una polizza assicurativa per coprire il reclamo. Di conseguenza, stipulerai un accordo con la compagnia assicurativa per regolare i pagamenti.
Vantaggi
Il principale vantaggio di uno structured settlement è la gestione finanziaria. Per te, è più facile pianificare le finanze quando un pagamento è distribuito nel tempo piuttosto che pagato tutto in una volta. Può anche essere vantaggioso per le tue responsabilità fiscali.
Problemi
Se sei finanziariamente esperto, potresti pensare di poter investire i soldi del tuo settlement e trarne profitto invece di aspettare di ricevere i soldi per anni. In questo caso, potrebbe essere meglio ricevere il pagamento in un'unica soluzione (lump sum), anche se leggermente inferiore allo structured settlement. I dettagli esatti dovranno essere concordati con il pagatore.
Vantaggi di uno Structured Settlement
Una compagnia assicurativa può offrirti uno structured settlement se vinci un reclamo. Non riceverai un assegno immediato per i soldi dovuti. Invece, riceverai questo denaro attraverso pagamenti periodici. A seconda dei termini del tuo settlement, riceverai importi diversi. Uno structured settlement ha molti vantaggi rispetto a un pagamento in un'unica soluzione.
- Di solito riceverai più denaro accettando un piano di pagamento.
- La pianificazione finanziaria, inclusa quella fiscale, può essere più facile con l'aiuto di uno structured settlement.
- Aggiunge reddito aggiuntivo al tuo stipendio ogni anno, invece di ricevere un assegno consistente.
- Puoi contabilizzare lentamente il reddito aggiuntivo nel tempo con uno structured settlement, facendo un uso migliore dei fondi.
- Gli structured settlement possono avere certi vantaggi fiscali rispetto ad altre forme di reddito, rendendoli convenienti.
- Se non sai come investire i tuoi soldi, o non sei bravo a fare budget, uno structured settlement può offrire una protezione significativa.
Possibili Svantaggi degli Structured Settlement
Potresti pensare che gli structured settlement siano solo un modo diverso per ricevere i soldi che un'istituzione finanziaria ti deve. Tuttavia, uno structured settlement raramente paga dollaro per dollaro ciò che paga un lump sum. Commissioni, fee e inflazione possono tutti influire sulla somma che effettivamente ricevi alla fine. Inoltre, poiché i soldi sono detenuti da un'altra istituzione fino a quando non ti vengono pagati, non puoi usarli per alcun acquisto o investimento importante. La maggior parte dei consulenti finanziari ritiene che, anche investiti in modo conservativo, i soldi in uno structured settlement varranno molto di più attraverso un investimento precoce rispetto a quanto potrebbero valere attraverso pagamenti periodici nel tempo.
Si possono pignorare o ipotecare i pagamenti di uno structured settlement?
I pagamenti di structured settlement possono essere usati come reddito per il beneficiario. In una situazione in cui è possibile il pignoramento dello stipendio, è anche possibile pignorare gli structured settlement. Ad esempio, se sei un mutuatario che ha fatto default su un mutuo per la casa, il creditore può fare causa per ricevere i pagamenti che devi. Anche se hai perso il lavoro o non ricevi altro reddito, se il creditore scopre che hai uno structured settlement a tuo nome, può chiedere a un giudice di pignorare i salari che ricevi dal settlement.
Vendere uno Structured Settlement
Se stai considerando di vendere uno structured settlement, fai attenzione che alcune offerte sono troppo belle per essere vere. Gli structured settlement sono progettati per fornirti molti vantaggi, se mantieni il piano. In alcuni casi, potresti trovarti nel mezzo di uno structured settlement e aver bisogno di un lump sum.
Decidere di Vendere un Settlement
Considera i vantaggi della vendita del tuo structured settlement, il primo dei quali è un lump sum di contanti. Chiediti perché hai bisogno dei soldi e se è un'emergenza. Chiediti se stai semplicemente cercando un aumento del tuo reddito. In definitiva, vendere un settlement ti lascerà sempre con meno contanti che se avessi lasciato maturare il settlement. Dovresti decidere di vendere solo se sei in una situazione in cui i benefici immediati cambieranno significativamente la tua situazione finanziaria. Ad esempio, potresti essere in procinto di fare default su un prestito o affrontare un pignoramento sulla casa. In questo caso, una vendita può essere saggia.
Seguire le Regolamentazioni Legali
Purtroppo, una volta che decidi di vendere, sarai coinvolto in un mondo complicato di regolamenti legali. Circa il 60% di tutti gli stati USA vieta la vendita di structured settlement. Se ti è permesso vendere, devi farlo nel mezzo di regolamenti federali. Assicurati sempre di seguire tutte le leggi statali e federali, perché rischi di perdere l'intero beneficio.
Valutare le Offerte
Non devi accettare la prima offerta che vedi. Tipicamente, una volta che decidi di vendere, troverai pubblicità da aziende specializzate nell'acquisto di structured settlement. Queste aziende sopravvivono perché realizzano un grande profitto. Invece di andare con la prima offerta, aspetta di valutare offerte da diverse aziende e individui. Potresti scoprire che diversi acquirenti offrono prezzi significativamente diversi e varrà la pena aspettare la migliore offerta che puoi trovare.
Conseguenze Fiscali per Te e l'Acquirente
Gli structured settlement sono progettati per aiutare gli individui, che ricevono denaro come risultato di un infortunio, a ricevere i massimi benefici. Ciò significa che il governo federale e statale che supervisiona i pagamenti permetterà certi benefici fiscali; ovvero, la somma può essere tassata a un tasso inferiore rispetto alle altre parti del tuo reddito annuale. Una volta che vendi il settlement, però, non riceverai più questi benefici in futuro. L'acquirente del tuo settlement potrebbe anche perdere i benefici. In effetti, il tuo reddito dalla vendita del settlement potrebbe essere tassato a un tasso molto alto, compromettendo ulteriormente i benefici della vendita. Parla sempre con un avvocato delle conseguenze fiscali prima di procedere con una vendita. Inoltre, consulta un CPA o commercialista per importanti conseguenze fiscali.
Cose da Considerare quando si Entra in uno Structured Settlement
La tua compagnia assicurativa potrebbe tentare di organizzare un piano structured settlement se vinci un reclamo contro l'azienda. Con questo accordo, lo structured settlement permetterà pagamenti periodici a te piuttosto che fornirti un lump sum. Questo può sembrare un affare equo, ma fai attenzione a questi problemi con gli structured settlement.
Acquisti Periodici
Se vorresti fare un grande acquisto durante la vita del tuo settlement, potresti non avere i fondi disponibili per farlo. Ad esempio, potresti sapere che la tua compagnia assicurativa ti sta pagando 200.000 $ in pagamenti annuali di 20.000 $. Se vuoi comprare una casa quest'anno, i pagamenti annuali non aiutano quanto il lump sum. Considera questo scenario quando organizzi il tuo accordo.
Potenziale di Investimento
Potresti essere in grado di investire i soldi che ricevi in un lump sum oggi, trasformandoli in un valore molto maggiore in futuro. Se la compagnia assicurativa trattiene i soldi, non ci sarà potenziale di investimento. Per questo motivo, può essere nel tuo interesse accettare un lump sum settlement anche se la cifra offerta è inferiore al pagamento totale che sarebbe nel tempo con un accordo strutturato.
Commissioni Eccessive
Fai attenzione alle commissioni che la tua compagnia assicurativa, agente o avvocato sta addebitando durante il processo di organizzazione di uno structured settlement. Non è raro che l'agente addebiti fee alte per pagare un settlement. Controlla i termini del contratto di settlement prima di accettare qualsiasi struttura di commissioni. Assicurati che una commissione sia divulgata.
Valore Sovrastimato
La tua compagnia assicurativa potrebbe tentare di sovrastimare il valore dei pagamenti che ti sta facendo. Facendo così, potrebbe essere eleggibile per specifici rimborsi, protezioni legali o metodi per ridurre in altro modo i soldi effettivi che ti pagherà come parte del settlement. Costruisci il tuo contratto per assicurarti che qualsiasi beneficio finanziario dato all'assicuratore, come risultato del tuo contratto, vada direttamente a te piuttosto che restare in tasca all'azienda.
Conflitto di Interessi
Assicurati che il tuo avvocato non abbia legami con la compagnia assicurativa contro cui stai facendo un reclamo. In alcuni casi, gli avvocati guadagnano una commissione convincendo i loro clienti ad accettare uno structured settlement. È illegale per un avvocato farlo senza fartelo sapere. Tuttavia, è molto difficile rintracciare e beccare i colpevoli, quindi accade spesso.
Aspettativa di Vita
Non accettare uno structured settlement se senti che non sarai in vita per vedere i pagamenti. Questa è una realtà sfortunata se ricevi il tuo settlement tardi nella vita. È nel tuo interesse assicurare che i pagamenti ti vengano fatti immediatamente, quando ne hai più bisogno, piuttosto che in un momento della tua vita in cui non puoi investire, risparmiare o spendere i soldi appropriatamente. Considera le tue esigenze finanziarie quando accetti un piano strutturato.
-
Structured Investment Vehicles (SIV): Definizione, Funzionamento e Storia
Un Structured Investment Vehicle (SIV) è unentità finanziaria non bancaria creata per acquistare investimenti progettati per trarre profitto dalla differenza di tassi dinteresse — lo spread di credito
-
Note Strutturate: Guida agli Investimenti Ibridi e Potenziali Rendimenti
Una nota strutturata è un titolo ibrido che combina diversi payoff provenienti da più strumenti finanziari, tipicamente unobbligazione e un derivato. La componente obbligazionaria costituisce circa l8
Articoli in Evidenza
- PC Banking: Guida Completa a Sicurezza e Funzioni dell'Home Banking
- Gestire il Risarcimento di una Causa: Liquidazione Unica vs Pagamenti Strutturati
- Il regolamento delle operazioni: guida completa
- IRA CD: Risparmi Pensionistici Sicuri con Assicurazione FDIC
- Rendite Strutturate: Guida Completa per Acquirenti e Investitori
- Accordi viaticali: vendita polizze vita e valore di riscatto
- Capire il Rischio di Regolamento: Definizione, Tipi e Mitigazione
- Finanza Decentralizzata (DeFi): panoramica completa
- Regolamento in Contanti (Cash Settlement): Definizione e Funzionamento nei Futures e Opzioni
- Prezzo di Liquidazione (Settlement Price): Definizione e Significato
-
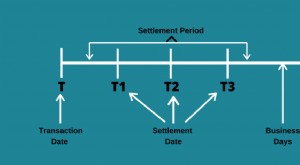 Data di Regolamento (Settlement Date): Guida Completa per Titoli e Derivati
La data di regolamento (settlement date) è il giorno in cui una transazione su titoli o derivati si considera conclusa: il venditore trasferisce la proprietà del titolo allacquirente contro il pagamen...
-
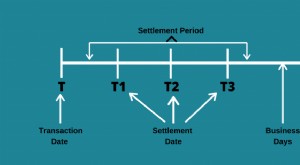 Periodo di Regolamento (Settlement Period): Storia, Regole e Differenze per Asset Class
Il periodo di regolamento (settlement period) è lintervallo tra la trade date (esecuzione ordine) e la settlement date (trasferimento proprietà e pagamento). Entrambe le parti devono adempiere: vendit...