
Accordi viaticali: vendita polizze vita e valore di riscatto
Un accordo viaticale (viatical settlement) permette a una persona di vendere la propria polizza vita. Il prezzo di vendita è tipicamente superiore ai premi versati, ma inferiore al valore nominale. Il titolare incassa subito denaro. L'acquirente tiene la polizza fino alla morte del venditore. Alla morte dell'originario assicurato, l'investitore incassa il capitale assicurato.
Evoluzione degli accordi viaticali
Sono usati soprattutto da chi ha aspettativa di vita breve. Quando comprarono la polizza, l'aspettativa era più lunga, ma malattia o infortunio l'hanno ridotta. I malati terminali sono i candidati tipici. Se una persona prevede di morire presto e non ha familiari a carico che necessitano del capitale, può vendere la polizza e godersi il denaro per il tempo che le resta.
La pratica divenne popolare negli anni '80 negli USA con l'epidemia di AIDS. Allora la maggior parte dei malati moriva rapidamente e non aveva famiglie che incassassero il capitale. La popolarità è calata dagli anni '80, ma resta una pratica valida.
Regolamentazione degli accordi viaticali
Il governo regola tutte le opzioni di investimento pubblico. Negli anni '80, grandi gestori di asset comprarono molti viatical settlements. Potrebbero averli rivenduti a investitori privati non consapevoli, essendo l'opportunità relativamente nuova. Il governo conosceva poco il potenziale profitto. Ne risultò un'industria ampiamente non regolamentata a rischio crash. Da allora, il governo ha più esperienza: sono più regolamentati e si usa meno oggi. L'uso è diminuito perché l'aspettativa di vita negli USA è più lunga di un tempo.
Vantaggi degli accordi viaticali
Offrono vantaggi sia al viator (chi vende perché sta morendo) che all'investitore (chi compra). Il viator ottiene liquidità immediata per godersi gli ultimi anni. L'investitore guadagna nel lungo termine, ma la maturità dell'investimento dovrebbe essere comunque breve. La popolarità iniziale nacque perché era un buon affare per entrambi. Oggi molti malati terminali di cancro li usano per vivere i propri ultimi giorni in pace.
Criticità degli accordi viaticali
Si basano sulla probabilità che il titolare originale muoia presto. Alcuni trovano l'idea scomoda. Eticamente, molti investitori non vogliono scommettere sulla morte imminente di un altro. Anche se lo accettano, rischiano che la persona guarisca. Se guarisce (es. vince il cancro), l'investitore si ritrova con la polizza e deve continuare a pagare i premi per anni. Può finire per versare molto più del capitale finale.
-
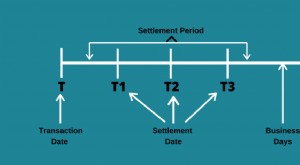
Data di Regolamento (Settlement Date): Guida Completa per Titoli e Derivati
La data di regolamento (settlement date) è il giorno in cui una transazione su titoli o derivati si considera conclusa: il venditore trasferisce la proprietà del titolo allacquirente contro il pagamen
-
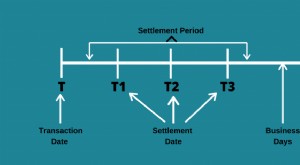
Periodo di Regolamento (Settlement Period): Storia, Regole e Differenze per Asset Class
Il periodo di regolamento (settlement period) è lintervallo tra la trade date (esecuzione ordine) e la settlement date (trasferimento proprietà e pagamento). Entrambe le parti devono adempiere: vendit
Articoli in Evidenza
- Il regolamento delle operazioni: guida completa
- Clausole Sunset nelle Polizze Assicurative: Guida Completa
- Politica Monetaria Spiegata: Come le Banche Centrali Influenzano l'Economia
- Capire il Tasso di Politica Monetaria: Il Suo Impatto sull'Economia
- Riders assicurativi: come personalizzare la copertura della polizza
- Dividend Policy: Guida Completa alle Politiche di Dividendo
- Capire gli Structured Settlement: Una Guida Completa
- Scambio 1035: Capire i Trasferimenti di Polizza Esentasse
- Assicurazione ombrello: protezione oltre i limiti standard
- Copertura Assicurazione Condominiale: Cosa Dovete Sapere
-
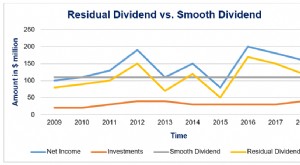 Politica dei Dividendi Residui: Definizione, Vantaggi e Svantaggi
Unazienda con politica dei dividendi residui non mantiene cassa in eccesso in alcun momento. Tutta la cassa disponibile deve essere reinvestita nellazienda o ridistribuita agli azionisti. Le imperfez...
-
 Cross Currency Settlement: guida completa al regolamento in valuta incrociata
Il cross currency settlement (regolamento in valuta incrociata) si riferisce a una transazione o a un cross currency pair che non utilizza il dollaro statunitense. In un mercato internazionale dei cam...