
Tipi di Mutuo: Guida Completa per Acquirenti di Casa
Per il consumatore medio, un mutuo è un prodotto finanziario piuttosto basilare. Userai i fondi del prestito per coprire la maggior parte del prezzo d'acquisto della casa, poi farai rimborsi mensili per molti anni. Alla fine del termine, il mutuo è completamente rimborsato e possederai la tua casa libera da vincoli.
Ma l'equazione del mutuo si complica perché esistono molti tipi di mutui. Ci sono così tanti tipi di prestiti per la casa che puoi praticamente personalizzare il finanziamento della tua casa.
Ma prima di poterlo fare, devi prima conoscere queste opzioni.
Quanti Tipi di Prestiti Mutuo Esistono?
Non solo ci sono molti tipi diversi di mutui, ma anche diversi programmi mutuo, nonché tipi molto specializzati di prestiti per la casa.

Ecco gli 11 tipi di mutuo più comuni per acquirenti o proprietari di casa:
- Mutuo a Tasso Fisso / Convenzionale
- Mutuo a Tasso Variabile (ARM)
- Mutuo Balloon
- Mutuo Solo Interessi
- Mutuo Jumbo
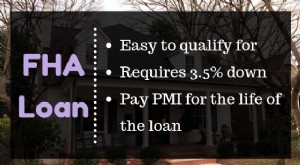
- Mutuo FHA
- Prestito Casa VA
- Mutuo USDA
- Secondo Mutuo
- Programmi di Assistenza Statali e Locali
- Mutuo Inverso (Reverse Mortgage)
Mutuo a Tasso Fisso / Convenzionale
Questi sono i tipi di mutuo più basilari e familiari ai consumatori. Come implica il nome, avrai lo stesso tasso per tutta la durata del prestito. E per questo motivo, anche la rata mensile rimarrà stabile per tutto il termine. I termini possono variare da 10 a 30 anni.
I mutui convenzionali sono disponibili in quasi ogni mercato immobiliare USA. Sono chiamati convenzionali perché non sono garantiti dal governo. I prestiti sono finanziati dalla Federal National Mortgage Association (FNMA, o "Fannie Mae") o dalla Federal Home Loan Mortgage Corporation (FHLMC, o "Freddie Mac").
Quanto Puoi Prendere in Prestito con un Mutuo Convenzionale?
Il limite massimo per case unifamiliari è $548.250 per il 2021. Tuttavia, limiti più alti sono disponibili in aree ad alto costo e per proprietà da 2-4 famiglie.
Uno dei maggiori vantaggi dei mutui convenzionali è che non richiedono assicurazione mutuo privata (PMI) se hai o avrai almeno il 20% di equity nella proprietà. Tuttavia, la PMI sarà richiesta se il tuo equity è inferiore.
Come Funziona la PMI?
La PMI fornisce assicurazione per coprire il prestatore su una certa percentuale del tuo importo del prestito in caso di default. La copertura è fornita da compagnie assicurative private, a differenza dell'assicurazione governativa su prestiti FHA, VA, USDA.
Con la PMI in mente, i mutui convenzionali possono essere ottenuti con un anticipo minimo del 3%. Naturalmente, il costo dei premi PMI sarà più alto quanto più basso è il tuo anticipo.
Un grande vantaggio dei mutui convenzionali su FHA e VA è che sono disponibili per proprietà non occupate dal proprietario. Questo include sia case vacanza che proprietà d'investimento.
Mutuo a Tasso Variabile (ARM)
Gli ARM sono un notevole passo avanti nella scala della complessità dei mutui.
In genere partono con un tasso iniziale più basso dei mutui a tasso fisso. Includono anche un periodo iniziale a tasso fisso, che sarà di 3, 5, 7 o 10 anni. Dopo quel periodo iniziale, si adeguano ogni anno.
Come Funzionano i Tassi di Interesse ARM?
Gli adeguamenti del tasso sono calcolati basandosi su un indice consolidato, come l'Indice LIBOR a 12 mesi, più un margine. Per esempio, se hai un ARM a 5 anni al 3%, con margine 2%, il tuo tasso salirà al 5% se l'indice LIBOR è al 2% al momento dell'adeguamento (3% più 2%).
Fortunatamente, gli ARM hanno limiti massimi sui tassi (interest rate caps). Solitamente espressi in tre numeri, che rappresentano l'adeguamento iniziale, gli adeguamenti successivi e un adeguamento massimo a vita.
Per esempio, un ARM con limiti 2/2/5 significa che il tuo primo adeguamento non può aumentare di più di due punti percentuali. Gli adeguamenti successivi sono limitati al 2%, e l'adeguamento massimo a vita è 5%.
Se hai un ARM che parte al 3%, il primo adeguamento sarà limitato al 5% massimo. Gli adeguamenti successivi limitati ad aggiunte di due punti percentuali. E il massimo che puoi pagare per la vita del prestito è 8% (3% più 5%).
Dovrei Considerare un Mutuo a Tasso Variabile?
Questi prestiti comportano rischi molto maggiori dei mutui a tasso fisso. Dovresti prendere un ARM solo se prevedi di estinguere il prestito durante il periodo iniziale a tasso fisso.
Ma gli ARM hanno un vantaggio significativo sui mutui a tasso fisso, oltre al tasso iniziale più basso. Se fai pagamenti extra sul capitale in un ARM, la tua rata mensile sarà ricalcolata alla prossima data di adeguamento. Assumendo che il tasso d'interesse resti lo stesso, la tua rata mensile sarà più bassa basandosi sul capitale residuo ridotto.
Mutuo Balloon
I mutui balloon non sono più popolari come una volta poiché comportano rischi più alti. Un mutuo balloon offre un tasso d'interesse leggermente inferiore a un mutuo a tasso fisso, ma quel tasso è in vigore solo per 3, 5, 7 o 10 anni.
In teoria, alla fine del termine iniziale, dovrai estinguere il prestito. Puoi farlo vendendo la casa o rifinanziando in un nuovo mutuo.
Ma la maggior parte dei mutui balloon oggi offre un reset del tasso alla fine del termine balloon. Cioè, il tuo tasso sarà resettato al tasso prevalente sui mutui a tasso fisso a 30 anni al momento dell'adeguamento. Se l'aumento del tasso supera una certa soglia, generalmente 2%, potresti dover essere riqualificato per il mutuo al reset. Questo, ovviamente, comporta la possibilità che non venga approvato a un tasso più alto.
I mutui balloon non sono rischiosi come gli ARM, ma sono molto più rischiosi dei mutui a tasso fisso.
Mutuo Solo Interessi
Come implica il nome, pagherai solo gli interessi sul tuo mutuo per un certo periodo. Per esempio, puoi prendere un mutuo a 30 anni che ha un termine solo interessi da 3 anni fino a 10 anni.
La buona notizia è che la caratteristica solo interessi risulterà in una rata mensile molto bassa.
La cattiva notizia è che quando il prestito si resetta alla fine del termine solo interessi, la tua rata mensile sarà più alta di quanto sarebbe stata se avessi preso un mutuo completamente ammortizzato.
La ragione dell'aumento è il termine più breve di ammortamento del capitale. Per esempio, con un tipico mutuo a tasso fisso a 30 anni, il capitale del prestito si ammortizza in 30 anni. Ma con un mutuo solo interessi, il termine di ammortamento è ridotto.
Se prendi un mutuo a 30 anni con termine solo interessi di 5 anni, l'ammortamento del capitale avverrà negli ultimi 25 anni del prestito. La riduzione di 5 anni nel termine di pagamento del capitale renderà i pagamenti rimanenti sostanzialmente più alti di quelli su un mutuo tradizionale a tasso fisso a 30 anni.
Come gli ARM, i mutui solo interessi dovrebbero essere considerati solo se pianifichi di estinguere o ridurre il mutuo entro la fine del termine solo interessi.
Mutuo Jumbo
Abbiamo appena descritto il limite del prestito convenzionale sopra. Ma se l'importo del prestito necessario per acquistare o rifinanziare la tua casa è più alto, dovrai rivolgerti a quello che è noto come mutuo Jumbo. Sono così chiamati perché superano i limiti massimi dei mutui convenzionali.
Banche e altre istituzioni finanziarie forniscono tipicamente prestiti jumbo. Poiché hanno importi più alti, sono considerati prestiti a rischio più alto per i prestatori. Di conseguenza, hanno requisiti più severi, che possono includere tasso d'interesse più alto, requisito di anticipo maggiore e punteggi di credito più alti.
Il requisito di anticipo più alto solitamente elimina la necessità di PMI, ma alcuni prestiti jumbo supereranno l'80% del valore della proprietà e richiederanno quindi la copertura assicurativa.
Una ragione primaria per scegliere un mutuo jumbo, oltre all'ovvio beneficio di limiti di prestito molto più alti, è il fatto che molti sono personalizzati. Per esempio, un particolare programma Jumbo può funzionare specificamente con prestiti per medici. Questo è un programma unico, perché i medici potrebbero non qualificarsi facilmente per un mutuo all'inizio della carriera. La combinazione di un reddito relativamente basso e un alto debito studentesco può rendere difficile qualificarsi per un mutuo sotto altri programmi.
Ma i prestiti per medici sono specificamente progettati per la situazione finanziaria unica che i medici rappresentano. Per esempio, anche se un medico potrebbe non qualificarsi per altri tipi di prestito, i prestiti per medici possono accomodare il mutuatario riconoscendo il significativo potenziale di reddito futuro che un professionista medico può guadagnare.
Mutuo FHA
"FHA" sta per Federal Housing Administration. L'agenzia non fa i prestiti ma fornisce l'assicurazione mutuo che funge da incentivo per i prestatori diretti a renderli disponibili ai mutuatari.
FHA fornisce copertura assicurativa mutuo al posto della PMI. Questo perché i prestiti FHA sono solitamente fatti a mutuatari considerati a rischio più alto dai prestatori. Gli anticipi sono tipicamente minimi — 3,5% è la norma — e i mutuatari spesso hanno credito non perfetto.
I mutui FHA sono disponibili attraverso banche, banche mutuo e broker mutuo. I limiti di prestito corrispondono a quelli dei prestiti convenzionali.
Prestiti Casa VA
I prestiti casa VA sono progettati specificamente per i veterani. Se ti qualifichi, un mutuo VA può coprire il 100% del prezzo d'acquisto della casa che stai comprando o rifinanziando. Le qualifiche sono un po' rilassate rispetto ai prestiti convenzionali, a beneficio dei veterani.
Ancora una volta, la VA non fa effettivamente i prestiti. Invece, fornisce assicurazione mutuo attraverso quella che è nota come VA funding fee. Per la maggior parte dei veterani idonei, la funding fee sarà il 2,3% dell'importo del prestito. Il veterano non paga questo direttamente. Invece, la fee viene aggiunta all'importo del prestito e finanziata per la durata del prestito. In alternativa, il venditore della proprietà o un'altra parte interessata può pagare la funding fee per il veterano.
Gli importi dei prestiti VA corrispondono a quelli dei prestiti convenzionali, ma in certe circostanze possono essere estesi a importi molto più alti. I prestiti sono disponibili attraverso prestatori partecipanti, ma è sempre meglio lavorare con uno specializzato in mutui VA.
Mutuo USDA
I mutui USDA sono un tipo di prestito speciale fornito dal Dipartimento dell'Agricoltura degli Stati Uniti, principalmente per finanziamenti in aree rurali. Tuttavia, questo tipo di prestito è anche ampiamente disponibile in molte aree metropolitane.
Proprio come i mutui VA, i mutui USDA sono disponibili per importi fino al 100% del valore della proprietà. Ma i mutuatari possono anche aggiungere fino al 6% dei costi di chiusura al loro importo del prestito. L'assicurazione mutuo è fornita dal governo USA attraverso il Dipartimento dell'Agricoltura. Tuttavia, a differenza dei mutui VA, i mutui USDA sono disponibili per non veterani.
Ma i prestiti USDA sono progettati specificamente per mutuatari a reddito basso-moderato. Possono anche essere usati per fare riparazioni o ristrutturazioni alla proprietà. Questo rende questi prestiti una buona scelta se ti qualifichi sotto i limiti di reddito e hai bisogno di acquistare una proprietà che richiederà significativi lavori.
Gli importi dei prestiti mutuo USDA sono inferiori ad altri tipi di mutui e variano notevolmente da una contea all'altra. Tuttavia, sono solitamente sufficienti per i valori delle proprietà in aree rurali a prezzi più bassi.
Se fai domanda per un mutuo USDA, dovresti sapere che ci sono requisiti di proprietà molto specifici. Per esempio, la casa deve generalmente non superare i 2.000 piedi quadrati, non avere piscine interrate e non essere progettata per produrre reddito.
Secondo Mutuo
Un secondo mutuo è una descrizione generale di qualsiasi finanziamento casa che non sia in prima posizione di privilegio (first lien). Se hai già un primo mutuo o ne hai avuto uno approvato per un nuovo acquisto casa, qualsiasi finanziamento aggiuntivo si qualificherà come secondo mutuo.
I secondi mutui vengono in due tipi base.
Prestiti sul Valore della Casa (Home Equity Loans)
I prestiti sul valore della casa hanno tassi e termini fissi e possono essere usati come finanziamento secondario per una proprietà. Possono essere presi al momento dell'acquisto, per abbassare il requisito di anticipo ed evitare la PMI. Ma possono anche essere usati dai proprietari esistenti come modo per estrarre equity dalla loro casa senza dover rifinanziare il primo mutuo.
HELOC
Il secondo tipo è una linea di credito sul valore della casa o HELOC. È essenzialmente una linea di credito revolving garantita dalla tua casa. Solitamente emessa da banche, ti verrà dato un limite di credito contro l'equity nella tua casa. Puoi accedere a quei fondi quando vuoi, e quando li rimborsi, ripristini il tuo limite di credito per uso futuro.
I tassi d'interesse funzionano tipicamente su base variabile, e ovviamente la tua rata mensile salirà e scenderà in base al tasso d'interesse e all'importo della linea di credito che hai utilizzato.
I prestiti sono tipicamente usati per estrarre equity da una casa che già possiedi. Ma a volte possono essere usati in seconda posizione dietro il primo mutuo per un acquisto.
Poiché entrambi i tipi sono garantiti dalla tua casa, solitamente hanno un tasso d'interesse solo leggermente più alto di quello sul tuo primo mutuo. Ancora meglio, tipicamente ci sono poche o nessuna commissione per ottenere entrambi i tipi.
Programmi di Assistenza Mutuo Statali e Locali
Stati, contee e grandi città spesso mettono a disposizione fondi per prestiti casa ai mutuatari nelle loro giurisdizioni. Solitamente progettati per aiutare mutuatari a reddito basso e moderato a diventare proprietari. Anche se raramente sono primi mutui veri e propri, funzionano più tipicamente come un secondo prestito per coprire l'anticipo su una proprietà.
Sono più comunemente usati in congiunzione con prestiti FHA. Poiché i prestiti FHA richiedono un anticipo del 3,5%, il prestito del governo locale fornirà i fondi per quell'anticipo. FHA accetta tipicamente questi accordi.
Poiché i prestiti sono piccoli e solitamente hanno tassi d'interesse molto bassi, non aumenteranno significativamente la tua rata mensile. Ma molti hanno una clausola per cui se paghi il prestito in tempo per diversi anni, il saldo residuo sarà condonato.
Le emissioni di obbligazioni solitamente forniscono fondi per i programmi di assistenza mutuo statali e locali. Per questo motivo, i fondi saranno disponibili solo se una recente emissione di obbligazioni è stata approvata e finanziata. Ma non saranno disponibili se non c'è stata una recente emissione.
Puoi verificare con il tuo prestatore o con il tuo governo locale se tali programmi di finanziamento sono disponibili.
Mutuo Inverso (Reverse Mortgage)
Potresti aver già sentito parlare di mutui inversi, anche se sono sia unici che relativamente nuovi. Ma sono principalmente progettati per aiutare i proprietari anziani a rimanere nelle loro case, nonché ad accedere a fondi dal prestito per spese di base.
Sono chiamati "inversi" perché invece del mutuatario che fa pagamenti al prestatore, il prestatore fa pagamenti mensili al mutuatario.
Mentre il prestatore fa pagamenti, l'indebitamento sulla proprietà aumenta. I limiti massimi di prestito sono stabiliti basandosi sull'età del mutuatario e il valore della proprietà. Il prestito dovrà essere rimborsato quando il mutuatario vende la proprietà o quando il mutuatario muore.
Un Mutuo Inverso è una Buona Idea?
Un mutuo inverso è un ottimo modo per fornire denaro per spese di vita aggiuntive, ma può lasciare alla fine il proprietario con poco o nessun equity nella proprietà una volta che l'importo del prestito raggiunge il massimo.
Per qualificarti, devi avere almeno 62 anni. I proventi del prestito possono essere presi in pagamenti mensili, come somma unica, o anche impostati come linea di credito a cui accedere quando servono fondi. Non ci sono requisiti di reddito o credito per qualificarsi; tuttavia, devi possedere la tua casa libera da vincoli o avere equity sostanziale.
I prestiti sono effettivamente garantiti dalla FHA e possono essere ottenuti solo attraverso prestatori specializzati in questo tipo di prestito.
Qual è il Miglior Tipo di Mutuo da Ottenere?
Per la maggior parte degli acquirenti di casa, un mutuo a tasso fisso sarà la scelta migliore. Potrebbe non fornire necessariamente la rata mensile più bassa, ma offre la sicurezza di un tasso d'interesse e rate mensili fissi per tutta la durata del prestito. Questa prevedibilità rimuove gran parte del rischio associato al finanziamento mutuo.
Uno dei vantaggi significativi con un mutuo a tasso fisso è che fare pagamenti extra sul capitale ridurrà il termine del tuo prestito. Non abbasseranno la tua rata mensile, ma taglieranno mesi o addirittura anni dalla fine del tuo prestito.
Un altro grande vantaggio dei mutui convenzionali è che possono essere usati per acquistare proprietà non occupate dal proprietario, come case vacanza o proprietà d'investimento. Altri tipi di prestito non offrono quelle opzioni.
Puoi anche creare il tuo metodo per fare pagamenti extra sul capitale ogni anno, che ridurrà il termine del mutuo a una certa lunghezza desiderata. Per esempio, facendo un pagamento mutuo extra all'anno, puoi ridurre un mutuo a 30 anni a 25 anni e 9 mesi. Questo eliminerà più di 4 anni di pagamenti.
Che tu scelga un mutuo a tasso fisso, ARM, balloon o solo interessi, è importante ottenere il miglior tasso mutuo disponibile per quel tipo di prestito. Una differenza di tasso di appena un ottavo di punto può aggiungersi a migliaia di dollari in pagamenti d'interesse extra su un termine a 30 anni. Devi a te stesso fare acquisti.
Acquisto vs Rifinanziamento
Inoltre, comprendi che ci sono differenze significative nel processo mutuo se stai acquistando una casa versus rifinanziando quella che già possiedi.
Più sai, più ti renderai conto che il rifinanziamento non è solo ottenere un tasso più basso. Potrebbero esserci fattori attenuanti che renderanno nel tuo interesse non rifinanziare, anche se un tasso più basso è disponibile.
Come Scegliere Tra i Vari Tipi di Prestito
I mutui convenzionali hanno diversi vantaggi, ma questo non significa che i prestiti convenzionali siano la scelta migliore per tutti.
Se sei un veterano, generalmente starai meglio con un mutuo VA. Non solo non devi fare un anticipo, ma i mutui VA non hanno premi assicurativi mutuo mensili. Questo risulterà in una rata mensile più bassa.
Se hai credito compromesso, quasi certamente starai meglio con un mutuo FHA. Anche se non accettano solitamente mutuatari con credito scarso, le loro linee guida sono più rilassate per accogliere problemi di credito.
Se ti qualifichi come reddito basso o moderato e vivi in una contea che offre prestiti USDA, può essere un grande vantaggio. Come i prestiti VA, i prestiti USDA non richiedono anticipo. E se la proprietà ha bisogno di riparazioni maggiori, generalmente possono essere inclusi nel nuovo importo del prestito.
Se puoi lavorare con qualsiasi prestito, ma in particolare FHA, VA o USDA, sarà fondamentale lavorare con un prestatore esperto in quell'area specifica. Avrai bisogno del miglior prestatore mutuo, specialmente per VA e USDA. Non tutti i prestatori hanno vero status di esperto in quei due tipi.
Qual è il Tipo di Prestito Mutuo Più Comune?
Poiché hanno meno restrizioni e sono disponibili per più tipi di proprietà, i mutui convenzionali sono il tipo più comune preso dai consumatori. Ma quanto comune è un tipo di prestito non dovrebbe essere un criterio per determinare quale mutuo è giusto per te.
Se sei un veterano, un prestito VA sarà senza dubbio la scelta migliore. Per individui con credito compromesso, FHA è il mutuo preferito. Se stai acquistando una proprietà molto costosa e hai bisogno di un importo di prestito considerevole, i mutui jumbo saranno la migliore opzione. E se vivi in un'area rurale, potresti trovare un mutuo USDA l'opzione preferita.
Quale Tipo di Prestito Casa è Giusto per Te?
Per la maggior parte dei mutuatari, un mutuo a tasso fisso sarà la migliore opzione. Perché è il mutuo a rischio più basso che puoi prendere. Non ha nessuna delle variabili che vengono con ARM, balloon e mutui solo interessi. E se i tassi d'interesse scendono, puoi sempre rifinanziare per ottenere il beneficio di interessi più bassi e una rata mensile più bassa.
Ma prima di decidere su quale programma o tipo di prestito prendere, prima esplora le tue opzioni con un loan officer di un prestatore mutuo. Armato delle informazioni in questa guida, dovresti essere in grado di fare le domande intelligenti che ti condurranno al programma che funzionerà meglio per te.
-

Opzioni di mutuo: guida completa per gli acquirenti
Molte persone credono erroneamente di non potersi permettere di comprare una casa perché non conoscono davvero le proprie opzioni. Fortunatamente, i mutui non sono uguali per tutti. Esiste una varietà
-
Tipi di mutuo: la guida completa per scegliere quello giusto
Questo mese mi sono ritrovato a cercare casa senza averlo programmato (è una lunga storia) e, pur lavorando nel settore finanziario, mi sono imbattuto in parecchi termini che non conoscevo. Il passagg
Articoli in Evidenza
- Prestiti Obbligazionari Ipotecari: Guida Completa (Mortgage Revenue Bond Loans)
- Prestiti Sindacati: Tipologie, Mutuatari e Utilizzi
- Prestiti per l'Agricoltura: Tipi e Opzioni da USDA e Altri Enti
- Trovare Prestiti per Cattivo Credito: Guida Completa
- Prestiti per Inquilini: Requisiti e Criteri di Ammissibilità
- Prestiti Militari per Servizio Attivo: Tipologie, Vantaggi e Come Richiederli
- Prestiti per Imprenditoria Femminile: Finanziare i Vostri Sogni Imprenditoriali
- Comprendere il Finanziamento Aziendale: Rischi e Opportunità
- Capire i Tipi di Prestito: Guida Completa
- Capire i prestiti studenteschi: Tipi e opzioni per i mutuatari
-
 Guida Completa ai Tipi di Mutuo: Scegli il Prestito Giusto per la Tua Casa
Quando cerchi di comprare casa, hai diverse opzioni di finanziamento. I mutui esistono in tante forme e dimensioni. Sebbene il mutuo a tasso fisso a 30 anni sia il più tradizionale, è tuttaltro che lu...
-
 Sollievo mutui COVID-19: programmi per proprietari - 2024
Mentre la pandemia di coronavirus si diffonde, il governo e numerosi finanziatori mutui stanno intervenendo per fornire misure di sollievo per proprietari e affittuari. Lepidemia di COVID-19 ha portat...