
Approvazione prestito personale: come aumentare le possibilità con consigli esperti
Hai bisogno di un prestito e temi di vederti rifiutato? Segui alcuni consigli e puoi migliorare drasticamente le tue chance di ottenere l'approvazione per un prestito personale.
Nonostante sia comune richiedere un prestito personale, rimane una di quelle situazioni in cui dubiti se verrai approvato. Dopotutto, stai chiedendo a un'azienda di prestarti migliaia di euro.
Ciò che fai prima di fare domanda può fare una grande differenza nelle tue possibilità di approvazione. Fortunatamente per chi non ama aspettare, puoi iniziare a migliorare le tue probabilità già oggi.
Controlla il tuo credito
In questo caso, vorrai controllare entrambi:
- Il tuo rapporto di credito — Puoi richiedere una copia gratuita all'anno da ciascuna delle tre principali agenzie di credito (Equifax, Experian e TransUnion).
- Il tuo FICO® Score — Puoi controllare il tuo FICO® Score con Experian gratuitamente tramite il loro sito. Equifax e TransUnion offrono servizi online per visualizzare il punteggio, ma hanno un costo mensile.
Il motivo per cui dovresti ottenere i tuoi rapporti di credito è controllarli per errori, poiché qualsiasi errore può influenzare drasticamente il tuo punteggio. Se noti un errore, puoi contattare il creditore che lo ha segnalato e contestarlo presso l'agenzia di credito online.
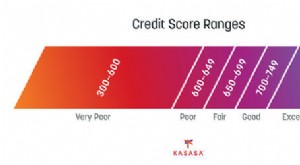
I tuoi rapporti di credito non conterranno però il tuo punteggio di credito. Devi conoscere il tuo punteggio per verificare che soddisfi i requisiti minimi del prestatore. La maggior parte dei prestatori guarda il tuo FICO® Score, quindi assicurati di controllare quello. Molti siti di punteggio di credito gratuiti mostrano solo il tuo VantageScore, che non sarà altrettanto utile.
Riduci i debiti
I debiti, in particolare quelli delle carte di credito, possono rendere più difficile l'approvazione di un prestito. Prima di fare domanda, dovresti lavorare per ridurre i tuoi debiti il più possibile, iniziando dai saldi delle carte di credito. Ci sono due modi in cui questo aiuterà la tua domanda di prestito:
- Ridurre i saldi delle carte di credito abbassa la tua utilizzo del credito, che costituisce il 30% del tuo FICO® Score. Poiché gli emittenti delle carte segnalano i saldi ogni mese, potresti migliorare il tuo punteggio di credito in poche settimane riducendo i saldi.
- Il tuo rapporto debito/reddito è un fattore chiave che i prestatori esaminano con la tua domanda di prestito. Più basso è il tuo rapporto debito/reddito, migliori sono le tue possibilità di approvazione.
Evita le richieste di credito "hard"
Una richiesta "hard" avviene quando un'azienda controlla il tuo credito per decidere se approvarti. Ci sono molti casi che possono comportare richieste hard. I più comuni sono le domande per:
- Un prestito
- Un mutuo
- Una carta di credito
Ma potresti anche avere una richiesta hard se hai fatto domanda per affittare un appartamento o aprire un nuovo piano telefonico.
I motivi per cui vuoi evitare le richieste hard prima di richiedere un prestito personale sono duplice:
- Ogni richiesta hard può ridurre il tuo FICO® Score di alcuni punti. Un cambiamento così piccolo probabilmente non farà la differenza nella decisione di un prestatore, ma è meglio giocare sul sicuro.
- Troppe richieste hard recenti sono un fattore che indica un richiedente ad alto rischio. Ciò può rendere i prestatori più cauti nell'approvare la tua domanda.
Cerca di evitare qualsiasi richiesta hard per almeno tre-sei mesi prima della tua domanda di prestito.
Scegli il miglior prestatore per la tua situazione finanziaria
Esistono molti tipi diversi di prestatori. Alcuni si concentrano su richiedenti ad alto reddito che cercano prestiti a basso APR, mentre altri sono orientati verso consumatori con cattivo credito o che non hanno ancora costruito molta storia creditizia.
Trovare il prestatore appropriato è importante per non perdere tempo né denaro. Se fai domanda con un prestatore quando non soddisfi i suoi requisiti di punteggio di credito o reddito, probabilmente otterrai un rifiuto e una richiesta hard sul tuo file di credito. Se hai un ottimo credito ma fai domanda con un prestatore per cattivi pagatori, probabilmente verrai approvato, ma a un APR più alto di quanto potresti ottenere altrove.
Per aiutarti a scegliere il miglior prestatore, abbiamo messo insieme una pagina con i migliori fornitori di prestiti personali per ogni tipo di situazione finanziaria. Include anche uno strumento dove puoi inserire il tuo punteggio di credito, CAP, lo scopo del prestito e l'importo desiderato per vedere quali prestatori si adattano alle tue esigenze.
Fai domanda con un co-firmatario
Se non hai un credito eccellente, il modo migliore per migliorare le tue possibilità su una domanda di prestito personale è trovare un co-firmatario che ce l'abbia. Quando fai domanda con un co-firmatario, è come se quella persona stesse richiedendo il prestito. Sarà anche responsabile se manchi un pagamento o vai in default, ed è per questo che le persone possono essere restie a co-firmare.
Massimizzare le tue probabilità di approvazione
I fattori più importanti per le tue possibilità di successo con una domanda di prestito personale saranno:
- Il tuo reddito
- Il tuo punteggio di credito
- Il tuo rapporto debito/reddito
- Il prestatore che scegli
Con la giusta strategia prima di fare domanda, puoi decisamente migliorare in alcune delle aree che i prestatori guarderanno e renderti un richiedente più degno di approvazione.
-

Migliorare il tuo punteggio di credito: guida completa per ogni età
Il tuo punteggio di credito svolge un ruolo importante in molti aspetti e momenti della vita, dal tasso che ottieni su un prestito al superamento di un controllo per il lavoro dei sogni. Al contrario,
-

Prestiti personali per le feste: finanzia le celebrazioni con intelligenza
In questo periodo dellanno le mani prudono e la carta di credito si allunga quasi da sola. Spese impreviste e spese pianificate si sommano, sfuggono di mano in fretta e finiscono per incidere sul tuo
Articoli in Evidenza
- Migliora il Tuo Punteggio di Credito: Guida per Tassi Migliori sui Prestiti Personali
- Migliorare il Punteggio di Credito: Guida Completa
- Capire il Tuo Punteggio di Credito: Accesso Online Gratuito e Importanza
- Prestiti Personali per Lavoratori Autonomi: Requisiti e Opzioni
- Recensione LoansUnder36: Trova Prestiti Personali Sotto 36% APR - Aggiornamento 2024
- Aumenta il Tuo Punteggio di Credito: Guida Completa
- Approvazione Prestito Personale: Consigli per Aumentare le Probabilità
- Prestito personale e credit score: impatti negativi e positivi
- Prestito personale e punteggio di credito: cosa sapere davvero
- Come Aumentare il tuo Punteggio di Credito: Guida Passo Passo a una Finanza più Sana
-
 Estinguere il prestito auto e il punteggio di credito: cosa sapere
Ho estinto il mio prestito auto e il punteggio è sceso di 60 punti. Ecco perché succede e come evitare lo stesso effetto se decidi di chiudere il finanziamento in anticipo. Dave Ramsey ripete spesso c...
-
 Migliorare il punteggio di credito: 5 strategie efficaci per ottenere un prestito
Il punteggio di credito è uno dei fattori più importanti quando si richiede un prestito. Anche una piccola differenza nel tasso di interesse può tradursi in migliaia di dollari risparmiati o spesi nel...