
Opzioni prestito per punteggi credito sui 600: consigli esperti
Con un punteggio di credito sui 600, hai molte opzioni per ottenere un prestito.
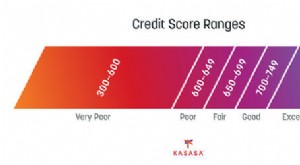
Se hai bisogno di un prestito e il tuo punteggio di credito è sui 600, potresti essere incerto sulle tue probabilità di approvazione. Non devi preoccuparti. A seconda del punteggio esatto, i 600 rientrano nelle fasce di credito discreto e buono. Con entrambi, è possibile ottenere l'approvazione da un bel po' di finanziatori.
Anche se sei ben sopra il punteggio di credito necessario per un prestito personale, il processo del prestito è ancora importante. Non vuoi scegliere il finanziatore sbagliato e farti negare o finire per pagare un tasso di interesse più alto del necessario. Segui questi consigli per ottenere il prestito di cui hai bisogno al miglior prezzo.
1. Trova finanziatori con requisiti minimi che puoi soddisfare
Ogni finanziatore ha il suo punteggio di credito minimo per i potenziali mutuatari. Alcuni sono aperti a mutuatari con un punteggio di 580. Altri possono richiedere un punteggio di 660, 680 o superiore. Scegliendo un finanziatore con un requisito minimo che puoi soddisfare, è più probabile che tu ottenga l'approvazione.
Il tuo punteggio FICO® è il tipo di punteggio che conta di più. È il punteggio più ampiamente usato dai finanziatori, quindi quando vuoi ottenere il tuo punteggio di credito, mira a usare un metodo che fornisca il tuo punteggio FICO®.
Se il tuo punteggio di credito è sui 600, inizia guardando i prestiti personali per credito discreto. La fascia di credito discreto va da 580 a 669 nel sistema FICO, quindi dovresti trovare finanziatori che funzionano per te. Se il tuo punteggio è negli alti 600, potresti persino qualificarti per i migliori prestiti personali.
2. Verifica se sei pre-approvato
La maggior parte dei finanziatori offre strumenti di pre-approvazione online. Questi ti permettono di controllare i tassi di prestito senza influenzare il tuo punteggio di credito.
Per usare uno strumento di pre-approvazione, devi inserire alcune informazioni di base. I finanziatori di solito vogliono il tuo nome, indirizzo, reddito, importo del prestito desiderato e numero di previdenza sociale. Quando invii il modulo, il finanziatore esegue un controllo di credito soft su di te. Poi ti farà sapere se sei pre-approvato per un prestito. Se è così, fornirà l'importo e il tasso di interesse che potresti ottenere.
Una pre-approvazione per prestito personale non è una garanzia. Ma ti dà un'idea di quali finanziatori ti approveranno e che tipo di tassi puoi ottenere con ciascuno.
3. Cerca un co-firmatario
Un co-firmatario è qualcuno che accetta di assumersi la responsabilità per un prestito con te. Per questo, il finanziatore può usare le informazioni del co-firmatario per decidere se approverà la domanda e che tipo di tasso offrirà.
Richiedere un prestito personale con un co-firmatario che ha un punteggio di credito più alto del tuo potrebbe aiutarti a ottenere un prestito più grande, un tasso di interesse più basso, o entrambi. La sfida è trovare una persona che lo faccia per te. Il co-firmatario si sta assumendo un rischio, poiché saranno altrettanto responsabili per il prestito come te. Se ottieni un prestito con un co-firmatario, assicurati di pagare sempre in tempo per evitare di danneggiare entrambi i vostri punteggi di credito.
4. Riduci i saldi delle carte di credito prima di richiedere
Aumentare il tuo punteggio di credito prima di richiedere un prestito può fare una grande differenza. Anche un piccolo aumento potrebbe aiutarti a ottenere un buon tasso di interesse che ti fa risparmiare centinaia di dollari.
Un modo veloce per aumentare il tuo punteggio di credito è pagando i saldi delle carte di credito che hai. Questo è dovuto a un fattore chiamato rapporto di utilizzo del credito, o il rapporto tra i saldi delle tue carte e i tuoi limiti di credito. Per un punteggio di credito sano, è bene mantenere questo rapporto sotto il 30%. Quindi, per ogni 1.000€ di credito che hai, non usarne più di 300€.
La cosa bella dell'utilizzo del credito è che conta solo il numero attuale. Diciamo che hai un utilizzo del credito del 70%. Se lo riduci al 25%, il tuo punteggio di credito salirebbe entro un mese quando le società di carte di credito segnalano i tuoi nuovi saldi.
5. Fai attenzione ai finanziatori predatori
Purtroppo, non c'è carenza di offerte di prestiti predatori là fuori. I finanziatori che offrono prestiti sullo stipendio (payday loans) e prestiti con titolo auto (car title loans) sono due esempi. Spesso addebitano tassi di interesse estremamente alti, con finanziatori in alcuni stati che addebitano APR oltre il 500%. La ragione per cui riescono ad attrarre consumatori è perché hanno meno requisiti minimi. Alcuni approveranno mutuatari senza nemmeno controllare i loro punteggi di credito.
Ricerca qualsiasi finanziatore tu stia considerando per vedere se è affidabile. Prima di accettare un prestito, rivedi il contratto, inclusi i termini di rimborso e il tasso di interesse. Se il costo del prestito renderà quasi impossibile ripagarlo, continua a cercare altre opzioni.
Un punteggio di credito sui 600 è sufficiente per qualificarsi per un prestito. Cerca di ridurre i saldi su qualsiasi carta di credito per ottenere il tuo punteggio di credito il più alto possibile prima di richiedere, o vedi se puoi trovare un co-firmatario che ti aiuti. Dopo quello, è solo una questione di confrontare le tue opzioni e ottenere l'importo di cui hai bisogno al miglior tasso possibile.
-

Requisiti di punteggio di credito per il prestito auto: cosa devi sapere
Tutti sanno che le auto sono costose (per non parlare delle imposte sulle vendite), ma raramente le persone sanno quanto il loro punteggio di credito influisca sul prezzo finale che pagano. Permetterc
-

Prestiti personali per le feste: finanzia le celebrazioni con intelligenza
In questo periodo dellanno le mani prudono e la carta di credito si allunga quasi da sola. Spese impreviste e spese pianificate si sommano, sfuggono di mano in fretta e finiscono per incidere sul tuo
Articoli in Evidenza
- Impatto delle Carte di Credito Premium sul Punteggio di Credito: 10 Consigli Esperti
- Ottenere i Migliori Tassi sui Prestiti Personali: 3 Strategie Provate
- Prestiti Consolidamento Debiti per Cattivo Credito: 4 Consigli per l'Approvazione
- Prestiti Consolidamento Debiti: Guida Completa per Scegliere la Migliore Opzione
- Transazione Prestiti Studenteschi: Impatto sul Punteggio di Credito
- Approvazione prestito personale: come aumentare le possibilità con consigli esperti
- Approvazione Prestito Personale: Consigli per Aumentare le Probabilità
- Prestito personale e punteggio di credito: cosa sapere davvero
- 5 strategie collaudate per migliorare il credit score
- Aumenta il tuo punteggio di credito: 14 strategie efficaci per la salute finanziaria
-
 Estinguere il prestito auto e il punteggio di credito: cosa sapere
Ho estinto il mio prestito auto e il punteggio è sceso di 60 punti. Ecco perché succede e come evitare lo stesso effetto se decidi di chiudere il finanziamento in anticipo. Dave Ramsey ripete spesso c...
-
 Migliorare il punteggio di credito: 5 strategie efficaci per ottenere un prestito
Il punteggio di credito è uno dei fattori più importanti quando si richiede un prestito. Anche una piccola differenza nel tasso di interesse può tradursi in migliaia di dollari risparmiati o spesi nel...