
Mutui per Costruzione: Guida Completa al Finanziamento della Tua Casa
Uno dei modi migliori per essere sicuri che la casa dei tuoi sogni lo sia davvero è progettarla e costruirla da te. Un prestito per la costruzione può aiutarti a realizzare i tuoi obiettivi, ma è importante conoscere alcune particolarità di questi finanziamenti. Ecco cosa sapere su come ottenere un prestito per la costruzione.

Come funzionano i prestiti per la costruzione?
Di solito sono a breve termine e possono avere tassi più alti rispetto ai mutui tradizionali. La maggior parte va estinta entro un anno.
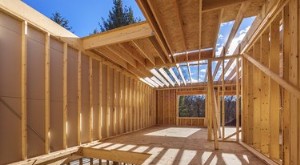
I prestiti per la costruzione vengono generalmente erogati a "tranche" (draws) direttamente al costruttore o all'impresa, e non a te. Ogni tranche viene versata al raggiungimento di specifiche tappe: ad esempio, l'impresa potrebbe ricevere un pagamento dopo la gettata delle fondamenta e un altro dopo la costruzione della struttura. Tutte le condizioni sono stabilite nei documenti contrattuali.
I 3 tipi di prestito per la costruzione
Esistono tre tipi principali: costruzione-con-permanentizzazione, solo-costruzione e ristrutturazione.
Prestito costruzione-con-permanentizzazione
Con questo tipo di prestito, una volta terminata la casa, il finanziamento si trasforma in un mutuo permanente. Di solito paghi i costi di chiusura una sola volta, con un risparmio.
Puoi scegliere di pagare gli interessi durante la fase di costruzione, ma di norma si tratta di un tasso variabile, quindi le rate oscillano. A casa ultimata, quando il prestito diventa un mutuo permanente, potresti poter scegliere tra tasso variabile o fisso.
Se hai un piano solido per la costruzione e vuoi estinguere il prestito con una rata mensile affidabile per gestire il flusso di cassa, questa soluzione può avere molto senso.
Prestito solo-costruzione
Con questo tipo di prestito, il finanziamento non si converte automaticamente in mutuo: devi estinguerlo alla fine della costruzione. Di conseguenza pagherai due volte i costi di chiusura e dovrai ottenere l'approvazione per due prestiti distinti.
Tuttavia, potresti riuscire a versare un anticipo più piccolo rispetto a un prestito costruzione-con-permanentizzazione. Se possiedi già una casa, potresti quindi preferire il prestito solo-costruzione per ora, per poi attendere di venderla e disporre di un anticipo maggiore per il mutuo.
I prestiti solo-costruzione funzionano bene per chi ha disponibilità limitata oggi ma prevede di averne in futuro: a costruzione ultimata, potrai richiedere un mutuo abbastanza grande da estinguere il prestito.
Il rovescio della medaglia è che, se durante i lavori la tua situazione finanziaria o creditizia peggiora, potresti non riuscire a ottenere un mutuo sufficiente a ripagare il prestito. Alla scadenza ti ritroveresti nei guai, con il rischio di perdere la casa ancora prima di entrarci.
Prestito per ristrutturazione
Più che aiutarti a costruire qualcosa di nuovo, un prestito per ristrutturazione serve a coprire i costi di una ristrutturazione importante. Se vuoi trasformare una casa da rimettere a nuovo in quella dei tuoi sogni ma non sai se hai i fondi per i lavori, questo prestito può fare al caso tuo.
Da non confondere con i prestiti per piccole migliorie: questi ultimi riguardano interventi minori e si basano sull'equity che hai già nella casa. I prestiti per ristrutturazione riguardano invece ristrutturazioni di ampia portata.
Di norma ottieni un prestito sufficiente a coprire i costi dei lavori sotto forma di mutuo. Presenti una sola domanda, basata sul probabile valore della casa a lavori ultimati. È un grande aiuto se non vuoi finanziare le migliorie dopo aver acquistato l'immobile.
Cosa copre il tuo prestito per la costruzione?
In genere, la maggior parte dei prestiti per la costruzione finanzia diversi aspetti del progetto, tra cui:
- L'acquisto del terreno (o della casa da ristrutturare, se si tratta di un prestito per ristrutturazione)
- La predisposizione dei progetti della casa
- La richiesta dei permessi
- Il pagamento delle spese connesse alla costruzione
- Riserve per imprevisti, per coprire costi inattesi
- Costi di chiusura
Potresti anche riuscire a includere una riserva per gli interessi, se preferisci non pagarli mentre la casa è in costruzione o ristrutturazione. L'idea è che tutto ciò che serve per completare la tua casa sia racchiuso nel prestito.
Crea un piano per la tua casa su misura
Quando costruisci una casa, non puoi limitarti a chiedere una perizia o l'approvazione di un certo importo: i creditori per la costruzione vogliono vedere un piano dei lavori.
Quando presenti domanda, dovrai comunicare al creditore:
- Dimensioni della casa e del lotto
- Posizione del lotto
- Progetti della casa (possibilmente con planimetrie)
- Materiali utilizzati per la costruzione
- Tipo di ristrutturazioni previste (per il prestito pertinente)
- Tempistiche di completamento
- Imprese che verranno ingaggiate
I creditori analizzeranno queste informazioni per valutare se sei un rischio accettabile. Vogliono essere certi che la casa o il lotto valgano almeno qualcosa in caso di inadempienza: parte del processo consiste nel capire che l'immobile varrà almeno quanto stai prendendo in prestito una volta finito.
A ogni fase della costruzione, e prima di ogni erogazione, i lavori dovranno essere ispezionati. Se scegli un'impresa generale esperta e stimata, potrà aiutarti a fornire le informazioni richieste e avrai ragionevoli garanzie sulla qualità del lavoro.
I requisiti per un prestito per la costruzione
Ora che hai un piano, è il momento di ottenere l'approvazione. Per molti versi il processo è simile a quello di un mutuo tradizionale. Il creditore esaminerà la tua situazione finanziaria per valutare se rappresenti un rischio relativamente basso. Tra gli elementi considerati:
- Punteggio di credito: è l'elemento più importante di qualsiasi prestito, e non fa eccezione. Anzi, poiché prima della costruzione potrebbe non esserci ancora nulla di valore tangibile, potrebbe servirti un punteggio ancora più alto. Di solito serve almeno 680: se non ci arrivi, lavora per migliorarlo.
- Rapporto debito/reddito (DTI): come per un mutuo normale, più è basso, meglio è. La maggior parte dei creditori richiede che non superi il 45% del reddito mensile.
- Anticipo: con un mutuo tradizionale (FHA, USDA e VA sono noti per gli anticipi ridotti) a volte basta il 5% o meno, ma per un prestito di costruzione è diverso: probabilmente dovrai versare almeno il 20%. In alcuni casi, come per un prestito di ristrutturazione, potresti cavartela con un anticipo inferiore.
Pianificando in anticipo e mettendo in ordine le tue finanze, aumenti le probabilità di ottenere l'approvazione.
Preparati a una chiusura più lunga
Considera che un prestito per la costruzione ha molte parti in movimento. Non ci siete solo tu e il creditore: c'è anche un costruttore o un'impresa, e non riceverai una somma in un'unica soluzione. Il creditore valuterà separatamente te e l'impresa scelta.
Inoltre, va definito un calendario delle erogazioni e il creditore potrebbe dover considerare le assicurazioni legate al processo. Anche la scelta tra costruzione-con-permanentizzazione e solo-costruzione conta molto nella negoziazione delle condizioni.
Per tutti questi motivi, potresti dover prevedere una chiusura più lunga. È probabile inoltre che durante i lavori si verifichino ritardi e costi aggiuntivi: assicurarti di avere riserve per imprevisti adeguate è fondamentale.
In sintesi
Un prestito per la costruzione può aiutarti a creare la casa dei tuoi sogni, che tu parta da zero o trasformi un immobile da ristrutturare. Devi però essere preparato alle sue peculiarità.
Il creditore non si limiterà ad approvarti un importo e a consegnarti una somma sperando che tu la usi bene. Dovrai dimostrare di poter gestire il prestito: vogliono vedere che il tuo progetto è realizzabile e ti seguiranno passo passo mentre i fondi vengono erogati.
Se capisci come funziona un prestito per la costruzione, però, può diventare un ottimo strumento per ottenere esattamente ciò che desideri nella tua nuova casa.
-
Mutui per Costruzione: Finanziare la Tua Nuova Casa | [Nome Finanziatore]
Suggerimento Prenditi il tempo per ottenere diversi preventivi dal finanziatore del mutuo prima di iniziare il processo di domanda formale. Confronta tassi di interesse, termini e fondi disponibili da
-
Mutui per pensionati: guida all'acquisto casa in età senior
Ci sono sfide uniche per qualificarsi come pensionato. Ecco come prepararsi allacquisto. Ci sono molti motivi per comprare casa in pensione: ridimensionarsi in una casa più piccola, acquistare una sec
Articoli in Evidenza
- Sconti Home Depot: Massimizzare il Budget per il Fai-da-Te
- Capire i Terzi Mutui: Rischi, Requisiti e Qualificazione
- Guida Mutuo Prima Casa: Prequalifica e Approvazione
- Mutui Ipotecari con Cattivo Credito: Guida Completa
- Mutui Senza Lavoro: Opzioni e Requisiti
- Prestiti Personali Privati: Requisiti e Come Qualificarsi
- Prestiti per Piccole Imprese: Guida Passo-Passo per l'Approvazione
- Prestiti Peer-to-Peer: Guida per Piccoli Imprenditori
- Consolidamento Prestiti Militari: Semplifica e Riduci il Tuo Debito
- Prestiti sull'equità della casa mobile: una guida completa
-
 Rifinanziamento Casa Prefabbricata: Guida Passo-Passo
Che decidiate di rifinanziare la vostra casa prefabbricata per ottenere un tasso dinteresse più basso o passare da un tasso variabile a un mutuo a tasso fisso, il processo è simile al rifinanziamento ...
-
 Calcolo Rate Mutuo Costruzione: Guida Semplice
I mutui per costruzione sono relativamente semplici in teoria, ma tendono a essere molto più complessi nellimplementazione. Per aiutare i vostri calcoli di budget, questo articolo spiegherà come funzi...