
Electronic Fund Transfer Act (EFTA): Diritti dei Consumatori e Regole USA
L'Electronic Fund Transfer Act (EFTA), promulgata nel 1978, è la legge federale statunitense che tutela i consumatori nei trasferimenti elettronici di denaro. Definisce diritti, responsabilità e responsabilità di banche, istituti finanziari e utenti. Nota anche come "Regulation E", è stata aggiornata più volte per stare al passo con l'innovazione tecnologica.
Autorità di Vigilanza
- Inizialmente: Federal Reserve Board.
- Dal luglio 2011 (Dodd-Frank Act 2010): CFPB (Consumer Financial Protection Bureau).
Operazioni Coperte dall'EFTA
- Prelievi e operazioni ATM (Bancomat)
- Transazioni con carte di debito e credito (POS, online)
- Versamenti diretti (Direct Deposit) e pagamenti ricorrenti preautorizzati
- Trasferimenti ACH (Automated Clearing House)
- Assegni elettronici (e-check)
- Trasferimenti via internet e mobile banking
Diritti Chiave dei Consumatori
1. Informazioni Trasparenti
Le banche devono comunicare chiaramente:
- Commissioni (es. fee ATM)
- Responsabilità per transazioni non autorizzate
- Diritto a estratti conto periodici
- Limiti alla condivisione dati con terze parti
2. Responsabilità Limitata per Frodi / Errori (Scadenze Critiche)
| Tempistica Segnalazione | Responsabilità Massima Consumatore |
|---|---|
| Entro 2 giorni lavorativi da scoperta carta persa/furto/addebito anomalo | 50 $ |
| Tra 2 e 60 giorni dall'estratto conto | 500 $ |
| Oltre 60 giorni dall'estratto conto | Illimitata (perdite totali) |
Attenzione: i 60 giorni decorrono dalla data dell'estratto conto che riporta l'errore, non dalla transazione.
3. Obblighi della Banca Ricevuta la Segnalazione
- Indagare e concludere entro 10 giorni lavorativi (estendibili a 45 in casi complessi).
- Se l'indagine supera 10 giorni, riaccreditare provvisoriamente l'importo contestato.
4. Diritto di Revoca Pagamenti Automatici
Il consumatore può annullare in qualsiasi momento addebiti preautorizzati (utenze, abbonamenti) contattando la propria banca.
5. Limiti di Prelievo Giornalieri (ATM)
L'EFTA permette alle banche di fissare limiti giornalieri (tipicamente 200-300 $) per proteggere da svuotamento conto in caso di furto carta+PIN. Criticato da utenti che necessitano trasferire importi maggiori.
Esempio Pratico
Mario scopre un addebito non autorizzato di 400 $ sulla carta di debito.
- Se segnala subito (entro 2 gg): paga max 50 $.
- Se segnala dopo 10 gg ma entro 60 gg dall'estratto conto: paga max 500 $ (copre i 400 $).
- Se ignora l'estratto conto e segnala dopo 60 gg: perde tutti i 400 $ (e eventuali altri).
Leggi Correlate
- Fair Credit Billing Act (FCBA): tutela su errori fatturazione carte di credito.
- NACHA Rules: regole operative rete ACH.
Conclusione
L'EFTA è lo scudo legale principale per chi usa pagamenti digitali negli USA. Conoscere le scadenze (2 giorni / 60 giorni) è cruciale: la tempestività nella segnalazione determina se si perdono 50 $, 500 $ o tutto l'importo. Controllare regolarmente gli estratti conto non è solo buona abitudine: è una necessità legale per preservare i propri diritti.
-
Bonifico ACH vs Bonifico Bancario: Differenze Chiave per Scegliere Meglio
Spostare denaro elettronicamente è il modo più sicuro e veloce per trasferire fondi. Elimina il rischio di posta smarrita o intercettazione. Hai due opzioni principali: bonifico ACH e bonifico bancar
-
Capire l'Electronic Fund Transfer Act (EFTA): Protezione del Consumatore
Implementato oltre 40 anni fa per proteggere i consumatori che trasferiscono fondi elettronicamente, lElectronic Fund Transfer Act è ancora rilevante oggi. Il consumatore di oggi fa affidamento sulla
Articoli in Evidenza
- Celler-Kefauver Act: Storia, Scopo e Impatto sull'Antitrust
- Clayton Antitrust Act: Panoramica Completa, Definizioni Legali e Impatto
- Dodd-Frank Act: Spiegazione, Impatto e Disposizioni Chiave
- Electronic Payments Network (EPN): Il Motore Privato dell'ACH USA
- Emergency Banking Act del 1933: Storia, Contenuti e Impatto sulla Crisi Bancaria
- Expense Ratio: Capire le Commissioni dei Fondi d'Investimento
- Glass-Steagall Act: Storia, Impatto e Significato
- Hart-Scott-Rodino Act (HSR Act): Revisione Antitrust Spiegata
- Fondo Patrimonio e Stabilizzazione Trinidad e Tobago (HSF): Panoramica
- Management Expense Ratio (MER): guida completa
-
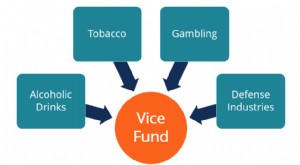 Vice Fund: investire in settori controversi
Il Vice Fund, gestito da USA Mutuals, è un fondo comune di investimento che concentra i propri asset in quattro settori spesso considerati viziosi: bevande alcoliche, tabacco, gioco dazzardo e industr...
-
 Fondi a Destinazione Vincolata: Definizione e Scopo per Enti Pubblici
Un fondo a destinazione vincolata (special revenue fund) è un fondo usato dagli enti pubblici per accumulare proventi da certe fonti di reddito il cui uso è limitato a scopi o attività specifici. La r...