
Infinite Banking: Come Diventare il Tuo Proprio Banchiere
L'infinite banking è un processo attraverso il quale un individuo diventa il proprio banchiere. Il concetto è stato ideato da Nelson Nash, che nel suo libro "Becoming Your Own Banker" illustra l'utilizzo di polizze vita intera che distribuiscono dividendi e come la loro proprietà permetta agli individui di gestire il flusso di cassa prendendo in prestito da se stessi invece di dipendere da banche o finanziarie per i prestiti.
Approfondimento sul Concetto di Infinite Banking
Nel concetto di infinite banking (IBC) di Nash, il valore di riscatto in contanti delle polizze vita intera funge da garanzia per un prestito. L'individuo deve semplicemente contattare la compagnia assicurativa e richiedere un prestito sulla polizza.
Una polizza vita intera copre l'intera esistenza dell'individuo, non solo l'evento del decesso. Per questo motivo, la polizza può distribuire dividendi, generando una forma di reddito che aumenta il valore in contanti della polizza nel tempo.
Non appena la polizza è attiva, possiede un valore e può essere utilizzata come garanzia per ottenere un prestito, permettendo all'individuo di prelevare denaro per affrontare spese impreviste o significative durante la propria vita.
Vantaggi dell'Infinite Banking
Il principale vantaggio è il notevole miglioramento della liquidità e del flusso di cassa. Il valore di una polizza vita intera come garanzia è molto più liquido, ad esempio, dell'equity immobiliare, perché il prestito può essere ottenuto più rapidamente e l'individuo può disporre di contanti più velocemente e solitamente a tassi d'interesse inferiori rispetto ai finanziatori tradizionali.
Il miglioramento del flusso di cassa può essere significativo, soprattutto in momenti di difficoltà finanziaria o spese impreviste come spese mediche o l'acquisto di una nuova auto. Un prestito sulla polizza può rivelarsi utile anche in caso di disoccupazione temporanea, per problemi di salute, lutti familiari o perdita del lavoro. Poiché le polizze vita intera sono asset non correlati – non legati alle fluttuazioni del mercato azionario – mantengono il loro valore nel tempo.
Svantaggi dell'Infinite Banking
L'infinite banking presenta però alcuni svantaggi. L'individuo deve qualificarsi per una polizza vita intera e, anche se qualificato, l'onere finanziario dei premi può essere consistente.
È pratica comune e consigliata destinare almeno il 10% del proprio reddito regolare alla polizza vita intera. Per molte famiglie, un impegno finanziario così elevato non è sostenibile. Se il titolare della polizza attraversa difficoltà e richiede un prestito, corre il rischio di non riuscire a effettuare pagamenti adeguati in futuro.
In definitiva, il concetto e la pratica dell'infinite banking non sono adatti a chi manca di disciplina finanziaria e capacità di pianificazione a lungo termine. Richiede un individuo finanziariamente solido, disposto e in grado di intraprendere una strategia finanziaria di lungo periodo. È fondamentale valutare attentamente tutti questi fattori prima di diventare il proprio banchiere.
-
Shadow Banking System: definizione, caratteristiche e rischi sistemici
Lo Shadow Banking System (sistema bancario ombra) è linsieme di istituzioni e mercati finanziari che offrono servizi simili alle banche commerciali (prestiti, intermediazione) ma operano fuori dal per
-
Capire gli individui ad alto patrimonio netto (HNWI): definizione e asset
Un individuo ad alto patrimonio netto, o HNWI (High-Net-Worth Individual), potrebbe essere definito in modo diverso presso certi istituti finanziari. Ma qualunque sia la definizione, un HNWI è qualcun
Articoli in Evidenza
- Banche Virtuali: Tutto Cosa Devi Sapere
- Home banking: guida completa ai servizi bancari online
- PC Banking: Guida Completa a Sicurezza e Funzioni dell'Home Banking
- Capire il Vostro Estratto Conto Polizza Assicurativa: Guida Completa
- Capire la Copertura OBEL: Protezione Dopo un Incidente Auto
- Politica Monetaria Spiegata: Come le Banche Centrali Influenzano l'Economia
- Capire il Tasso di Politica Monetaria: Il Suo Impatto sull'Economia
- Dividend Policy: Guida Completa alle Politiche di Dividendo
- Scambio 1035: Capire i Trasferimenti di Polizza Esentasse
- Home banking: guida completa alla finanza digitale
-
 Mobile Banking: Guida Completa 2024 per Servizi, Storia e Sicurezza
-
 Politica dei Dividendi Residui: Definizione, Vantaggi e Svantaggi
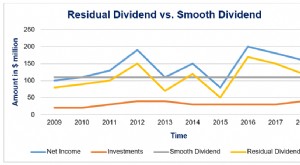
Unazienda con politica dei dividendi residui non mantiene cassa in eccesso in alcun momento. Tutta la cassa disponibile deve essere reinvestita nellazienda o ridistribuita agli azionisti. Le imperfez...