
Conto NOW (Negotiable Order of Withdrawal): Caratteristiche, Storia e Evoluzione
Il conto NOW (Negotiable Order of Withdrawal) è un tipo di conto deposito che paga interessi e permette al depositante di emettere tratte (drafts) sui fondi depositati.
Contesto Normativo USA
Negli USA, banche commerciali, associazioni di credito e banche di risparmio mutualistiche possono offrire conti NOW. Accessibili a: persone fisiche, certi enti governativi, alcune organizzazioni non-profit.
Concetti Chiave
Conto a Vista (Demand Deposit Account)
Conto dove i fondi sono prelevabili in qualsiasi momento. Tipicamente = checking account. Caratteristiche: alta liquidità, interesse nullo o minimo.
Tratta (Draft)
Documento dove un ordinante (drawer) ordina a una banca (drawee) di pagare un importo a un beneficiario (payee), usando fondi del conto dell'ordinante.
Spiegazione del Conto NOW
Investitori che cercano collocazione liquida a breve termine avevano alternative:
- Conti correnti interest-bearing
- Conti risparmio interest-bearing
- Fondi mercato monetario
- Certificati di deposito (CDs)
I conti NOW erano un'ulteriore alternativa prima del Dodd-Frank Act (2010). Fino al 2011, usati da consumatori retail per rendimento su fondi inutilizzati mantenendo accesso. Erano distinti dai "demand deposit accounts" per via del Regulation Q.
Cos'era il Regulation Q
Regolamento Federal Reserve che fissava requisiti di capitale e riserve per istituti USA. Aggiornato più volte per garantire capitale sufficiente in recessione.
Vietava alle banche di pagare interessi su conti correnti e conti a vista. Abrogato dal Dodd-Frank Act post-crisi 2008. Con l'abrogazione, le banche poterono pagare interessi sui depositi a vista → vantaggio NOW svanito.
Storia dei Conti NOW
- 1933 (Banking Act) – Vietato pagare interessi su depositi a vista. Motivo: eccesso competizione → redditività giù → fallimenti banche su
- Anni '70 – Tassi salgono → banche cercano aggirare regola. Ronald Haselton (Consumer Savings Bank) introduce concetto NOW
- 1974 – Congresso autorizza NOW in Massachusetts e New Hampshire, tetto 5%
- 1986 – Deregolamentazione tetti tassi NOW rimossi, ma interesse su demand deposit ancora vietato
- 2011 (Dodd-Frank) – Divieto interesse su demand deposit rimosso → distinzione NOW vs demand deposit eliminata
NOW Accounts vs Demand Deposit Accounts
Molto simili: entrambi permettono prelievi rapidi/senza ritardo.
- NOW non più usati – Principalmente post-Dodd-Frank
- Vantaggio storico NOW – Era interest-bearing. Post-Reg Q, interesse pagabile anche su checking/demand deposit
- Differenza operativa – NOW richiedevano preavviso 7 giorni (holding period), ma feature poco usata in pratica
Super NOW Accounts
Ibrido NOW + money market account. Tasso: più alto di NOW, più basso di money market. Liquidità: più alta di money market, più bassa di NOW.
Risorse Aggiuntive
- Callable CD – CD rimborsabile dall'emittente prima scadenza
- Liquidità – Velocità vendita investimento senza impatto prezzo
- Mercato Monetario – Scambio debiti breve termine alta qualità
- Sarbanes-Oxley Act – Legge USA 2002 per affidabilità disclosure societarie
-
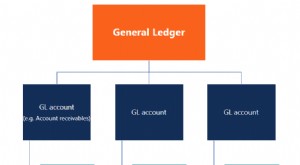
Registro Generale (General Ledger): Definizione, Funzione e Importanza
In contabilità, il Registro Generale (General Ledger - GL) è un registro di tutte le transazioni passate di una società, organizzate per conti. I conti del registro generale contengono tutte le transa
-
Conti NOW: Regole su Interessi e Prelievi
I conti NOW — o conti ad ordine negoziabile di prelievo — furono creati come scappatoia alle regolamentazioni bancarie dellera della Grande Depressione I conti NOW offrono interessi sui depositi dei
Articoli in Evidenza
- Ordini Limit: Guida Completa per Investitori
- Accounts Payable (AP): Definizione, Funzione e Importanza
- Aggregazione dei Conti: Semplifica le Tue Finanze
- Quantità Economica d'Ordine (EOQ): Definizione e Importanza
- Negotiable (Negoziabile): Flessibilità in Contratti e Strumenti Finanziari
- Strumenti Negoziali (Negotiable Instruments): Definizione, Tipologie e Funzionamento
- Vaglia postali e money order: guida completa a uso, costi e alternative
- Ordini Giornalieri (Day Order): Guida Completa per Investitori
- Comprendere gli Ordini Held: Una Guida Rapida per i Trader
- Vaglia e money order: guida a costi, compilazione e alternative
-
 Stop-Loss Order: Proteggere gli Investimenti e Gestire il Rischio
Uno stop-loss order è uno strumento usato da trader e investitori per limitare le perdite e ridurre lesposizione al rischio. Linvestitore inserisce un ordine per chiudere una posizione se il prezzo de...
-
 Comprendere gli Ordini di Trading: Guida Completa
Piazzare un ordine di trading sembra intuitivo – un pulsante compra per iniziare uno scambio e un pulsante vendi per chiuderlo. Sebbene eseguire scambi in questo modo sia possibile, è molto inefficien...