
Margine Operativo (Operating Profit Margin): Definizione e Calcolo
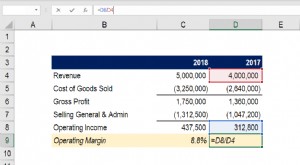
Il margine operativo (Operating Profit Margin) è un rapporto di redditività che riflette la percentuale di profitto generata dalle operazioni di un'azienda, prima di sottrarre tasse e oneri finanziari. Si calcola dividendo l'utile operativo per i ricavi totali ed esprimendo il risultato in percentuale. È anche noto come margine EBIT (Earnings Before Interest and Tax).
Formula
Margine Operativo = Utile Operativo / Ricavi Totali × 100
Dove:
- Utile operativo: ricavi totali meno COGS (costo delle merci vendute), ammortamenti e tutti i costi operativi rilevanti.
- Costi operativi: spese oltre i costi diretti di produzione – stipendi e benefit, affitti e oneri generali, costi di R&S, ecc.
Esempio: un margine operativo del 15% significa 0,15 € di utile operativo per ogni 1 € di ricavo.
Come Utilizzare il Margine Operativo
Il margine operativo differisce dal margine netto (Net Profit Margin) perché esclude il costo del finanziamento (interessi) e le tasse. È utile per confrontare aziende con strutture di finanziamento diverse.
Esempio: Leveraged Buyout (LBO)
Un acquirente che valuta un LBO analizza il margine operativo del target per capire quanto efficientemente gestisce le spese per massimizzare la redditività. L'esclusione di interessi e tasse è utile perché un LBO inietterebbe nuovo debito, rendendo irrilevante la spesa per interessi storica.
Indicatore della Qualità del Management
Il margine operativo indica quanto bene è gestita un'azienda perché i costi operativi (stipendi, affitti, leasing) sono costi variabili su cui il management ha discrezionalità. L'azienda ha poco controllo sui costi diretti di produzione (materie prime), ma molta discrezionalità su affitti, attrezzature, organico. Quindi il margine operativo è spesso visto come indicatore superiore della forza del management rispetto al margine lordo o netto.
Limitazioni del Margine Operativo
- Richiede analisi approfondita: qualsiasi numero richiede ricerca per capirne le cause. Differenze tra peer possono derivare da strategie diverse (es. outsourcing vs produzione interna).
- Metodo di ammortamento: un'azienda che usa il metodo del doppio declino può mostrare margini inferiori che crescono nel tempo senza cambi reali di efficienza. Il metodo a quote costanti (straight-line) dà margini costanti salvo altri fattori.
- Confronti corretti: mantenere costanti geografia, dimensioni, settore, modello di business. Usare anche altri indicatori: margine lordo, margine netto, indici di leva, efficienza, multipli di mercato.
Altre Risorse
Per avanzare nella carriera di analista finanziario certificato, CFI consente:
- Indici di redditività (Profitability Ratios)
- Oneri di ammortamento (Depreciation Expense)
- Ammortamento a quote costanti (Straight-Line Depreciation)
- Programma di Certificazione Financial Analyst
-

L'Utile (Profit): Una Metrica Finanziaria Chiave
Lutile (profit) è il valore che rimane dopo che i costi di unazienda sono stati pagati. Può essere trovato nel conto economico. Se il valore che rimane dopo aver dedotto i costi dai ricavi è positivo,
-

Margine di Utile (Profit Margin): Tipi e Come Calcolarlo
In contabilità e finanza, un margine di utile (profit margin) è una misura degli utili (o profitti) di unazienda rispetto ai suoi ricavi. I tre principali parametri di margine di utile sono il margine
Articoli in Evidenza
- Markup: Definizione, Calcolo e Differenza con il Margine Lordo
- Margine di profitto lordo: definizione, calcolo e importanza
- Margine EBITDA: Definizione, Calcolo e Importanza
- Margin of Safety: definizione, calcolo e importanza
- Margine di Profitto Netto: Definizione, Calcolo e Importanza
- Rischio Operativo: Componente Chiave del Rischio d'Impresa
- Utile vs Flusso di Cassa: Capire la Differenza Fondamentale
- Indici di Redditività: Guida Completa per l'Analisi Finanziaria
- Margine di segmento: definizione, calcolo e importanza strategica
- Capire il Margine Operativo (Operating Profit Margin): Metrica Chiave di Efficienza
-
 Leasing Operativo: Definizione, Vantaggi, Differenze con Leasing Finanziario e Metodi di Capitalizzazione
Il leasing operativo è un accordo che consente lutilizzo di un bene senza trasferirne la proprietà. I beni comunemente oggetto di leasing operativo includono immobili, autoveicoli, aeromobili e macchi...
-
 Margine Operativo: Definizione, Formula di Calcolo e Importanza per l'Analisi Finanziaria
Il margine operativo (operating margin) è il rapporto tra reddito operativo e ricavi. È un indice di redditività che misura la quota di fatturato rimanente dopo aver coperto tutti i costi operativi (e...