
Teoria del Pecking Order: Capire le Strategie di Finanziamento Aziendale
- Utili non distribuiti (retained earnings) — finanziamento interno
- Debito
- Equity — ultima risorsa
Illustrazione
La gerarchia: Utili non distribuiti → Debito → Equity.
Comprendere la Teoria
Nasce dall'asimmetria informativa (asymmetric information): una parte ha informazioni migliori dell'altra, creando squilibrio di potere negoziale. I manager conoscono performance, prospettive, rischi e outlook meglio di creditori (debt holders) e investitori (azionisti). Per compensare l'asimmetria, gli esterni richiedono rendimenti più alti per il rischio maggiore.
Nel contesto del pecking order:
- Utili non distribuiti (finanziamento interno): Provengono direttamente dall'azienda, minimizzano asimmetria informativa. Più economici e comodi del finanziamento esterno (debito/equity) che richiede costi di emissione.
- Finanziamento esterno (debito/equity): Creditori e investitori hanno meno info dei manager → richiedono rendimento più alto. Tra debito ed equity, i manager preferiscono il debito perché il costo del debito è inferiore al costo dell'equity.
L'emissione di debito segnala spesso azione sottovalutata e fiducia del board nella redditività dell'investimento. L'emissione di equity manda segnale negativo: azione sopravvalutata, management cerca finanziamento diluendo le quote.
Utile considerare la seniority dei crediti sugli asset. I creditori (debito) richiedono rendimento minore degli azionisti perché hanno priorità sugli asset in caso di fallimento. Quindi: 1° utili non distribuiti (più economico), 2° debito, 3° equity.
Esempio Pratico
ABC Company deve raccogliere $10M per un progetto. Azione a $53,77. Tre opzioni:
- Finanziare con utili non distribuiti
- Debito 1 anno al 9% (management ritiene 7% fair rate)
- Emissione equity che sottoprezza l'azione del 7%
Opzione 1: Costo = $10M.
Opzione 2: Debito costa $10,8M ($10M × 1,09). Scontato al fair rate 7%: $10,8M / 1,07 = $10,09M.
Opzione 3: Per raccogliere $10M, serve vendere 200.000 azioni ($53,77 × 0,93 = $50; $10M / $50 = 200k). Valore reale azioni = $53,77 × 200k = $10,75M.
Come illustrato: prima utili non distribuiti, poi debito, infine equity.
Punti Chiave
La teoria spiega perché le aziende preferiscono: finanziamento interno → debito → equity. Nasce dall'asimmetria informativa e spiega che l'equity è la più costosa, da usare come ultima risorsa.
-
Finanziamento SWORD: Fundraising per R&S Biotech - Guida Completa
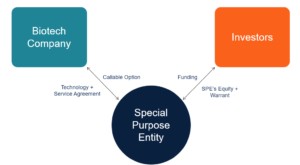
Il finanziamento SWORD (Stock and Warrant Off-Balance R&D) è una forma di finanziamento sviluppata specificamente per le società biotech. Obiettivo principale: sovvenzionare le attività di R&S (Resear
-
Finanziamento Basato sui Ricavi (Revenue-Based Financing): Guida Completa
Articoli in Evidenza
- Acid-Test Ratio: Capire la Liquidità a Breve Termine della Tua Azienda
- Teoria della Determinazione dei Prezzi per Arbitraggio (APT): Panoramica Completa
- Asset Turnover Ratio: Definizione e Calcolo - Analisi Finanziaria
- Debt-to-Asset Ratio (Rapporto Debito/Asset): Definizione, Calcolo e Significato
- Defensive Interval Ratio (DIR): Misurare la Liquidità Operativa in Giorni
- Leva Finanziaria: Definizione, Formula e Impatto su Redditività e Rischio
- Grado di Leva Operativa (DOL): Guida Completa con Formule ed Esempi
- Leva Totale (DTL): Combinare Leva Operativa e Finanziaria
- Teoria dell'Irrilevanza dei Dividendi: Implicazioni e Analisi
- Moltiplicatore degli Utili (P/E Ratio): Guida Completa
-
 Rapporto Indebitamento Netto/EBITDA: Comprendere la Solvibilità Aziendale
Il rapporto indebitamento netto/EBITDA misura la capacità di unazienda di estinguere le proprie passività. Mostra quanto tempo lazienda necessita per operare agli attuali livelli di debito ed EBITDA p...
-
 Skin in the Game: Significato, Rischi, Conflitti di Interesse e Casi Reali
Skin in the game (letteralmente pelle in gioco) è unespressione resa celebre da Warren Buffett: indica la condizione in cui dirigenti e insider di alto livello investono denaro personale nelle azioni ...