
Comprendere le Agenzie di Rating del Credito: Guida Completa
Un'agenzia di rating è una società che valuta la solidità finanziaria di imprese ed entità governative, in particolare la loro capacità di onorare i pagamenti di capitale e interessi sui debiti. Il rating assegnato a un determinato titolo di debito riflette il livello di fiducia dell'agenzia che il debitore rispetterà i propri obblighi di pagamento come concordato.

Ogni agenzia utilizza scale di punteggio basate su lettere per indicare se un debito presenta un rischio di default basso o alto.
Cos'è il Rischio Sistemico?
Il risch sistemico può essere definito come il rischio associato al collasso o al fallimento di un'azienda, un settore, un'istituto finanziario o un'intera economia. È il rischio di un fallimento maggiore del sistema finanziario, che si verifica quando i fornitori di capitale perdono fiducia negli utilizzatori di capitale e nella stabilità finanziaria del suo emittente. Gli emittenti di debito possono essere stati sovrani, governi locali e statali, enti a scopo speciale, società o organizzazioni non profit.
Critiche Post-Crisi Finanziaria del 2008
Dopo la crisi finanziaria globale del 2008, le agenzie di rating hanno subito pesanti critiche per aver assegnato rating elevati a titoli che si sono poi rivelati investimenti ad alto rischio. Hanno omesso di identificare i rischi che avrebbero potuto mettere in guardia gli investitori contro determinati tipi di debiti, come i mortgage-backed securities (MBS) – titoli garantiti da ipoteche.
Le agenzie sono state criticate anche per un possibile conflitto di interesse con gli emittenti dei titoli. Sono infatti gli emittenti a pagare le agenzie per i servizi di rating, il che potrebbe rendere queste ultime riluttanti ad assegnare rating molto bassi a chi le remunera.
Le "Big Three" delle Agenzie di Rating
Il settore del credit rating è dominato da tre grandi agenzie, che controllano il 95% del mercato. I principali gruppi sono Moody's Investor Services, Standard & Poor's (S&P) e Fitch Group. Moody's e S&P hanno sede negli Stati Uniti e dominano l'80% del mercato internazionale. Fitch è presente sia negli USA che a Londra e controlla circa il 15% del mercato globale.
Morningstar Inc. sta espandendo la propria quota di mercato ed è attesa come quarto grande player. La SEC (Securities and Exchange Commission) statunitense ha designato le tre grandi come Nationally Recognized Statistical Rating Organizations (NRSRO) già nel 1975.
Dopo la crisi finanziaria, le "Big Three" sono state aspramente criticate per aver assegnato rating favorevoli a istituzioni insolventi come Lehman Brothers, e per aver mancato di individuare i rischi dei mortgage-backed securities che hanno portato al collasso del mercato immobiliare USA.
Nel rapporto "Financial Crisis Inquiry Report", le tre agenzie sono state accusate di aver favorito il crollo finanziario del 2008. Per contrastarne la dominanza, i paesi dell'Eurozona hanno incoraggiato le imprese a effettuare valutazioni di credito proprie, anziché affidarsi esclusivamente alle tre grandi agenzie.
Il Ruolo delle Agenzie di Rating nei Mercati dei Capitali
Le agenzie valutano il rischio di credito di specifici titoli di debito e degli enti emittenti. Nel mercato obbligazionario, forniscono una valutazione indipendente della solvibilità di titoli emessi da governi e società. I grandi emittenti ottengono rating da una o due delle "Big Three". Negli Stati Uniti, le agenzie sono ritenute responsabili per le perdite derivanti da rating inaccurati o falsi.
I rating sono utilizzati nelle operazioni di finanza strutturata come asset-backed securities, mortgage-backed securities e collateralized debt obligations (CDO). Per i prodotti finanziari strutturati, le agenzie si concentrano sul tipo di portafoglio sottostante e sulla struttura di capitale proposta. Gli emittenti pagano le agenzie non solo per il rating, ma anche per consulenza su come strutturare le tranche.
Le agenzie assegnano rating anche ai prestatori sovrani – i maggiori debitori nella maggior parte dei mercati finanziari. Questi includono governi nazionali, governi statali, municipalità e istituzioni sostenute dallo Stato. Il rating sovrano mostra la capacità di un paese di ripagare il proprio debito.
I rating aiutano i governi di paesi emergenti e in via di sviluppo a emettere obbligazioni per investitori domestici e internazionali. I governi vendono obbligazioni per ottenere finanziamenti da altri governi e da istituzioni di Bretton Woods come la Banca Mondiale e il Fondo Monetario Internazionale.
Benefici dei Rating di Credito
A livello consumer, i rating sono usati dalle banche per determinare il premio per il rischio su prestiti e obbligazioni. Un rating basso implica un premio più alto e tassi d'interesse maggiori per chi ha un credito debole. Un buon rating permette di indebitarsi sul mercato pubblico o presso istituti finanziari a tassi più bassi.
A livello corporate, le società che intendono emettere titoli devono ricorrere a un'agenzia per far valutare il proprio debito. Agenzie come Moody's, S&P e Fitch offrono il servizio a pagamento. Gli investitori si basano sui rating per decidere se acquistare o meno i titoli di una società.
Sebbene gli investitori possano fare riferimento anche ai rating di intermediari finanziari e sottoscrittori, i rating delle agenzie internazionali sono considerati più affidabili e accurati, poiché possono accedere a informazioni non disponibili pubblicamente.
A livello paese, gli investitori si affidano ai rating delle agenzie per le decisioni d'investimento. Molti paesi collocano i propri titoli sui mercati internazionali, e un buon rating facilita l'accesso a investitori di alto profilo. Un rating favorevole può anche attrarre investimenti diretti esteri.
Al contrario, un rating basso o un downgrade può scoraggiare l'acquisto di titoli o investimenti diretti nel paese. Ad esempio, il downgrade di Grecia, Portogallo e Irlanda da parte di S&P nel 2010 ha aggravato la crisi del debito sovrano europeo.
I rating di credito favoriscono anche lo sviluppo dei mercati fornendo misure di rischio per varie entità, permettendo agli investitori di comprendere il rischio di credito dei diversi debitori. Istituzioni ed enti pubblici possono accedere a linee di credito senza dover sottostare a lunghe valutazioni da ogni singolo finanziatore.
I rating servono anche come benchmark per le regolamentazioni dei mercati finanziari. Alcune normative richiedono che certi enti pubblici detengano obbligazioni investment-grade con rating BBB o superiore.
Approfondimenti Correlati
- Market Value of Debt – Il valore di mercato del debito si riferisce al prezzo che gli investitori sarebbero disposti a pagare per il debito di una società, diverso dal valore di bilancio.
- Cost of Debt – Il costo del debito è il rendimento che una società offre ai suoi creditori; usato nei calcoli WACC per l'analisi di valutazione.
- Credit Risk – Il rischio di credito è il rischio di perdita derivante dal mancato rispetto dei termini di un contratto finanziario.
- Debt Schedule – Un piano dei debiti elenca tutti i debiti di un'azienda in base a scadenza e tasso d'interesse.
-
Capire i rating 'Hold' sulle azioni: guida per principianti
Le transazioni guidano successi e fallimenti del mercato azionario. Gli analisti finanziari guadagnano da vivere suggerendo i momenti migliori per eseguire una transazione di mercato azionario. A tal
-
Agenzie di credito: guida a punteggi e rapporti di credito
Le agenzie di credito sono una parte centrale del sistema di scoring. Che tu stia costruendo, riparando o mantenendo un buon profilo, capire come funzionano può aiutarti a prendere decisioni migliori.
Articoli in Evidenza
- Capire i rating di credito A1: guida alla solidità finanziaria
- Rating Creditizio B: Cosa Significa per le Aziende
- Comprendere le Agenzie di Rating del Credito: Guida per Investitori e Aziende
- Crediti Rating Utility State Farm: Assicurazione Proprietari Casa
- Rating Esperienziale in Assicurazione Sanitaria: Guida Completa
- Comprendere i Saldi dei Conti: Guida Completa
- Costi di Agenzia: Proteggere gli Interessi degli Azionisti
- Rendite Vitalizie (Annuities): Guida Semplice al Reddito Pensionistico
- Comprendere i Sistemi di Rating Assicurativo: Guida Completa
- Identificare ed evitare agenzie assicurative aziendali non etiche
-
 Comprendere il Rating di Sostenibilità Morningstar: Guida per Investitori
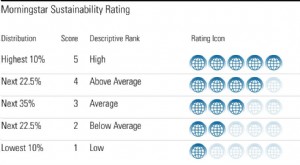
Il Rating di Sostenibilità Morningstar è un modo coerente e obiettivo per gli investitori di valutare fondi comuni ed ETF (fondi negoziati in borsa) in base al loro impatto ambientale, sociale e di go...
-
 Capire il Regolamento Z: I tuoi diritti come mutuatario
Il Regolamento Z è una normativa di protezione dei consumatori che obbliga i finanziatori a comunicare il costo del credito in modo chiaro per i consumatori. Che tu stia richiedendo un mutuo o abbia a...