
Metodo valanga vs palla di neve per estinguere i debiti: qual è il migliore?

I debiti possono trattenerti dal raggiungere obiettivi finanziari che creano una vita che ami. Decidere di affrontare i debiti è una scelta intelligente. Ma considerando le opzioni di rimborso, ti imbatterai probabilmente nel dibattito tra metodo valanga vs palla di neve.
Esploreremo le differenze tra palla di neve vs valanga. Con queste informazioni, potrai decidere quale opzione è giusta per la tua situazione.
Qual è la differenza tra metodi valanga e palla di neve?
Sia il metodo valanga che palla di neve ti permettono di affrontare i saldi in sospeso. Tuttavia, considerando le strategie di rimborso, dovresti pesare le differenze tra queste due opzioni.
La buona notizia è che entrambi i metodi offrono opportunità efficaci per eliminare i debiti. Prima, però, dovrai decidere quale si allinea meglio con le tue abitudini e obiettivi finanziari.
Ecco uno sguardo più da vicino a valanga vs palla di neve.
Cos'è il metodo valanga?
Il metodo valanga è una strategia di rimborso che si concentra sui tassi di interesse dei debiti. Un tasso più alto equivale a prestiti più costosi.
Il metodo valanga è progettato per rimborsare i prestiti senza pagare più interessi del necessario. Questo si ottiene convogliando tutti i soldi extra destinati al rimborso verso il prestito con il tasso di interesse più alto.
Una volta estinto il prestito con tasso più alto, passi a quello con il secondo tasso più alto. Con i soldi destinati al rimborso e la rata minima del debito eliminato, la valanga cresce man mano che cancelli tutti i debiti.
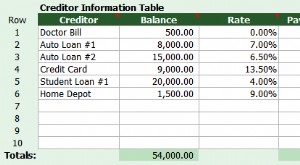
Ecco un esempio. Diciamo che hai quattro prestiti:
- Prestito auto: saldo 10.000$, tasso 7%
- Carta di credito: saldo 5.000$, tasso 17%
- Prestito personale: saldo 2.000$, tasso 9%
- Prestito studentesco: saldo 15.000$, tasso 4%
Hai 500$ extra al mese per il rimborso. Nel metodo valanga, inizi estinguendo la carta di credito. Così eviti di spendere extra in interessi. Una volta eliminata la carta, passi al prestito personale, poi all'auto, infine allo studentesco.
Tieni presente che confrontando valanga vs palla di neve, risparmi più soldi sugli interessi con la valanga perché estingui prima i prestiti ad alto interesse.
Cos'è il metodo palla di neve?
Il metodo palla di neve è un'altra strategia popolare.
Essenzialmente, affronti prima il saldo del prestito più piccolo. Poi, man mano che elimini i debiti minori, puoi far confluire la rata minima e i fondi destinati al rimborso in una "palla di neve" più grande per affrontare il debito successivo più grande. Man mano che la palla cresce, affronti debiti sempre più grandi finché non li hai estinti tutti. La differenza tra valanga e palla di neve è scegliere se pagare prima l'interesse più alto o il saldo più piccolo.
Vuoi guardare più da vicino il metodo palla di neve? Approfitta della nostra guida gratuita approfondita che include un foglio di lavoro gratuito per impostare il tuo piano palla di neve.
Quale ha più senso per te: valanga vs palla di neve
Il consumatore medio americano ha 92.727$ in debiti. Tra i saldi medi più notevoli: 38.792$ in prestiti studenteschi, 19.703$ in prestiti auto, 5.315$ in saldo carte di credito.
Se ti ritrovi con più prestiti in sospeso, può essere una sfida finanziaria ed emotiva. Dovrai prenderti tempo per considerare quale strategia funzionerà meglio per la tua situazione.
Il metodo valanga è il modo più efficiente per ridurre il debito. Attraverso questo metodo, dai priorità ai debiti ad alto interesse ed elimini i debiti senza pagare interessi extra.
Tuttavia, potresti perdere le piccole vittorie lungo il percorso se i tuoi prestiti ad alto interesse hanno saldi grandi.
Per questo, il metodo valanga funziona meglio quando sei motivato dai numeri. Se non ti dispiace rinunciare alle vittorie emotive di cancellare un debito minore, la valanga ti aiuterà a raggiungere l'obiettivo di essere senza debiti più efficientemente.
Anche se il metodo palla di neve può essere meno efficiente, la strategia può aiutarti a restare motivato se apprezzi le piccole vittorie. Iniziando col debito più piccolo, potresti eliminarne almeno uno relativamente in fretta. Da lì, continui a guadagnare slancio.
La componente emotiva di raggiungere piccole vittorie lungo il percorso può aiutarti a restare più motivato per raggiungere l'obiettivo finale di essere senza debiti. Se sai che apprezzerai le piccole vittorie per restare in carreggiata, la palla di neve è probabilmente la scelta giusta. Quindi, confrontando valanga vs palla di neve, scegli quella che è più probabile che rispetterai.
Palla di neve vs valanga: come decidere
Non sei sicuro di quale metodo scegliere? Prenditi tempo per considerare cosa ti motiva.
Se sai che i numeri bastano a spingerti verso la libertà dai debiti, la valanga funzionerà bene. Ma senza le piccole vittorie, potrebbe essere difficile restare motivato. Ecco perché potresti voler considerare la palla di neve.
Man mano che fai crescere la tua palla di neve, eliminerai i debiti minori che ti bloccano. Ogni debito eliminato è una occasione per celebrare i progressi e ricordarti perché hai iniziato il percorso.
Che tu scelga valanga o palla di neve, entrambi ti spingeranno verso i tuoi obiettivi finanziari a lungo termine. Mentre lavori per eliminare i debiti, prenditi tempo per celebrare i successi lungo il percorso. Riconoscere i progressi può aiutarti a trovare la determinazione per rispettare il piano e conquistare i debiti una volta per tutte. Tieni a mente queste cose confrontando valanga vs palla di neve.
Se hai bisogno di più aiuto per decidere, considera il nostro corso gratuito. Imparerai come creare una strategia di rimborso debiti progettata per i tuoi obiettivi.
Elimina i debiti con uno dei due metodi
Pronto a scavare fuori dai debiti? Prenditi tempo per scegliere tra valanga e palla di neve. Ricorda: confrontando palla di neve vs valanga, scegli quella che ti terrà motivato a estinguere i debiti. Una volta tracciato il percorso, sarai sulla strada per una vita senza debiti.
-
Palla di neve o valanga: qual è il metodo migliore per te?
Se stai cercando un modo per ridurre il debito e migliorare la tua situazione finanziaria, allora probabilmente hai già fatto una discreta quantità di ricerche su Google. E le due strategie di rimbors
-
Metodo valanga o valanga inversa: scegli la migliore strategia per estinguere i debiti
Quindi sei pronto a estinguere i debiti, ottimo! Ora devi decidere quale metodo userai. La valanga (snowball) o la valanga (avalanche)? Qui parliamo della differenza tra i due e ti diamo uno strumento
Articoli in Evidenza
- Scegliere gli Investimenti Finanziari Giusti per il Tuo Futuro
- Metodi di Budget Personale: Confronto Completo
- Trovare l'Agenzia di Assicurazione Commerciale Giusta per la Vostra Attività
- Scegliere la Giusta Assicurazione Animali: Guida Completa
- Consolidamento accelerato dei debiti: come riprendere il controllo delle finanze
- Opzioni per la Bancarotta: Capitolo 7 e Altre Alternative
- Università vs scuola professionale: scegliere il percorso giusto per il tuo futuro
- Penny Stock vs Forex: Confronto Completo per Investitori
- Electrum vs Coinbase: Confronto Completo per la Sicurezza delle Criptovalute
- Strategie ETF: Scegliere l'Approccio Giusto per il Tuo Portafoglio
-
 Conto deposito (Money Market) vs CD: qual è l'opzione di risparmio migliore?
Sia i conti deposito (money market accounts) che i certificati di deposito (CD) permettono ai vostri risparmi di generare interessi. In generale, i conti deposito offrono tassi di interesse più bassi...
-
 Metodo valanga o palla di neve: quale strategia scegliere per ripagare i debiti
Le due strategie più note per ripagare i debiti sono il metodo valanga e il metodo palla di neve. Entrambe prevedono di continuare a pagare le rate minime, ma cambia lordine con cui si attaccano i deb...