
Down Round: Finanziamento Azionario e Valutazione in Calo
Cos'è un Down Round?
Un down round si riferisce a un'azienda privata che offre azioni aggiuntive in vendita a un prezzo inferiore rispetto a quello del precedente round di finanziamento.
In termini semplici, serve più capitale e l'azienda scopre che la sua valutazione è inferiore a quella precedente. Questa "scoperta" la costringe a vendere il proprio capitale a un prezzo per azione più basso.
Punti Chiave
- Un down round è l'offerta di azioni aggiuntive a un prezzo inferiore al round di finanziamento precedente.
- La valutazione aziendale è soggetta a variabili (mancato raggiungimento obiettivi, concorrenza, venture capital) che la fanno scendere.
- Il down round può portare a minori percentuali di proprietà, perdita di fiducia del mercato e impatto negativo sul morale.
Comprendere il Down Round
Le aziende private raccolgono capitale attraverso una serie di fasi di finanziamento, chiamate round. Idealmente, il round iniziale dovrebbe raccogliere il capitale necessario senza richiedere round successivi. A volte, il burn rate delle startup è molto più alto del previsto, lasciando all'azienda l'unica opzione di un altro round di finanziamento.
Man mano che un business si sviluppa, ci si aspetta che i round di finanziamento sequenziali avvengano a prezzi progressivamente più alti per riflettere la crescente valutazione. La realtà è che la valutazione effettiva è soggetta a variabili (mancato raggiungimento benchmark, nascita di concorrenti, venture capital) che potrebbero farla scendere sotto i livelli precedenti. In queste situazioni, un investitore parteciperebbe solo se le azioni o obbligazioni convertibili fossero offerte a un prezzo inferiore al round precedente. Questo è il down round.
Mentre i primi investitori nelle startup tendono ad acquistare ai prezzi più bassi, gli investitori dei round successivi hanno il vantaggio di vedere se le aziende hanno raggiunto i benchmark dichiarati: sviluppo prodotto, assunzioni chiave e ricavi. Quando i benchmark vengono mancati, i successivi investitori possono insistere per valutazioni più basse per vari motivi: preoccupazioni su management inesperto, hype iniziale vs realtà, dubbi sulla capacità di eseguire il business plan.
Le aziende con un chiaro vantaggio competitivo, specialmente in settori redditizi, sono spesso in ottima posizione per raccogliere capitale. Tuttavia, se quel vantaggio svanisce per l'emergere di concorrenti, gli investitori possono cercare di coprirsi richiedendo valutazioni più basse nei round successivi.
In generale, gli investitori confrontano stadio di sviluppo del prodotto, capacità gestionali e altre metriche di aziende concorrenti per determinare una valutazione equa per il prossimo round.
I down round possono verificarsi anche quando un'azienda ha fatto tutto bene. Per gestire il rischio, le società di venture capital spesso richiedono valutazioni più basse insieme a misure come posti nel consiglio di amministrazione e partecipazione ai processi decisionali. Sebbene queste situazioni possano causare significativa diluizione e perdita di controllo da parte dei fondatori, il coinvolgimento di una società di venture capital può fornire ciò che serve all'azienda per raggiungere i suoi obiettivi primari.
Implicazioni e Alternative
Mentre ogni round di finanziamento tipicamente diluisce le percentuali di proprietà degli investitori esistenti, la necessità di vendere un numero maggiore di azioni per soddisfare i requisiti di finanziamento in un down round aumenta l'effetto diluitivo.
Un down round evidenzia la possibilità che l'azienda fosse stata sopravvalutata inizialmente e ora sia costretta a vendere le proprie azioni a quello che equivale a uno sconto. Questa percezione potrebbe influenzare negativamente la fiducia del mercato nella capacità dell'azienda di essere redditizia e colpire duramente il morale dei dipendenti.
Le alternative a un down round sono:
- L'azienda riduce il suo burn rate. Questo passo è fattibile solo se ci sono inefficienze operative, altrimenti sarebbe autolesionista ostacolando la crescita.
- Il management potrebbe considerare finanziamenti a breve termine, o bridge financing.
- Rinegoziare i termini con gli investitori attuali.
- Chiudere l'azienda.
A causa del potenziale per percentuali di proprietà drasticamente inferiori, perdita di fiducia del mercato, impatto negativo sul morale e alternative poco attraenti, raccogliere capitale tramite down round è spesso visto come l'ultima risorsa, ma può rappresentare l'unica possibilità di restare in attività.
-
Società Controllante (Parent Company): Definizione, Controllo ed Esempi
Una società controllante (parent company) è una società che possiede più del 50% delle azioni con diritto di voto di unaltra società. Di conseguenza, la controlla e può influenzarne direttamente le op
-
Azioni: Guida per Principianti alla Proprietà di Quote Societarie
Quando una persona possiede azioni di una società, è chiamata azionista (shareholder) e ha diritto a rivendicare parte degli asset residui e degli utili della società (in caso di scioglimento). Azioni
Articoli in Evidenza
- Trust Company: Servizi Fiduciari e Gestione Patrimoniale Professionale
- Investor Relations (IR): Guida Completa per gli Investitori
- Società per Azioni: Definizione, Proprietà e Vantaggi
- Comprendere le Società Capogruppo: Definizione, Controllo e Controllate
- L'Amministrazione Controllata: Tutele Creditori e Ristrutturazione Aziendale
- Società "Blank Check": Guida all'Investimento e alla Regola SEC 419
- Diluzione azionaria: cause e impatto sugli investitori
- Compensi Dirigenti: Guida per Investitori su Stipendi, Bonus e Paracadute Dorati
- Serie A Funding: Guida Completa al Finanziamento di Serie A
- Cramdown: Investimenti Forzati e Ristrutturazione Fallimentare
-
 Capire il Financial Gearing: Debito e Leva Finanziaria Spiegati
Il gearing (indice di indebitamento) rappresenta lammontare del debito netto (debito totale meno cassa) in proporzione al capitale proprio che unazienda usa per finanziare le proprie operazioni. Unazi...
-
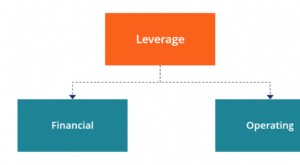 Leva finanziaria: strategie, tipi e rischi
In finanza, la leva (leverage) è una strategia che le aziende usano per aumentare asset, flussi di cassa e rendimenti, sebbene possa anche amplificare le perdite. Esistono due tipi principali di leva:...