
Leva Finanziaria e Struttura del Capitale: Guida per il Management Aziendale
Un'azienda ha bisogno di capitale finanziario per operare. Per la maggior parte delle imprese, il capitale viene raccolto mediante l'emissione di titoli di debito e la vendita di azioni ordinarie. La proporzione tra debito ed equity che compone la struttura del capitale di un'azienda ha profonde implicazioni in termini di rischio e rendimento. Pertanto, il management deve seguire un processo rigoroso e prudente per definire la struttura del capitale target. La struttura del capitale rappresenta il modo in cui un'impresa finanzia le proprie operazioni e la crescita utilizzando diverse fonti di finanziamento.
L'Utilizzo Empirico della Leva Finanziaria
La leva finanziaria misura il ricorso a titoli a reddito fisso e azioni privilegiate nella struttura del capitale. Essa crea valore grazie allo scudo fiscale sugli interessi previsto dalla legge sull'imposta sul reddito delle società negli Stati Uniti. La leva ha valore anche quando gli asset acquistati con capitale di debito generano un rendimento superiore al costo del debito stesso.
In entrambi i casi, l'uso della leva finanziaria aumenta gli utili dell'azienda. Tuttavia, se l'impresa non ha reddito imponibile sufficiente da proteggere, o se i suoi utili operativi scendono sotto una soglia critica, la leva riduce il valore dell'equity e, di conseguenza, il valore dell'azienda.
Data l'importanza della struttura del capitale, il primo passo nel processo decisionale è determinare quanto capitale esterno l'azienda deve raccogliere per operare. Una volta definito l'importo, il management deve analizzare i mercati finanziari per capire a quali condizioni può raccogliere capitale. Questo passaggio è cruciale perché l'ambiente di mercato può limitare la capacità di emettere titoli di debito o azioni a condizioni vantaggiose.
Una volta ottenute queste risposte, il management può definire la politica ottimale di struttura del capitale e costruire un pacchetto di strumenti finanziari da offrire agli investitori. Seguendo questo processo sistematico, le decisioni di finanziamento saranno allineate al piano strategico di lungo termine e agli obiettivi di crescita dell'azienda.
L'uso della leva finanziaria varia notevolmente per settore. Settori come la grande distribuzione, le compagnie aeree, i supermercati, le utility e le banche operano tipicamente con alta leva finanziaria. Purtroppo, l'eccessivo ricorso alla leva ha spinto molte aziende di questi settori verso il Chapter 11 (fallimento pilotato).
Esempi storici includono R.H. Macy (1992), Trans World Airlines (2001), Great Atlantic & Pacific Tea Co. (2010) e Midwest Generation (2012). Inoltre, l'eccessiva leva finanziaria è stata la causa principale della crisi finanziaria statunitense del 2007-2009. Il collasso di Lehman Brothers (2008) e di altre istituzioni altamente indebitate ne sono la prova più evidente.
Leva Finanziaria nella Struttura del Capitale Societario
Il Teorema di Modigliani-Miller sulla Struttura del Capitale
Lo studio della struttura del capitale ottimale risale al 1958, quando Franco Modigliani e Merton Miller pubblicarono il loro lavoro Nobel "The Cost of Capital, Corporation Finance, and the Theory of Investment". Come premessa fondamentale, dimostrarono che in assenza di imposte sul reddito societario e costi di distress finanziario, la leva finanziaria non influisce sul valore dell'azienda. Questa tesi, nota come Teorema dell'Irrilevanza, è uno dei contributi teorici più importanti in finanza aziendale.
Tuttavia, il Teorema dell'Irrilevanza richiede assunzioni impraticabili per essere applicato nel mondo reale. Riconoscendo questo limite, Modigliani e Miller ampliarono la teoria includendo l'impatto delle imposte societarie e dei costi di distress per determinare la struttura del capitale ottimale.
Il loro lavoro rivisto, universalmente noto come Trade-off Theory, sostiene che la struttura del capitale ottimale sia il bilanciamento prudente tra i benefici fiscali del debito e i costi associati al rischio di fallimento. Oggi, i presupposti della Trade-off Theory costituiscono la base che il management dovrebbe utilizzare per determinare la struttura del capitale ottimale.
Impatto della Leva Finanziaria sulla Performance
Il modo migliore per illustrare l'impatto positivo della leva sulla performance finanziaria è un esempio pratico. Il Return on Equity (ROE) è un indicatore chiave della redditività, poiché confronta l'utile generato in un esercizio con il capitale conferito dagli azionisti. L'obiettivo di ogni impresa è massimizzare la ricchezza degli azionisti, e l'ROE misura proprio il rendimento del loro investimento.
Nella tabella seguente, un conto economico per la Società ABC è stato elaborato assumendo una struttura del capitale 100% equity. Il capitale raccolto è di 50 milioni di dollari, interamente equity. In questa configurazione, l'ROE si colloca tra il 15,6% e il 23,4%, a seconda del livello degli utili pre-tasse.

Quando la struttura del capitale viene ribilanciata al 50% debito e 50% equity, l'ROE aumenta drasticamente, collocandosi tra il 27,3% e il 42,9%.

Come si evince, la leva finanziaria può far apparire la performance aziendale nettamente superiore rispetto al solo finanziamento equity.

Poiché il management si basa largamente sull'ROE per misurare la performance, è essenziale comprenderne i componenti per interpretare correttamente il dato.
Una metodologia diffusa per calcolare l'ROE è il Modello DuPont. Nella forma più semplice, stabilisce una relazione quantitativa tra utile netto ed equity, dove un multiplo più alto indica performance migliori. Il modello DuPont scompone l'ROE in tre componenti: margine di profitto, rotazione degli asset e moltiplicatore dell'equity. La formula estesa è:
L'equazione mostra che l'ROE può essere migliorato solo agendo su tre leve: aumentare la redditività (margine), l'efficienza operativa (rotazione asset) o la leva finanziaria (moltiplicatore equity).
Misurazione del Rischio della Leva Finanziaria
Il management misura la leva finanziaria tramite indici di liquidità a breve termine e indici di capitalizzazione (solvibilità) a lungo termine. Questi rapporti misurano la capacità di onorare gli impegni a breve. I due principali indici di liquidità sono il current ratio e l'acid-test ratio (quick ratio). Entrambi confrontano gli elementi d'attivo circolante con i passivi a breve termine.
Tuttavia, mentre il current ratio fornisce una metrica di rischio aggregata, l'acid-test ratio offre una valutazione più accurata della composizione dell'attivo circolante per far fronte ai debiti a breve, escludendo le scorte dall'attivo circolante.
Gli indici di capitalizzazione misurano anch'essi la leva finanziaria. I più usati sono il rapporto debito a lungo termine/capitalizzazione e il rapporto debito totale/capitalizzazione. Questi indici sono fondamentali, ma possono essere distorti se il management loca asset senza capitalizzarli in bilancio. Inoltre, in contesti di tassi a breve bassi, il management potrebbe usare debito a breve per finanziare esigenze sia a breve che a lungo termine. Pertanto, servono anche metriche di capitalizzazione a breve per un'analisi completa.
Gli indici di copertura (coverage ratios) sono un altro strumento. L'interest coverage ratio (times-interest-earned) è il più noto: indica la capacità di generare utile operativo pre-tasse sufficiente a coprire gli oneri finanziari.
Anche il rapporto flussi da operazioni/debito totale e il rapporto free operating cash flow/debito totale sono metriche di rischio chiave per il management.
Fattori nel Processo Decisionale sulla Struttura del Capitale
Numerosi fattori quantitativi e qualitativi influenzano la scelta della struttura del capitale.
Dal punto di vista delle vendite, un'azienda con vendite alte e stabili può sostenere più leva di una con vendite basse e volatili. In termini di rischio operativo, un'azienda con bassa leva operativa può assumere più leva finanziaria. Sul fronte della crescita, le aziende in rapida espansione tendono a usare più leva perché necessitano di più capitale. Dal lato fiscale, un'aliquota marginale più alta incentiva l'uso del debito per sfruttare lo scudo fiscale sugli interessi. Infine, aziende meno redditizie ricorrono più alla leva, non potendo finanziare la crescita con risorse interne.
La decisione può anche essere letta attraverso fattori interni ed esterni. Management aggressivi tendono a usare più leva, non solo per migliorare la performance ma anche per mantenere il controllo. Sul fronte del mercato, nei periodi favorevoli il capitale si raccoglie sia con azioni che obbligazioni; in periodi avversi, i finanziatori preferiscono posizioni garantite, spingendo verso il debito. Il management cerca quindi una struttura che offra flessibilità nel raccogliere capitale in mercati mutevoli.
Conclusione
In sintesi, il management usa la leva finanziaria principalmente per aumentare l'utile per azione e l'ROE. Ma questi vantaggi portano maggiore variabilità degli utili e rischio di distress finanziario, fino al fallimento. Nella definizione della struttura ottimale, il management deve considerare: rischio operativo, posizione fiscale, flessibilità finanziaria e grado di aggressività manageriale.
-
Sicurezza Personal Capital: I Tuoi Soldi Sono Al Sicuro?
Penso che sarai daccordo con me quando dico che, per chiunque voglia gestire i propri soldi attraverso uno strumento di wealth management, la sicurezza è la caratteristica fondamentale. Se non ti sen
-
Leva finanziaria: guida completa per le imprese
La leva finanziaria consiste nell’utilizzo del debito per finanziare l’acquisto di attività o investimenti. Se usata con attenzione, può aumentare la redditività del capitale proprio; se eccessiva, pu
Articoli in Evidenza
- Calcolo Leva Finanziaria (Financial Leverage): Guida Completa
- Analisi della struttura del capitale: guida per gli investitori
- Struttura del Capitale: Debito vs Equity
- Comprendere la Struttura del Capitale Aziendale: Guida per Investitori
- Corporate Venture Capital: Investire in Startup per Crescita Strategica
- Personal Capital: Abbracciare il nostro impegno fondamentale verso di te
- Struttura di Capitale Ottimale: Bilanciare Debito ed Equità per il Massimo Valore
- Comprendere la Struttura Finanziaria: Debito vs. Equità
- Leva Finanziaria nei Fondi Comuni: Rischi e Opportunità
- Leva Finanziaria negli Hedge Fund: Strategie, Rischi e Funzionamento
-
 Sopravvalore di Conferimento (APIC): Definizione, Calcolo, Esempio Facebook e Uso nel Financial Modeling
LAPIC (Additional Paid-In Capital), in italiano Sopravvalore di conferimento (o Riserva da sovrapprezzo), è la quota di capitale versata dai soci eccedente il valore nominale delle azioni. È una riser...
-
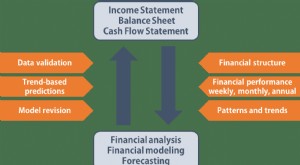 FP&A e i Tre Bilanci Fondamentali: Guida per Analisti
Chi lavora in FP&A (Financial Planning & Analysis) deve conoscere a fondo i tre bilanci principali: Conto Economico (Income Statement), Stato Patrimoniale (Balance Sheet) e Rendiconto Finanziario (Cas...