
Curva del Credito: Guida per Investitori
La curva del credito (credit curve) è la rappresentazione grafica della relazione tra il rendimento offerto da un titolo (strumento generatore di credito) e il tempo alla scadenza. Misura il sentiment degli investitori sul rischio sistemico e può influenzare i rendimenti. La differenza tra la prima scadenza (short end) e l'ultima (long end) determina la pendenza.
Capire le Curve del Credito
- Pendenza maggiore (upward sloping) per settori ciclici (retail): probabilità default nel tempo più alta.
- Curva piatta: probabilità default uniforme sui diversi orizzonti temporali.
- Curva downward sloping (inverted): probabile default nel breve termine, molto meno nel lungo.
Tipi di Curve del Credito
La curva riflette tassi immediate, breve e lungo termine, indicando dove va l'economia. Può essere normale, ripida, invertita o gobba.
1. Curva Normale
Bond breve termine offrono rendimenti minori e rischi minori. Investendo a lungo si viene ricompensati per l'impegno. Pendenza upward. Indica economia a ritmo normale, senza punti di svolta (recessione/inflazione).
2. Curva Ripida (Steep)
Credit spread più ampio → curva più ripida. Segnale di crescita economica o inflazione. Diventa ripida dopo depressione quando banche centrali abbassano tassi breve termine per stimolare crescita. Detentori bond lungo termine rischiano tassi bassi bloccati → chiedono tassi più alti per impegno lungo.
3. Curva Invertita (Inverted)
Detentori bond lungo termine accettano rendimenti minori vs breve termine. Credono tassi scenderanno ancora → meno esigenti con emittenti. Tassi bassi indicano rallentamento economico. Quando curva si inverte, serve allerta: tassi bassi portano a recessione.
4. Curva a Gobba (Humped)
Prima dell'inversione, tassi breve e lungo si avvicinano. Curva piatta con piccola elevazione centrale. Non tutte diventano invertite, ma segnalano rallentamento e tassi bassi.
Come si Usano le Curve del Credito
Mostrano range di scadenze a vari tassi. Variano per investimento. Uso principale: prevedere movimento e forza economia.
La curva dei Treasury USA è la più usata come benchmark. Rendimento basso (garanzia governo). Serve per bond rischiosi (es. corporate AAA). Differenza tra agency bond e government bond = "spread". Spread basso → più fiducia in bond non governativi. Spread sale in recessione (agency più rischiosi), scende in crescita (più sicuri).
-
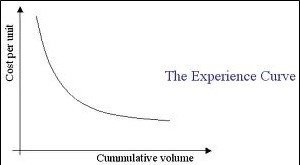
Comprendere la Curva di Esperienza: Riduzione Costi ed Efficienza
Introdotta dal Boston Consulting Group, la Curva di Esperienza è un concetto che afferma lesistenza di una relazione costante tra la quantità cumulativa di produzione di unazienda e il costo di produz
-
Capire i Punteggi di Credito Medi: Cosa Devi Sapere
Hai più di un punteggio di credito — e potrebbero non essere tutti uguali. Questo rende difficile cercare di individuare il punteggio di credito medio. Ma quando le persone parlano di punteggi di cred
Articoli in Evidenza
- CVC/CVV: il codice di sicurezza della carta di credito
- Codici R1 e I1 nel report di credito: significato
- Checksum della carta di credito: ruolo nella prevenzione frodi
- Numeri di Verifica Carta di Credito (CVV/CVC/CSC): Guida Completa
- Dimensioni e Sicurezza Carte di Credito: Tutto Quello che Devi Sapere
- Credito Intraday: Capire gli Scoperti Conto a Breve Termine
- Amnistia del Credito: La Verità e Come Evitare le Truffe
- Rating Creditizio B: Cosa Significa per le Aziende
- Punteggio di credito 850: è davvero necessario?
- Saver's Credit (Credito risparmiatore USA): eleggibilità, limiti reddito e vantaggi
-
 Capire la Curva dei Rendimenti alla Pari: Guida per Investitori
La curva dei rendimenti alla pari (par yield curve) è una rappresentazione grafica che mostra il rendimento a scadenza (YTM – Yield to Maturity) per vari tipi di obbligazioni. Spesso viene usata per e...
-
 Regola del 72: Calcolare il Tempo di Raddoppio dell'Investimento
In finanza, la Regola del 72 è una formula che stima la quantità di tempo necessaria affinché un investimento raddoppi il proprio valore, guadagnando un tasso di rendimento annuo fisso. La regola è un...