
Cash and Carry Trade: Guida Completa all'Arbitraggio su Futures
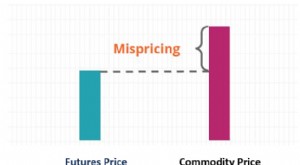
Il cash and carry trade è una strategia di arbitraggio in cui un operatore acquista simultaneamente un titolo (o commodity) sul mercato spot ("cash") e vende un contratto future sullo stesso sottostante ("carry"). L'obiettivo è trarre profitto dalla differenza di prezzo tra i due mercati, bloccando un rendimento privo di rischio teorico.
Meccanica dell'Operazione
- Acquisto spot: si compra l'asset fisico (azione, obbligazione, commodity) pagando il prezzo spot S.
- Vendita future: si vende un future con scadenza T al prezzo F.
- Costo di detenzione (cost of carry): include interessi sul capitale immobilizzato, costi di stoccaggio/assicurazione (per commodity), meno eventuali rendimenti dell'asset (dividendi, coupon, convenience yield).
- Profitto bloccato: se F > S + cost of carry, la differenza è un arbitraggio privo di rischio (al netto di costi di transazione, margini, rischio controparte).
Esempio Pratico (Azionario)
Azione a €100, dividendo atteso €2 tra 3 mesi, tasso risk-free 3% annuo. Fair value future ≈ 100 × (1+0.03×0,25) - 2 = 98,75. Se il future quota 99,50, si vende il future, si compra l'azione, si incassa il dividendo e si consegna l'azione a scadenza: profitto ≈ 0,75 per azione meno costi.
Rischi Reali (Nonostante sia "Arbitraggio")
- Rischio di esecuzione (slippage): se uno dei due ordini non viene eseguito istantaneamente, la finestra di arbitraggio può chiudersi.
- Rischio di margine/liquidità: i future richiedono margini; movimenti avversi temporanei possono generare margin call.
- Rischio di base (basis risk): se l'asset spot e il future non sono perfettamente fungibili (es. future su indice vs paniere replicato).
- Costo del capitale: serve capitale rilevante per rendere significativa l'operazione; il rendimento annualizzato è spesso modesto (pochi bp sopra risk-free).
- Rischio regolamentare/fiscale: trattamento fiscale differenziato tra spot e future; regole su short selling.
Varianti: Reverse Cash and Carry
Si vende allo scoperto l'asset spot e si compra il future. Si usa quando F < S - cost of carry (backwardation). Richiede la disponibilità del titolo in prestito (securities lending) e espone al rischio di richiamo del prestito (recall risk).
Conclusione
Il cash and carry è una strategia istituzionale per eccellenza: richiede capitale, tecnologia a bassa latenza, accesso diretto ai mercati e gestione sofisticata del collateral. Per il retail, è quasi impraticabile in modo profittevole dopo costi e rischi operativi. Più accessibili: ETF su strategie carry (es. commodity carry) o fondi market-neutral che la incorporano.
-
Reverse Cash and Carry Arbitrage: Guida Completa alla Strategia su Materie Prime
-
Zacks Trade Recensione 2024: Vale Ancora la Pena?
Zacks Trade è una società di brokeraggio online che è stata popolare particolarmente tra i trader attivi. Tuttavia, ora che la maggior parte dei broker online ha eliminato le commissioni sulle
Articoli in Evidenza
- Block Trade: Definizione, Scopo e Strategie Operative
- Swing Trading: Vantaggi, Svantaggi e Consigli per il 2024
- Piani 529: Vantaggi e Svantaggi per il Risparmio Universitario
- Flusso di cassa vs profitto: comprendere la differenza per investitori
- Aggiornamento mercato: timori guerra commerciale e segnali rialzo tassi Fed
- Assicurazione morte accidentale e smembramento (AD&D): guida
- SEP vs 401(k): Quale Piano Pensionistico Scegliere?
- Rendite tipo CD: vantaggi e svantaggi per la pianificazione pensionistica
- CFD: Guida Completa al Trading e Investimento
- Uscite strategiche dal trading commodity: massimizzare profitti e minimizzare tasse
-
 Cash and Carry Arbitrage: Strategia, Funzionamento ed Esempio Pratico
Il Cash and Carry Arbitrage è una strategia di arbitraggio finanziario che sfrutta lo sfasamento di prezzo (mispricing) tra un asset sottostante e il suo derivato corrispondente (solitamente un future...
-
 FX Carry Trade: Strategia, Rischi e Funzionamento
LFX carry trade, noto anche come currency carry trade, è una strategia finanziaria in cui la valuta con il tasso di interesse più alto viene utilizzata per finanziare operazioni con una valuta a basso...