
Guida Completa al Rendimento degli Investimenti (Yield)
Investire significa ottenere un ritorno sul capitale, e il modo migliore per monitorare i progressi è calcolare il rendimento (yield) dei propri investimenti: quanto reddito genera ogni investimento rispetto al suo valore di mercato e al capitale inizialmente investito.
Cos'è lo yield?
Lo yield è il reddito generato da un investimento, escludendo i guadagni in conto capitale derivanti dall'aumento del prezzo iniziale. Calcolare la percentuale di yield permette di stimare il reddito annuo atteso in relazione al valore di mercato e al costo iniziale. Gli yield variano per tipologia: un tipico rendimento azionario sull'S&P 500 si aggira tra il 2% e il 4%.
Lo yield rappresenta solo una parte del rendimento totale. L'altra componente è la variazione del prezzo del titolo o dell'immobile, che fluttua con il mercato: se il valore sale, si realizza una plusvalenza.
Yield vs Rendimento totale (Return)
Spesso i due termini vengono confusi, ma misurano cose diverse:
- Yield: si riferisce al solo reddito (dividendi, interessi, affitti), esclude le plusvalenze. È una misura prospettica, guarda al futuro.
- Return: include tutti i guadagni in un periodo (reddito + plusvalenze). È una misura retrospettiva, guarda al passato.
Per valutare un portafoglio, occorre guardare entrambi: insieme offrono un quadro completo della salute degli investimenti.
Tipologie di yield
Tre categorie principali:
- Dividend yield (azioni): reddito da dividendi, solitamente trimestrali.
- Interest yield (obbligazioni): reddito da cedole, solitamente semestrali.
- Rental yield (immobiliare): reddito da affitto al netto delle spese operative (reddito netto).
Relazione inversa: al salire del prezzo dell'investimento, lo yield scende, e viceversa.
Come calcolare lo yield
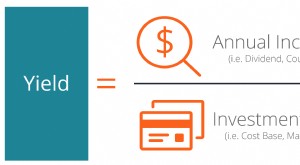
Formula base: (Reddito annuo / Valore dell'investimento) × 100
Azioni
Dividendo per azione / Prezzo azione × 100
Esempio: dividendo €1,05, prezzo €38,75 → 2,71%. Se il prezzo sale a €40,17, lo yield scende al 2,61%.
Obbligazioni
Cedola annua / Prezzo obbligazione × 100
Esempio: cedola 4,65% (€4,65), prezzo €102,93 → yield 4,52%.
Immobiliare (Cap Rate)
Reddito netto annuo da affitto / Valore immobile × 100
Esempio: affitto €2.350/mese, spese €850/mese → netto €18.000/anno. Valore €560.000 → yield 3,21%.
Attenzione allo yield reale
L'inflazione erode il potere d'acquisto. Se i dividendi rendono il 2% ma l'inflazione è al 3%, lo yield reale è -1%. È fondamentale considerare yield e rendimento reali (al netto dell'inflazione) nelle decisioni d'investimento.
Diffidare degli yield eccessivamente alti
Yield molto alti (es. 10-20%) possono segnalare problemi: spesso derivano dal crollo del prezzo del titolo, non da generosi dividendi. Prima di investire, analizzare sempre perché lo yield è così alto.
Non temere i calcoli di yield
Calcolare lo yield è semplice: quale percentuale del capitale investito recupererai ogni anno? Conoscere lo yield atteso e quello reale aiuta a evitare errori costosi e mantenere gli investimenti in territorio positivo.
-
Strategie di Costruzione del Patrimonio: Lezioni dagli Investitori di Successo
Celebrità di Hollywood, artisti musicali, atleti professionisti sono tra i più pagati negli USA. Secondo Forbes, Taylor Swift e Tiger Woods guadagnano oltre 50 milioni lanno, Will Smith supera i 20 mi
-
Capire gli interessi: Definizione, Calcolo e Importanza
Che tu stia richiedendo un prestito o cercando un posto per far crescere i tuoi soldi, ti imbatterai senza dubbio negli interessi. Questo concetto finanziario fondamentale è una parte essenziale delli
Articoli in Evidenza
- Garanzie e Collaterali: Come Funzionano per Ottenere Prestiti
- Tasso di Crescita Annuale Composto (CAGR): Definizione e Calcolo
- Investimenti Fee-Based: Come Vengono Pagati i Consulenti Finanziari
- Quantitative Investing: Benefici, Rischi e Funzionamento
- Brick and Mortar: Definizione, Caratteristiche e Evoluzione nel Digitale
- Investimenti Offshore: Pro e Contro - Guida Completa
- Conflitti d'Interesse del Consulente Finanziario: Guida per Riconoscerli
- Analista Finanziario di Investimento: Competenze, Ruolo e Percorso di Carriera
- Forum di Investimento Immobiliare: Impara e Cresci con Investitori Esperti
- Short Interest: Definizione e Implicazioni di Mercato
-
 Mercati Rialzisti vs Ribassisti: Guida Completa
I professionisti della finanza aziendale si riferiscono regolarmente ai mercati come rialzisti (bullish) e ribassisti (bearish) in base a movimenti di prezzo positivi o negativi. Un mercato ribassista...
-
 Comprendere il Rendimento (Yield): Definizione Completa e Calcolo
Il rendimento (yield) è definito come un ritorno sullinvestimento basato esclusivamente sul reddito (esclude le plusvalenze), calcolato prendendo dividendi, cedole o reddito netto e dividendoli per il...