
Sblocca la crescita del patrimonio: capire il potere dell'interesse composto

Gran parte del successo finanziario implica buone abitudini praticate per lunghi periodi.
Sì, puoi ancora avere un impatto positivo sul tuo futuro finanziario se inizi tardi nella vita — ma se hai 59 anni e stai appena iniziando a pensare alla libertà finanziaria, hai un sacco di lavoro da fare.
Ma se ne hai 19, hai quaranta anni in più per prepararti al successo finanziario. Questo tempo extra fa una differenza enorme!
Gran parte di questo è dovuto alla magia del compounding (interesse composto). Nel breve termine, i rendimenti degli investimenti non aiutano molto. Ma nel lungo termine? In decenni? Wow! Il compounding può aiutarti a creare una palla di neve della ricchezza davvero impressionante.
Una volta ricevetti un'email da un lettore di nome Anders che testimoniò il potere del compounding:
Un tempo risparmiavo in fondi senza sapere più di quanto rendessero meglio dei conti deposito ordinari. Poi qualche anno fa mi imbattei in un libro che spiegava l'interesse composto e mostrava grafici di come funziona. Ne rimasi folgorato!
A mio parere, fu l'impatto maggiore sul mio modo di pensare al risparmio e mi rese più interessato anche al mercato azionario. Quindi, secondo me, ciò che le persone che non sanno molto di risparmio/investimento devono sentire è come funziona l'interesse composto e come funziona il mercato azionario.
Lasceremo come funziona il mercato azionario
per un altro giorno. (Se vuoi saperne di più ora, dai un'occhiata ai miei articoli sui rendimenti del mercato azionario e su come investire.) Oggi voglio vedere perché alcuni considerano il compounding la forza più potente dell'universo.
Il potere del compounding
In superficie, il compounding è innocuo — persino noioso. Quanto importa se inizi a risparmiare ora? Influirà davvero su cosa potrai spendere in futuro?
Per illustrare il potere del compounding, ho passato fin troppo tempo a giocare con fogli di calcolo. (Sul serio. Kim è riuscita a portare a termine tre progetti maggiori nel tempo che ci ho messo io a generare i numeri e i grafici seguenti. Ma mi sono divertito di più.)
Prima, ecco uno sguardo base al compounding in azione. Questa tabella assume che tu abbia investito un dollaro in ciascuno di azioni, obbligazioni e oro. Basandomi sulle medie storiche, ho calcolato quanto il tuo dollaro sarebbe cresciuto alla fine di ogni anno per cinquant'anni:

Come vedi, il compounding non fa molto nei primi anni. Dopo un decennio, il tuo 1,00$ quasi raddoppierebbe se investito in azioni. (Ricorda, questo è aggiustato per l'inflazione. Il numero nominale sarebbe maggiore. Ma questo è quanto varrebbe il tuo dollaro.) Se investito in obbligazioni, quel 1,00$ crescerebbe a 1,27$. E se investito in oro? Quel 1,00$ crescerebbe a 1,13$. (Per la cronaca, le mie ricerche mostrano che l'immobile offre rendimenti a lungo termine simili all'oro. Altri dicono che i rendimenti immobiliari sono peggiori dell'oro.)
Più a lungo i tuoi soldi restano investiti, però, più potente diventa il compounding. Dopo dieci anni, il tuo 1,00$ in azioni è cresciuto a quasi 2,00$. Dopo sedici anni, crescerà a quasi 3,00$. In 20 anni, arriverà quasi a 4,00$. In 24 anni, varrà più di 5,00$. Da lì, la crescita diventa ancora più rapida. All'anno 40 — che, sì, è un tempo molto lungo — guadagni più di un dollaro ogni anno.
Compounding di un investimento una tantum
È un bell'esempio ipotetico, ma nessuno investe solo un dollaro. Supponiamo invece che tu faccia un investimento una tantum di 5.500$ nel tuo Roth IRA. Come varierrebbero i tuoi futuri rendimenti a seconda di dove metti i soldi? Ecco una tabella che lo dimostra:

Come vedi, il compounding può fare una differenza enorme — specialmente quando il tempo è lasciato amplificare la differenza nei rendimenti annuali. (Questa è una ragione per cui i fondi indici superano i fondi comuni gestiti. I fondi indici, nel complesso, ottengono quel rendimento medio annuo del 6,8% che il mercato azionario nel suo insieme ottiene. I fondi gestiti ottengono quel rendimento meno le commissioni, che si aggirano intorno al 2%. Non è molto nel breve termine, ma è un importo enorme nel lungo termine.)
Per i pensatori visivi, ho creato una serie di grafici che dimostrano drammaticamente la differenza che il compounding può fare nel tempo.


In cinquant'anni, il compounding può fare una differenza drammatica se riesci a ottenere rendimenti più alti sui tuoi investimenti! (Chi ha un orizzonte di investimento di cinquant'anni? Beh, il tipico studente universitario, per esempio.)
L'importanza del risparmio
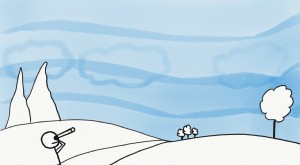
Ora, si dice spesso — a volte anche da me — che i rendimenti dei tuoi investimenti sono meno importanti dei tuoi contributi. Cioè, quanto investi conta più di dove lo investi. Ecco, per esempio, una vignetta XKCD che sminuisce il potere del compounding:

Quanto è vero? Guardiamo un altro esempio ipotetico.
In questo caso, assumi di investire 5.500$ il 1° gennaio per i prossimi cinquant'anni. Come crescerebbero i tuoi investimenti? Ecco la tabella:

Ecco i grafici:


Guardate! Investire di più fa la differenza. Scioccante! Ironia a parte, un paio di cose da notare su questi numeri:
- Primo, investire di più produce assolutamente risultati migliori. Più contribuisci, più c'è da comporre. Se vuoi costruire una palla di neve della ricchezza — e spero di sì — la cosa migliore che puoi fare è investire più soldi possibile.
- Secondo, quando investi di più, elimini parte (ma non tutta) della differenza tra i tassi di rendimento. Guarda il nostro esempio di investimento una tantum. In quella situazione, le azioni raddoppiano l'oro all'anno 13 e raddoppiano le obbligazioni all'anno 16. Ma con investimenti continui, ci vogliono 21 anni perché le azioni raddoppino l'oro e 26 anni per raddoppiare le obbligazioni.
Sì, l'importo che risparmi è più importante dei rendimenti che ottieni. Detto questo, non si può negare l'eccezionale potere del compounding nel tempo. I numeri reali lo confermano.
Un esempio reale
Infine, guardiamo un esempio reale o due. Sono numeri reali da conti reali.
Per iniziare, ecco lo storico del saldo del 401(k) che avviai quando Get Rich Slowly produceva montagne di soldi:

La linea blu rappresenta il mio saldo reale nel tempo; la linea arancione rappresenta il mio saldo se non avessi investito. (In altre parole, se guadagnassi zero rendimento perché ho messo i soldi sotto un materasso figurato o letterale.)
Ho contribuito un totale di 60.518$ a questo 401(k) dalla fine del 2008. In quel tempo, è cresciuto di 117.121,19$ così che il mio saldo oggi è 225.331,75$. Questo è una crescita del 193,5% in poco più di otto anni (o 12,31% annuo).
Ecco un secondo esempio, questa volta con i soldi spostati dal mio piano pensione della fabbrica di scatole a un rollover IRA:

Qui, ho contribuito un totale di 65.027,41$ al conto — la maggior parte nel 2009, ma qualche migliaio solo lo scorso mese. (Ho chiuso un IRA più piccolo e spostato i proventi in questo conto.) In quel tempo, ho guadagnato 86.425,88$. Questo è una crescita del 132,9% (9,73% annuo) in meno di otto anni — tutto grazie al compounding.
La linea di fondo
Sulla base di tutto questo, ci sono tre chiavi per far funzionare il compounding per te:
- Inizia presto. Prima inizi, più tempo ha il compounding per lavorare a tuo favore, e più ricco puoi diventare. La seconda cosa migliore dopo iniziare presto è iniziare ora. Sì, se inizi a investire a 19 anni, godrai risultati migliori quando ne avrai 65. Ma anche se ne hai 59, il compounding è tuo amico e non dovresti esitare a investire.
- Sii disciplinato. Fai contributi regolari ai tuoi conti di risparmio e pensione, e fai ciò che puoi per aumentare i tuoi versamenti col tempo. Il tuo obiettivo dovrebbe essere generare un tasso di risparmio il più grande possibile, allargando il divario tra ciò che guadagni e ciò che spendi. Non farti tentare di incassare un conto pensione quando cambi lavoro. Vedo tanta gente fare questo errore, e mi viene da piangere. Non sacrificare la tua sicurezza futura per qualche soldo oggi.
- Sii paziente. Non toccare i tuoi investimenti. Il compounding funziona solo se lasci crescere i tuoi soldi. Ricorda: stai creando una palla di neve della ricchezza. All'inizio i tuoi rendimenti possono sembrare piccoli, ma diventeranno enormi man mano che si accumula più denaro.
Fai queste cose, e la tua palla di neve della ricchezza crescerà. Certo, potrebbero esserci anni in cui il saldo dei tuoi investimenti diminuisce invece di aumentare. Di nuovo, è normale. Gli esempi che ho usato qui assumono che azioni, obbligazioni e oro rendano una media annua costante. Non è così. I loro rendimenti fluttuano — a volte selvaggiamente. Ma, su lunghi periodi, i tuoi conti d'investimento dovrebbero gonfiarsi costantemente.
-
Confronto spese familiari: siete sopra o sotto la media?
Le vostre spese sono ben sopra - o sotto - la media? Scopritelo qui. Ogni famiglia ha priorità diverse su cosa fare coi propri soldi. Ma è importante assicurarsi che la spesa totale non sia così alta
-
Raggiungere un Milione di Patrimonio con uno Stipendio di 50.000 Dollari: Guida Passo Passo
Grazie allinteresse composto, un investimento mensile di 500 dollari può trasformarsi in un milione.Lidea è iniziare oggi. Il tempo trascorso sul mercato batte il tentativo di indovinarne i tempi.Il m
Articoli in Evidenza
- Ricerca Aziende BBB: Verifica Valutazioni e Reclami - Better Business Bureau
- Investire per principianti: la guida dei Millennial agli ETF
- Come Trovare la Vostra Associazione dei Proprietari (HOA): Guida Passo dopo Passo
- Affrontare le conversazioni pre-matrimoniali: guida al grande discorso
- Pianificazione pensionistica: 10 strategie per un futuro sicuro e appagante
- Massimizza i Tuoi Risparmi: Strategie per Interessi e Crescita Superiori
- Limiti di Contributo 401(k) per il 2020: Massimizza il Tuo Risparmio Previdenziale
- Proteggi il tuo patrimonio: combatti l'inflazione e preserva il potere d'acquisto
- Organizza il viaggio dei sogni: strategie di risparmio per avventure future
- Investire in Oro tramite il tuo IRA: Guida Completa
-
 Crea un piano di vita: Raggiungi i tuoi obiettivi e massimizza il successo
Negli ultimi sei anni, ho lavorato con un piano di vita. Ho pianificato i miei giorni, mesi e anni. In questo articolo, condividerò come lo faccio, e che impatto ha avuto sulla mia vita e carriera. So...
-
 Formazione Investimento in Borsa: Fai Crescere il Tuo Patrimonio | [Nome Tua Azienda]
Investire i tuoi soldi è un consiglio finanziario sensato per chiunque, ma cosa significa davvero? Come investi? In cosa affidi i tuoi soldi? Compri azioni? Fondi indicizzati? Immobili? Aziende? Inves...