
Vertical Merger (Fusione Verticale): impatto su redditività e investitori
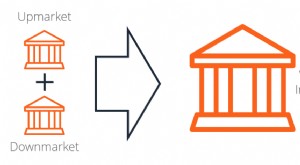
Una fusione verticale (vertical merger) avviene quando un'azienda acquisisce un fornitore (upstream) o un cliente/distributore (downstream) della propria catena del valore. Esempio classico: produttore auto acquista fornitore sedili; Netflix produce contenuti propri (vertical integration forward).
Razionali strategici
- Riduzione costi transazione: elimina markup fornitore, allinea incentivi.
- Sicurezza approvvigionamento: evita hold-up, colli di bottiglia, dipendenza da terzi.
- Controllo qualità/innovazione: integra R&D, accelera time-to-market.
- Dati e client relationship: forward integration cattura dati utente finale (es. Apple stores, Tesla direct sales).
- Barriere all'ingresso: rende più difficile per competitor accedere a input critici (foreclosure risk → antitrust scrutiny).
Impatto su azionisti
- Breve termine: premio su target → guadagno azionisti target. Bidder spesso paga premio → diluizione iniziale, mercato scettico su sinergie.
- Medio-lungo: se sinergie realizzate (margin expansion, revenue growth) → value creation per azionisti bidder. Track record misto: molte vertical integration falliscono per complessità gestionale, culture clash, sottostima costi integrazione.
Case study: Time Warner + Turner Broadcasting (1996)
Content (Turner: CNN, TNT, Cartoon Network) + Distribution (Time Warner Cable). FTC approvò con condizioni (non discriminazione accesso canali). Sinergie realizzate parzialmente; successiva AOL merger (2000) distrusse valore. Lezione: verticale non immunizza da errori strategici successivi.
Antitrust e rischi regolatori
Autorità (EU Commission, DOJ/FTC US, AGCM Italia) valutano: foreclosure input/output, coordinated effects, barrier to entry. Rimedi: behavioral (non-discriminazione), structural (divestiture assets).
-
L'Impatto della Proprietà Azionaria su Etica e Crescita Aziendale
Le persone investono in borsa per far crescere la ricchezza — è comune a tutti gli investitori. Molti si fermano qui — sono nel gioco solo per motivi finanziari. Ma altri si chiedono come il loro inve
-
Età e abitudini di guida: come cambiano i premi assicurativi
Per molti giovani la patente rappresenta una tappa di libertà, ma il premio assicurativo può diventare una voce pesante. In generale, la soglia considerata favorevole è 25 anni, perché le statistiche
Articoli in Evidenza
- Risk Arbitrage nelle Fusioni: Capire la Strategia e i Rischi
- Golden Handcuffs: Incentivi per la Fidelizzazione dei Dipendenti Chiave
- Capire le Holding: Struttura, Vantaggi ed Esempi
- Trust per i dipendenti: Guida completa per le aziende
- Utile Non Distribuito (Retained Earnings): Come le Aziende Usano i Profitti
- Vertical Merger (Fusione Verticale): impatto su redditività e investitori
- Delisting Azionario: Impatto sugli Investimenti
- Difese Anti-M&A: Strategie per Evitare Fusioni Ostili
- Fusione per Scambio Azioni (Stock-for-Stock Merger): Guida Completa
- Opportunità di Lavoro nelle Grandi Società d'Investimento Globali negli USA
-
 Costi Sostenuti (Incurred): Definizione Contabile e Implicazioni
Incurred (sostenuto/maturato) è un termine contabile che impone di rilevare tutte le operazioni nel momento in cui si verificano, non quando vengono pagate. Laccountant deve registrare loperazione all...
-
 Vertical Merger: Definizione, Esempi e Impatto sul Business