
Golden Parachute: Impatto su Investitori e Governance Aziendale
Cos'è un Golden Parachute
Il golden parachute ("paracadute dorato") è una clausola contrattuale che garantisce a top manager (CEO, CFO, ecc.) indennità straordinarie in caso di licenziamento conseguente a cambio di controllo (M&A, acquisizione ostile). Include tipicamente:
- Molteplicità dello stipendio base + bonus (es. 2-3x compenso annuo)
- Accelerazione vesting stock option / RSU
- Benefici pensionistici anticipati
- Copertura legale e outplacement
Origine e Diffusione
Nati negli anni '80 USA come difesa anti-takeover: rendono l'acquisizione più costosa per l'offerente. Oggi standard in grandi corporation USA; in Italia meno diffusi ma presenti in gruppi quotati con azionisti di riferimento.
Impatto sugli Azionisti: Luci e Ombre
Aspetti Negativi
- Costo diretto: decine/centinaia di milioni a bilancio al closing M&A
- Disincentivo alle acquisizioni: offerenti possono rinunciare o abbassare prezzo → minor premio per azionisti
- Asimmetria: manager protetti, azionisti sopportano rischio downside
- Moral hazard: manager potrebbero favorire deal subottimali per incassare parachute
Possibili Giustificazioni
- Ritenzione talenti: in settori ad alta mobilità, parachute attrae top manager
- Neutralità decisionale: manager valutano offerte per merito, non per paura licenziamento
- Allineamento in M&A amichevoli: facilitano transizione ordinata
Regolamentazione e Best Practice
- USA: SEC richiede disclosure dettagliato in proxy statement (Sezione 402); Say-on-Pay vote consultivo
- UE / Italia: Direttiva SRD II → politica remunerazione approvata da assemblea; golden parachute > 2 anni compenso = severance payment soggetto a voto vincolante
- ISS / Glass Lewis: proxy advisor raccomandano cap a 2x compenso, no excise tax gross-up, double-trigger (solo se licenziamento DOPO change of control)
Come Valutarlo come Investitore
- Leggi la Remuneration Policy/Report annuale
- Calcola costo potenziale vs market cap (red flag se >1-2%)
- Verifica double-trigger (change of control + involuntary termination)
- Controlla excise tax gross-up (azienda paga tasse manager → segnale negativo)
- Valuta se board compensation committee è realmente indipendente
Conclusione: i golden parachute non sono intrinsecamente cattivi, ma devono essere proporzionati, trasparenti e a double-trigger. Eccessivi, segnalano governance debole e trasferiscono valore da azionisti a manager. Vota contro politiche remuneratorie squilibrate in assemblea.
-
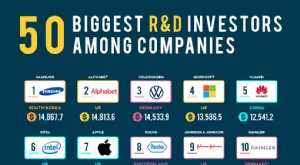
Chi investe di più in ricerca e sviluppo: le aziende che guidano l'innovazione
Le aziende più innovative al mondo non crescono soltanto vendendo prodotti: investono ingenti risorse in ricerca e sviluppo per anticipare i bisogni del mercato, proteggere la proprietà intellettuale
-
Tipologie di investitori in borsa: guida completa ai profili
Ti sei mai chiesto quanti tipi di investitori esistano sul mercato azionario? Sono molti, e si distinguono per obiettivi, orizzonte temporale e propensione al rischio. Il mercato azionario riflette la
Articoli in Evidenza
- Capire i Limiti della Media Mobile Semplice (SMA)
- Strategie di Trading con MACD: Guida Completa per Investitori Momentum
- Limiti della Valutazione Relativa: Trappole per Investitori
- Azioni da dividendo: investimento affidabile nei periodi incerti
- Investimento contrarian: guadagnare andando controcorrente
- Franking Credit (Australia/NZ): Meccanismo Anti-Doppia Tassazione sui Dividendi
- Resta Informato: I Migliori Blog Azionari per Insight di Mercato
- Strategia Dividend Capture: Capire i Costi di Commissione
- Investire in Fondi Petroliferi: Accesso Semplice ai Rendimenti del Petrolio
- Fondi Chiusi: Benefici e Implicazioni per il Portafoglio
-
Top 7 Investitori Americani: Strategie e Insegnamenti
I top investor americani hanno ottenuto rendimenti a due cifre per anni, a volte decenni. Seguire questi top investor è una grande strategia per due motivi. Primo, puoi imparare come questi investitor...
-
10 Regole d'Oro per Investire con Successo nel Lungo Termine
Linvestimento può spesso essere ridotto a poche semplici regole che gli investitori possono seguire per avere successo. Ma il successo dipende tanto da cosa fare quanto da cosa non fare. Soprattutto, ...