
Common Equity Tier 1 (CET1): Comprendere il Capitale Bancario
Cos'è il Common Equity Tier 1 (CET1)?
Il Common Equity Tier 1 (CET1) è una componente del capitale Tier 1 che consiste principalmente in azioni ordinarie detenute da una banca o altra istituzione finanziaria. È una misura di capitale introdotta nel 2014 come mezzo precauzionale per proteggere l'economia da una crisi finanziaria. Si prevede che tutte le banche debbano raggiungere il rapporto CET1 minimo richiesto del 4,5% entro il 2019.
Punti Chiave
- Il Common Equity Tier 1 copre gli elementi ovvi di capitale che una banca detiene come contante, azioni, ecc.
- Il rapporto CET1 confronta il capitale di una banca contro i suoi asset.
- Il capitale Tier 1 addizionale è composto da strumenti che non sono common equity.
- In caso di crisi, il capitale viene prelevato prima dal Tier 1.
- Molti stress test sulle banche usano il capitale Tier 1 come misura di partenza per testare la liquidità della banca e la capacità di sopravvivere a un evento monetario sfidante.
Comprendere il Common Equity Tier 1 (CET1)
A seguito della crisi finanziaria del 2008, il Comitato di Basilea formulò un insieme riformato di standard internazionali per rivedere e monitorare l'adeguatezza del capitale delle banche. Questi standard, collettivamente chiamati Basilea III, confrontano gli asset di una banca con il suo capitale per determinare se la banca potrebbe reggere la prova di una crisi.
Il capitale è richiesto dalle banche per assorbire perdite inaspettate che sorgono durante il normale corso delle operazioni bancarie. Il quadro di Basilea III inasprisce i requisiti di capitale limitando il tipo di capitale che una banca può includere nei suoi diversi livelli e strutture. La struttura del capitale di una banca consiste in capitale Tier 2, capitale Tier 1 e capitale Common Equity Tier 1.
Calcolo del Capitale Tier 1
Il capitale Tier 1 è calcolato come capitale CET1 più capitale Tier 1 addizionale (AT1). Il Common Equity Tier 1 comprende il capitale core di una banca e include azioni ordinarie, sovrapprezzi derivanti dall'emissione di azioni ordinarie, utili non distribuiti, azioni ordinarie emesse da sussidiarie e detenute da terzi, e altri elementi di reddito complessivo accumulato (AOCI).
Il capitale Tier 1 addizionale è definito come strumenti che non sono common equity ma sono ammissibili per l'inclusione in questo livello. Un esempio di capitale AT1 è un titolo contingente convertibile o ibrido, che ha una durata perpetua e può essere convertito in equity quando si verifica un evento trigger. Un evento che causa la conversione di un titolo in equity avviene quando il capitale CET1 scende sotto una certa soglia.
Nota
Il CET1 è una misura della solvibilità bancaria che valuta la forza del capitale di una banca.
Questa misura è meglio catturata dal rapporto CET1, che misura il capitale di una banca contro i suoi asset. Poiché non tutti gli asset hanno lo stesso rischio, gli asset acquisiti da una banca sono ponderati in base al rischio di credito e al rischio di mercato che ciascun asset presenta.
Ad esempio, un'obbligazione governativa può essere caratterizzata come "asset a rischio zero" e data una ponderazione di rischio zero percento. D'altra parte, un mutuo subprime può essere classificato come asset ad alto rischio e ponderato al 65%. Secondo le regole di capitale e liquidità di Basilea III, tutte le banche devono avere un rapporto minimo CET1 su asset ponderati per il rischio (RWA) del 4,5%.
- Rapporto Common Equity Tier 1 = capitale common equity tier 1 / asset ponderati per il rischio
La struttura del capitale di una banca consiste in Lower Tier 2, Upper Tier 1, AT1 e CET1. Il CET1 si trova alla base della struttura del capitale, il che significa che eventuali perdite subite vengono prima dedotte da questo livello in caso di crisi. Se la deduzione porta il rapporto CET1 a scendere sotto il suo minimo regolamentare, la banca deve ricostruire il suo rapporto di capitale al livello richiesto o rischiare di essere rilevata o chiusa dai regolatori.
Durante la fase di ricostruzione, i regolatori possono impedire alla banca di pagare dividendi o bonus ai dipendenti. In caso di insolvenza, i detentori di azioni sopportano le perdite per primi, seguiti dai detentori di obbligazioni ibride e convertibili e poi dal capitale Tier 2.
Nel 2016, l'Autorità Bancaria Europea condusse stress test usando il rapporto CET1 per capire quanto capitale le banche avrebbero avuto nell'evento avverso di una crisi finanziaria. I test furono fatti durante un periodo problematico quando molte banche nella zona euro lottavano con enormi quantità di crediti deteriorati (NPL) e prezzi azionari in declino. Il risultato del test mostrò che la maggior parte delle banche sarebbe stata in grado di sopravvivere a una crisi nel 2016.
-
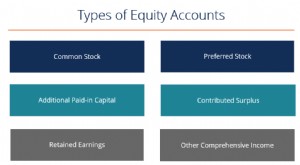
Conti del Patrimonio Netto: Guida Completa per Investitori
Esistono diversi tipi di conti del patrimonio netto (equity accounts) che compongono il patrimonio netto totale degli azionisti (Stockholders Equity). Questi includono: azioni ordinarie, azioni privil
-
Capitale Sociale: Definizione, Tipologie e Ruolo nel Bilancio d'Esercizio
Articoli in Evidenza
- Investimento in Capitale: Definizione, Tipi ed Esempi
- Capital Lease: Definizione, Contabilizzazione e Differenze con Operating Lease
- Finanziamento del Capitale: Guida Completa per le Aziende
- Deflusso di Capitali: Cause, Effetti e Cosa Sapere
- Tier 1 Capital: Il Capitale Primario delle Banche Spiegato
- Mercati dei Capitali Azionari (ECM): Panoramica Completa
- Capire il Patrimonio Netto (Equity): Proprietà, Valore Netto e Investimento
- Comprendere l'Equity Income: Cosa Sono i Dividendi
- Private Equity vs Venture Capital: Differenze Chiave Spiegate
- Return of Capital (ROC): Definizione, Funzionamento e Implicazioni Fiscali
-
 Mercato del Capitale di Rischio: Definizione e Funzionamento
Il mercato del capitale di rischio (equity capital market) è un sottoinsieme del più ampio mercato dei capitali, dove istituzioni finanziarie e aziende interagiscono per scambiare strumenti finanziari...
-
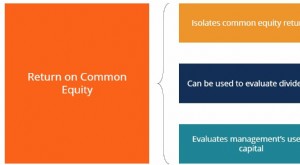 Return on Common Equity (ROCE): Definizione, Calcolo e Limiti
Il Return on Common Equity (ROCE) misura il rendimento che gli azionisti ordinari (common equity) ottengono sul loro investimento. Differisce dal Return on Equity (ROE) perché isola il rendimento sul ...