
Capitale Sociale: Definizione, Tipologie e Ruolo nel Bilancio d'Esercizio
Capitale Sociale e Stato Patrimoniale
Dall'equazione fondamentale Attivo = Passivo + Patrimonio Netto, le fonti di finanziamento dell'attivo sono due: creare passività (debiti) o emettere capitale di rischio (azioni ordinarie/privilegiate). In cambio di una partecipazione proprietaria, la società riceve liquidità.
Il capitale sociale è distinto da sopravvenienze da conferimento (contributed surplus / additional paid-in capital): quest'ultimo è la differenza tra il valore nominale delle azioni e il prezzo effettivamente pagato dai sottoscrittori.
Esempio di Scomposizione
Emissione di 10 mln $ di azioni con valore nominale 100.000 $:
- Azioni ordinarie (val. nominale): 100.000 $
- Sopravvenienze / APIC: 9.900.000 $
- Totale capitale sociale: 10.000.000 $
Il valore nominale è sostanzialmente arbitrario (le azioni non sono rimborsabili al nominale). Alcuni stati USA permettono emissioni senza valore nominale.
Risorse per Approfondire
-

Prospetto del Patrimonio Netto (Equity Statement): Guida Completa
Il prospetto del patrimonio netto — anche detto prospetto del patrimonio del proprietario o prospetto delle variazioni del patrimonio netto — è un documento finanziario che lazienda deve preparare ins
-

Capire il Capitale di Casa: Guida Completa
Se stai pensando di prendere in prestito contro la tua casa, è importante capire cosè il capitale di casa e quanto capitale hai. Il capitale di casa è il valore di mercato della tua casa meno limporto
Articoli in Evidenza
- Backstop: capire le reti di sicurezza finanziaria e i fondi di emergenza
- Basilea I: Comprendere le Regolamentazioni Bancarie Fondamentali e i Requisiti di Capitale
- Capitale: Definizione, Tipologie e Creazione di Valore
- Capital Rationing: Definizione, Strategia e Impatto sugli Investimenti
- Common Equity Tier 1 (CET1): Capitale Primario di Qualità per le Banche
- Costo del Capitale: Definizione, Calcolo e Importanza
- Equity Crowdfunding: Guida Completa per Startup e Investitori
- Golden Share: Azioni Speciali per Controllo Strategico e Anti-OPA
- Capitale Sociale Autorizzato: Definizione e Scopo
- Capire il Capitale Intellettuale: Definizione e Valore
-
 Mispricing: Quando i Prezzi di Mercato Divergono dal Valore Reale
-
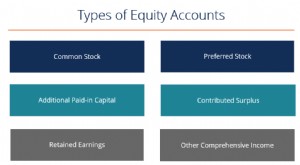 Conti del Patrimonio Netto: Guida Completa per Investitori
Esistono diversi tipi di conti del patrimonio netto (equity accounts) che compongono il patrimonio netto totale degli azionisti (Stockholders Equity). Questi includono: azioni ordinarie, azioni privil...