
Prospetto del Patrimonio Netto (Equity Statement): Guida Completa
Il prospetto del patrimonio netto — anche detto prospetto del patrimonio del proprietario o prospetto delle variazioni del patrimonio netto — è un documento finanziario che l'azienda deve preparare insieme agli altri bilanci a fine esercizio. Negli USA è anche chiamato prospetto degli utili riservati (Statement of Retained Earnings), strutturato come equazione: parte dagli utili riservati iniziali, rettifica per utile netto e dividendi.
Il prospetto riporta le variazioni del patrimonio netto aziendale: utili conseguiti, dividendi, conferimenti, prelievi, perdite nette, ecc.
Punti Chiave
- Il patrimonio netto è il denaro conferito dagli azionisti inclusi tutti gli utili accumulati.
- Il prospetto è obbligatorio a fine esercizio insieme agli altri documenti finanziari.
- Riporta le variazioni da saldo iniziale a saldo finale: utili, dividendi, conferimenti, prelievi, perdite.
Cos'è il Patrimonio Netto (Equity)
In termini semplici, è il denaro conferito dagli azionisti. Costituisce parte del capitale totale investito nell'azienda, che non appartiene ai creditori.
Patrimonio Netto in Bilancio
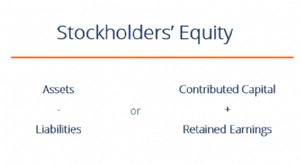
In bilancio, il patrimonio degli azionisti appare sotto "Patrimonio Netto degli Azionisti" e comprende tre componenti principali:
- Capitale sociale (Share capital)
- Utili riservati (Retained earnings)
- Utile netto (Net income)
Il formato generale del prospetto del patrimonio del proprietario, con le voci base, è solitamente come segue:

Voci del Prospetto (Line Items)
- Saldo Iniziale (Opening Balance): saldo finale del prospetto dell'anno precedente. Tutte le aggiunte/sottrazioni dell'esercizio corrente si fanno su questo saldo.
- Utile Netto (Net Income): reddito totale guadagnato nell'esercizio, dopo tutti i costi operativi e non. Valor preso dal conto economico (conto profitti e perdite) di fine esercizio.
- Altri Redditi (Other Income): redditi addizionali non riconosciuti in conto economico. Es: plusvalenze attuariali o non realizzate su strumenti finanziari.
- Emissione Nuovo Capitale (Issue of New Capital): quando si emettono nuove azioni o c'è afflusso di capitale/aggiunta al patrimonio degli azionisti, si aggiunge al patrimonio totale.
- Perdita Netta (Net Loss): perdita subita nell'esercizio per operazioni. Riduce il capitale totale e si deduce nel prospetto.
- Altre Perdite (Other Loss): costi/perdite non riconosciuti in conto economico. Es: perdite comprensive non realizzate su derivati finanziari.
- Dividendi (Dividends): remunerazione agli azionisti sul loro investimento. I pagamenti riducono il patrimonio degli azionisti e si deducono.
- Prelievo di Capitale (Withdrawal of Capital): quando azioni sono rimborsate o capitale prelevato, si mostra come deduzione (riduce il patrimonio totale).
Risorse Correlate
- Politica dei Dividendi (Dividend Policy)
- Esercizio Fiscale (Fiscal Year)
- Conto Profitti e Perdite (P&L)
- Tre Stati Finanziari (Three Financial Statements)
-

Capire il Capitale di Casa: Guida Completa
Se stai pensando di prendere in prestito contro la tua casa, è importante capire cosè il capitale di casa e quanto capitale hai. Il capitale di casa è il valore di mercato della tua casa meno limporto
-

Estratto conto bancario: guida completa per leggerlo e usarlo
Lestratto conto bancario è un documento che riepiloga tutte le operazioni avvenute sul tuo conto in un determinato periodo, solitamente un mese. Serve a tenere traccia di entrate e uscite, controllare
Articoli in Evidenza
- Estratto Conto Bancario Originale: Definizione e Come Ottenerlo
- Bilanci consolidati e situazioni patrimoniali congiunte: guida completa
- Margine Equity Percentage: Limiti Prestito Margine in Conto Titoli
- Capire l'equity liquida: guida alle azioni societarie
- Capire il Patrimonio Netto Negativo: Cause, Impatti e Soluzioni
- Guida completa agli estratti conto HOA: cosa sono e come leggerli
- Capire il Vostro Estratto Conto Polizza Assicurativa: Guida Completa
- Comprendere gli Estratti Conto: Guida Completa
- Backstop: capire le reti di sicurezza finanziaria e i fondi di emergenza
- Equity Crowdfunding: Guida Completa per Startup e Investitori
-
 Patrimonio Netto dei Soci: La Quota Residuale sugli Asset Aziendali
-
 Patrimonio Netto (Stockholders' Equity): Guida Completa
Il patrimonio netto (Stockholders Equity o Shareholders Equity) è una voce di bilancio che comprende capitale sociale più utili riservati. Rappresenta anche il valore residuo degli asset meno i passiv...